Apa Tahap Berikutnya dari RWA? Dari Penerbitan Actifs hingga Perdagangan, Penjaminan, dan Penyelesaian Berkelanjutan
RWA merupakan model keuangan untuk mendaftarkan, mentransfer, dan mengelola aset dunia nyata—termasuk saham, obligasi, dana, obligasi pemerintah, kredit swasta, real estat, dan komoditas—dalam bentuk token digital. Tujuannya bukan hanya menyalin catatan on-chain, tetapi juga memberi aset dunia nyata kemampuan yang lebih efisien untuk diterbitkan, diperdagangkan, digunakan sebagai jaminan, dan diselesaikan.
Dalam beberapa tahun terakhir, pasar RWA terutama membahas aset apa yang dapat dibawa ke on-chain dan seberapa besar skala penerbitan on-chain dapat dicapai. Seiring bermunculannya obligasi pemerintah, dana, dan produk kredit yang ditokenisasi, perhatian pasar mulai beralih pada pertanyaan yang berbeda: Apakah aset-aset tersebut akan terus diperdagangkan setelah diterbitkan? Dapatkah aset tersebut digunakan sebagai jaminan untuk mendapatkan pinjaman? Dapatkah aset tersebut berpindah antarjaringan? Dapatkah keuntungan dan dana pokok diselesaikan secara otomatis?
Inti tahap berikutnya RWA bukan menerbitkan lebih banyak token, melainkan mengintegrasikan token ke dalam aktivitas keuangan nyata. Tokenisasi baru dapat berkembang dari proof of concept menjadi infrastruktur keuangan apabila aset dapat digunakan, dibiayai, dipertukarkan, dan menghasilkan arus kas berulang.
Inti Utama
-
Tahap berikutnya RWA akan berfokus pada perdagangan berkelanjutan, penggunaan sebagai jaminan, dan penyelesaian—bukan hanya pada peningkatan volume penerbitan.
-
Obligasi pemerintah Amerika Serikat yang ditokenisasi tetap menjadi lahan uji institusional yang paling matang.
-
Saham yang ditokenisasi harus dibedakan menjadi aset yang didukung kustodi aktual, produk pelacakan sintetis, dan aset Meme berbasis tema.
-
Kredit swasta dan real estat menawarkan potensi keuntungan yang lebih tinggi, tetapi juga membawa risiko penilaian, gagal bayar, dan hukum yang lebih besar.
-
Pasar sekunder RWA membutuhkan mekanisme berlangganan, penebusan, penetapan harga, dan transfer yang sesuai ketentuan.
-
Penggunaan RWA sebagai jaminan membutuhkan oracle yang andal, keberlakuan hukum, dan likuiditas yang memadai.
-
Delivery versus Payment (DvP) memungkinkan kas dan sekuritas diselesaikan secara bersamaan, tetapi tetap membutuhkan koneksi dengan sistem perbankan dan kliring.
-
Volume penerbitan tidak sama dengan adopsi nyata. Perdagangan aktif, penggunaan sebagai jaminan, dan arus kas jauh lebih penting.
-
Infrastruktur inti untuk memperluas RWA mencakup kustodi, identitas, kepatuhan, oracle, dan interoperabilitas cross-chain.
-
Saat menilai kualitas proyek, verifikasi hak hukum, cadangan aset, likuiditas, dan penggunaan aktual harus menjadi prioritas.
Tahap Pengembangan RWA Sedang Berubah
Secara umum, RWA dapat dibagi menjadi empat tahap pengembangan.
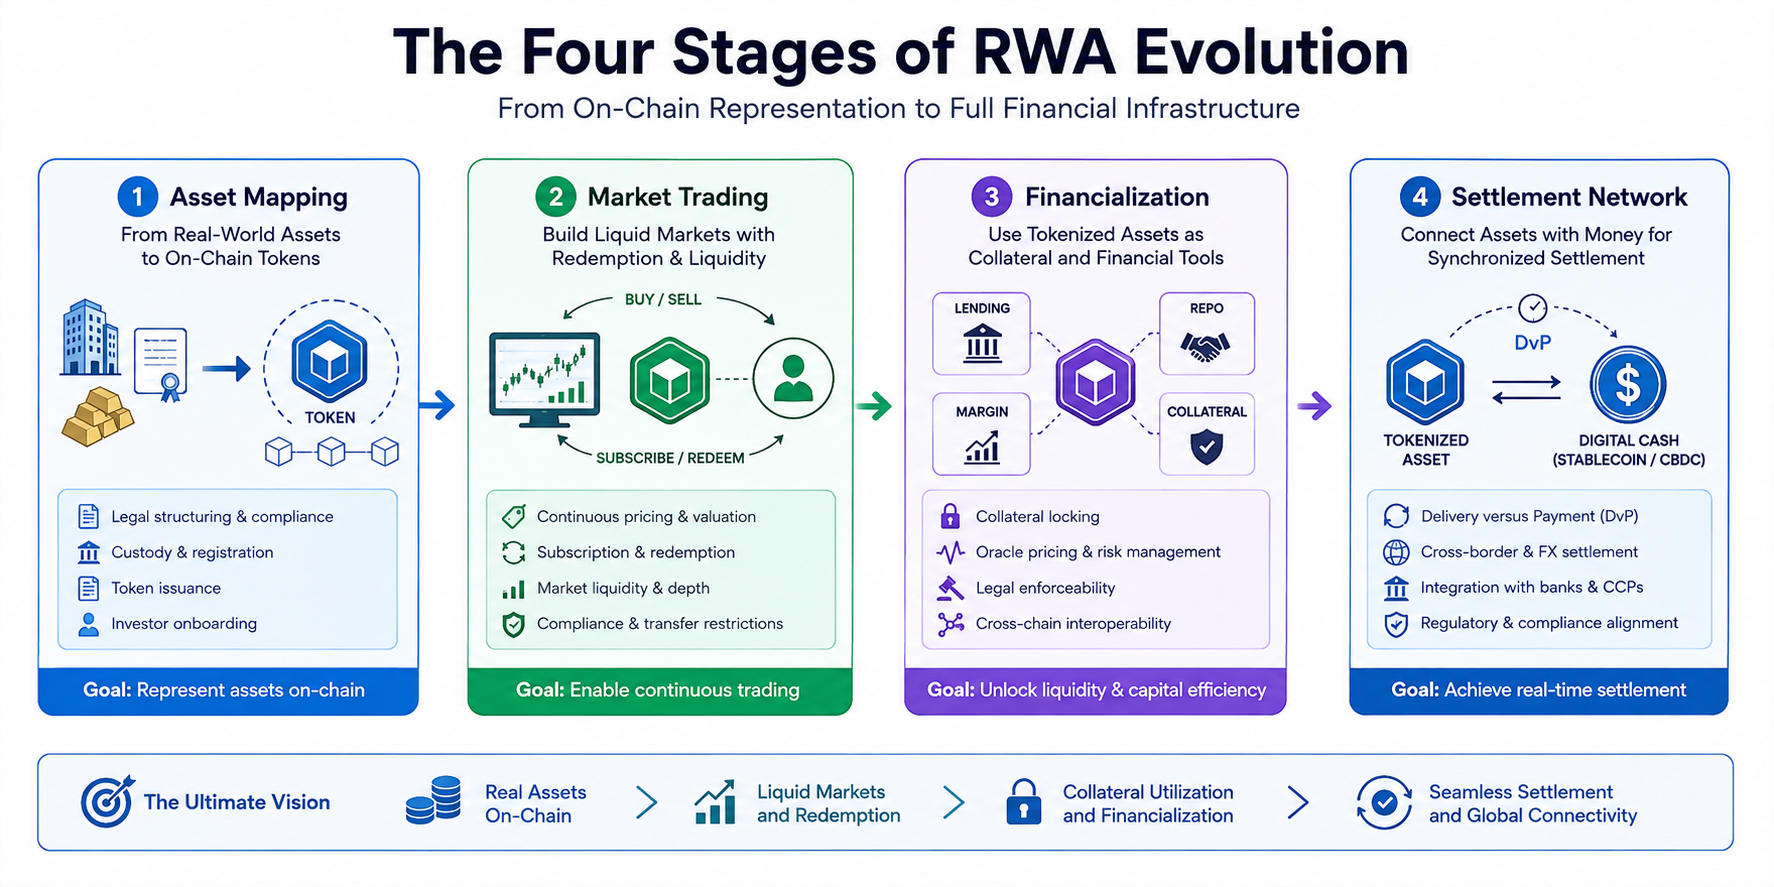
Tahap pertama adalah pemetaan aset, yaitu merepresentasikan aset dunia nyata atau hak manfaatnya sebagai token on-chain. Proyek pada tahap ini terutama berfokus pada pendaftaran, penerbitan, dan kepemilikan.
Tahap kedua adalah perdagangan pasar, yaitu menyediakan mekanisme berlangganan, penebusan, dan likuiditas pasar sekunder yang andal untuk aset yang ditokenisasi. Investor dapat membeli aset tersebut, kemudian menjual atau mengonversinya saat diperlukan.
Tahap ketiga adalah finansialisasi, yaitu menggunakan aset yang ditokenisasi untuk pinjaman, perjanjian pembelian kembali, Margin, dan pengelolaan jaminan. Aset tidak lagi hanya berfungsi sebagai instrumen investasi, tetapi menjadi sumber daya produktif dalam aktivitas keuangan.
Tahap keempat adalah jaringan penyelesaian, yaitu menghubungkan aset yang ditokenisasi dengan Stablecoin, setoran yang ditokenisasi, atau aset penyelesaian bank sentral agar kas dan aset dapat diserahkan secara bersamaan.
Berbagai proyek RWA saat ini berada pada tahap yang berbeda. Obligasi pemerintah Amerika Serikat yang ditokenisasi telah mulai mendukung perdagangan dan penggunaan sebagai jaminan. Beberapa proyek saham dan dana sedang mengeksplorasi peredaran sepanjang waktu, sedangkan kredit swasta dan real estat masih menghadapi kendala dalam pengungkapan informasi, penilaian, dan keberlakuan hukum.
Mengapa Penerbitan Aset Tidak Lagi Menjadi Titik Akhir
Penerbitan token RWA tidak sulit secara teknis. Penerbit dapat membuat Smart Contract, menentukan jumlah pasokan token, dan mencatat pemegangnya di Blockchain. Namun, proses tersebut hanya menjelaskan bagaimana aset direpresentasikan, bukan bagaimana aset dapat digunakan.
Jika dana yang ditokenisasi hampir tidak mengalami aktivitas perdagangan dalam waktu lama setelah diterbitkan, catatan on-chain tidak akan otomatis menciptakan likuiditas. Jika obligasi yang ditokenisasi tidak dapat digunakan sebagai jaminan, aset tersebut tidak akan dapat masuk ke sistem keuangan yang lebih luas. Jika saham yang ditokenisasi tidak memiliki hak pemegang saham dan pengaturan dividen yang jelas, saham tersebut mungkin tetap hanya menjadi instrumen pelacakan harga.
Karena itu, proyek RWA yang benar-benar bernilai harus menjawab empat pertanyaan:
-
Hak hukum apa yang dimiliki pemegang token?
-
Bagaimana aset dinilai dan disimpan dalam kustodi?
-
Apakah token dapat diperdagangkan dan ditebus secara berkelanjutan?
-
Apakah aset dapat digunakan dalam proses pinjaman, pembayaran, dan penyelesaian?
Inilah sebabnya pasar beralih dari persaingan dalam volume penerbitan menuju persaingan dalam pemanfaatan.
Langkah Pertama RWA: Dari Aset Dunia Nyata Menjadi Sertifikat On-Chain
Proses membawa aset dunia nyata ke on-chain biasanya mencakup penyaringan aset, penataan struktur hukum, pendaftaran kustodi, penerbitan token, dan prosedur kelayakan investor.
Sebagai contoh, untuk obligasi pemerintah Amerika Serikat yang ditokenisasi, pengelola dana mungkin terlebih dahulu membeli obligasi tersebut. Kustodian kemudian menyimpan aset tersebut, lalu menerbitkan token on-chain yang merepresentasikan unit penyertaan dana atau hak manfaat. Token yang dimiliki investor umumnya bukan obligasi pemerintah itu sendiri, melainkan hak kontraktual atas dana atau special-purpose vehicle.
Perbedaan ini sangat penting. Blockchain dapat mencatat transfer token, tetapi tidak dapat membuktikan secara otomatis bahwa aset dunia nyata yang mendasarinya benar-benar ada. Keaslian aset tetap bergantung pada kustodian, laporan audit, dokumen hukum, dan pengawasan regulator.
Untuk saham, real estat, dan kredit swasta, hubungan hukum antara token on-chain dan aset dunia nyata bahkan lebih rumit. Proyek harus menjelaskan apakah pemegang token berhak atas dividen, hak suara, bunga, pendapatan sewa, atau hak tagih kreditur. Tanpa struktur hak yang jelas, token tidak dapat langsung dianggap sebagai produk RWA yang lengkap, meskipun diperdagangkan secara aktif.
Tahap Kedua: Membangun Pasar Perdagangan yang Berkelanjutan
Perdagangan RWA secara berkelanjutan memerlukan struktur pasar yang lebih kompleks daripada aset kripto biasa.
Pertama, aset harus mendukung penetapan harga secara berkelanjutan. Obligasi pemerintah dan saham yang diperdagangkan di pasar publik memiliki harga yang dapat diamati, sehingga penilaiannya relatif mudah. Sebaliknya, kredit swasta, real estat, dan aset infrastruktur bergantung pada model penilaian, laporan keuangan, dan audit berkala.
Kedua, investor memerlukan saluran berlangganan dan penebusan yang andal. Tanpa mekanisme keluar, aset yang ditokenisasi akan kesulitan menarik modal jangka panjang. Penebusan juga mencakup jam operasional, transfer bank, likuidasi aset, dan verifikasi identitas investor. Proses ini tidak dapat diselesaikan hanya melalui eksekusi otomatis Smart Contract.
Ketiga, pasar membutuhkan likuiditas yang memadai. Automated Market Maker dapat menyediakan pool likuiditas, tetapi jika aset dasarnya tidak likuid, pool on-chain juga akan kesulitan mendukung transaksi besar. Ketika Kedalaman Pasar terbatas, beberapa pesanan jual saja dapat menyebabkan Slippage harga yang signifikan.
Terakhir, perdagangan RWA umumnya memerlukan kontrol kepatuhan. Aset tertentu mungkin hanya tersedia bagi investor yang memenuhi syarat atau investor di yurisdiksi tertentu. Token harus mendukung daftar putih, pembatasan geografis, dan pembekuan transfer.
Dengan demikian, pasar sekunder RWA tidak akan sekadar meniru pasar koin Meme terbuka. Pasar ini lebih mungkin berkembang menjadi pasar berizin yang dapat diprogram.
Tahap Ketiga: Menjadi Jaminan On-Chain yang Dapat Digunakan
Ketika RWA masuk ke dalam sistem jaminan, aset beralih dari sekadar disimpan menjadi sarana untuk membuka likuiditas secara aktif.
Obligasi pemerintah yang ditokenisasi termasuk aset yang paling sesuai untuk digunakan sebagai jaminan. Aset ini menawarkan penilaian yang transparan, risiko kredit yang relatif rendah, dan pengakuan institusional yang kuat. Aset tersebut juga dapat mendukung pinjaman, perjanjian pembelian kembali, Margin, dan pencetakan Stablecoin.
Jika peminjam mengunci obligasi pemerintah yang ditokenisasi dalam Smart Contract, protokol pinjaman dapat mengelola risiko secara otomatis berdasarkan harga real-time, rasio jaminan, dan kondisi Likuidasi. Dibandingkan proses jaminan tradisional, model on-chain dapat mengurangi kebutuhan konfirmasi manual dan rekonsiliasi antar-institusi.
Namun, penggunaan aset sebagai jaminan tetap memerlukan penyelesaian atas beberapa persoalan.
Pertama, oracle harus menyediakan harga yang andal. Penetapan harga yang salah dapat memicu Likuidasi yang keliru atau menyebabkan posisi memiliki jaminan yang tidak memadai.
Kedua, token harus dapat ditegakkan secara hukum. Jika peminjam gagal bayar, kemampuan pemberi pinjaman untuk secara sah menjual atau mengalihkan aset yang mendasari token tidak dapat hanya bergantung pada kode Smart Contract.
Ketiga, aset harus memiliki likuiditas yang cukup. Meskipun nilai token secara teori stabil, jaminan tetap dapat gagal berfungsi jika tidak dapat diperdagangkan dengan cepat selama periode tekanan pasar.
Keempat, jaringan yang berbeda harus interoperabel. Jika jaminan dikunci di jaringan tertutup, potensi penggunaannya akan terbatas.
Tahap Keempat: Menghubungkan Pembayaran dan Penyelesaian Final
Nilai utama RWA tidak hanya terletak pada membawa aset ke on-chain, tetapi juga pada memungkinkan aset tersebut diperdagangkan dan diselesaikan dalam lingkungan digital yang sama.
Transaksi keuangan tradisional biasanya melibatkan banyak sistem: platform perdagangan mencocokkan pesanan, kustodian mendaftarkan aset, sistem perbankan memproses pembayaran, dan lembaga kliring menyelesaikan proses akhir. Keterlambatan pada titik mana pun dapat menimbulkan risiko penyelesaian dan mengikat modal.
Ketika aset yang ditokenisasi digabungkan dengan kas on-chain, Delivery versus Payment (DvP) menjadi memungkinkan. Pembeli membayar dengan setoran yang ditokenisasi atau Stablecoin, sedangkan penjual menyerahkan sekuritas yang ditokenisasi. Setelah persyaratan kedua pihak terpenuhi, Smart Contract menyelesaikan pertukaran secara bersamaan.
Transaksi lintas batas juga dapat melibatkan valuta asing. Pembeli membayar dalam satu mata uang, penjual menerima mata uang lain, dan aset serta dana diserahkan secara atomik.
Namun, Blockchain hanya dapat menyelesaikan sinkronisasi buku besar dan eksekusi otomatis. Blockchain tidak dapat secara otomatis menangani pertukaran mata uang, pengendalian modal, pencegahan pencucian uang, perpajakan, atau persoalan yurisdiksi. Agar benar-benar melayani pasar institusional, jaringan penyelesaian RWA harus terhubung dengan bank, lembaga kliring, dan sistem regulator.
Mengapa Obligasi Pemerintah yang Ditokenisasi Menjadi Lahan Uji Utama
Obligasi pemerintah Amerika Serikat yang ditokenisasi menempati posisi penting di pasar RWA karena alasan yang sederhana.
Obligasi pemerintah memiliki harga pasar yang transparan, risiko kredit yang relatif rendah, mekanisme pembayaran bunga yang jelas, serta kemampuan memenuhi permintaan atas imbal hasil, likuiditas, dan jaminan secara bersamaan. Aset ini juga dapat menjadi aset dasar bagi Stablecoin dan protokol DeFi, sehingga menyediakan sumber keuntungan yang relatif stabil bagi modal on-chain.
Proyek seperti BUIDL milik BlackRock, BENJI milik Franklin Templeton, dan Ondo terus membawa obligasi pemerintah yang ditokenisasi ke dalam fokus institusional. Data pasar publik dan laporan industri menunjukkan bahwa pasar obligasi pemerintah yang ditokenisasi terus berkembang pada 2026. Perhatian pasar juga telah meluas dari volume penerbitan ke jumlah pemegang, perdagangan sekunder, dan penggunaan sebagai jaminan.
Namun, obligasi pemerintah yang ditokenisasi tetap memiliki risiko. Investor perlu memastikan apakah token tersebut merepresentasikan unit penyertaan dana, hak manfaat, atau hak kontraktual lainnya. Investor juga harus memahami jangka waktu penebusan, jumlah minimum pembelian, persyaratan investor yang memenuhi syarat, dan biaya pengelolaan.
Jalur Berbeda untuk Saham, Kredit Swasta, dan Komoditas
Saham yang Ditokenisasi
Tokenisasi saham sangat menarik bagi pengguna, tetapi persyaratan hukum dan regulasinya juga lebih kompleks. Saham yang benar-benar ditokenisasi harus menangani kustodi, dividen, hak suara, aksi korporasi, dan perlindungan investor.
Pasar juga mencakup token saham sintetis yang hanya melacak harga saham tanpa merepresentasikan kepemilikan saham aktual. Investor harus membedakan antara aset yang didukung kustodi aktual, aset pelacakan sintetis, dan aset Meme yang murni berbasis tema.
Kredit Swasta
Kredit swasta mencakup pinjaman korporasi, piutang usaha, dan pembiayaan rantai pasok. Setelah dibawa ke on-chain, aset-aset ini secara teori dapat meningkatkan pendaftaran pinjaman, distribusi bunga, dan pelacakan pembayaran kembali.
Namun, aset-aset ini tidak memiliki harga pasar yang transparan, membawa risiko kredit yang lebih tinggi, dan melibatkan penegakan hukum yang lebih kompleks apabila terjadi gagal bayar. Tokenisasi tidak menghapus risiko gagal bayar peminjam. Tokenisasi hanya dapat memperbaiki catatan dan proses tertentu.
Komoditas
Komoditas seperti emas, tembaga, dan produk energi dapat ditokenisasi melalui kustodi cadangan, resi gudang, atau unit penyertaan dana. Pertanyaan utamanya adalah apakah aset fisik tersebut benar-benar ada, siapa yang menyimpannya, apakah aset tersebut diaudit secara berkala, dan apakah token dapat ditebus dengan aset fisik atau kas.
Jika suatu proyek hanya menggunakan nama dan gambar yang berkaitan dengan emas, tembaga, atau komoditas lain tanpa pengaturan kustodi dan penebusan, proyek tersebut lebih menyerupai aset Meme bertema komoditas daripada RWA komoditas dalam pengertian yang sebenarnya.
Persoalan Utama yang Dihadapi RWA dalam Skala Besar
Hambatan terbesar bagi RWA tetap berupa persoalan hukum dan kepatuhan, bukan Smart Contract.
Setiap negara mendefinisikan sekuritas, dana, komoditas, dan hak kreditur secara berbeda. Akibatnya, peredaran token lintas batas dapat memicu beberapa kerangka regulasi sekaligus. Penerbit juga harus menangani KYC, pencegahan pencucian uang, kelayakan investor, dan privasi data.
Kustodi aset merupakan komponen penting lainnya. Jumlah token on-chain harus tetap sesuai dengan jumlah aset dunia nyata. Kustodian perlu menyediakan informasi cadangan dan audit yang dapat diverifikasi.
Likuiditas tidak boleh diabaikan. Pertumbuhan volume penerbitan tidak menunjukkan peningkatan Kedalaman Pasar, dan bertambahnya jumlah pemegang tidak berarti aset dapat dicairkan dengan cepat.
RWA juga memerlukan standardisasi identitas, pesan, dan aset. Tanpa interoperabilitas, aset dan dana tidak dapat berpindah secara efisien antarplatform, sehingga pasar akan terfragmentasi menjadi berbagai sistem tertutup.
Cara Menentukan Apakah Proyek RWA Telah Memasuki Tahap Penerapan Dunia Nyata
Untuk menentukan apakah proyek RWA memiliki nilai praktis, fokuslah pada empat area.
-
Hak: Apakah proyek menjelaskan dengan jelas apa yang direpresentasikan oleh token? Apakah pemegang berhak atas bunga, dividen, penebusan, atau hak untuk menjual dan mengalihkan aset?
-
Aset: Siapa yang menyimpan aset dasar dalam kustodi? Apakah audit, proof of reserves, dan penilaian independen tersedia?
-
Pasar: Apakah token memiliki proses berlangganan, penebusan, dan perdagangan pasar sekunder yang berkelanjutan? Apakah likuiditasnya mampu bertahan selama periode tekanan?
-
Keuangan: Apakah aset digunakan untuk pinjaman, penggunaan sebagai jaminan, perjanjian pembelian kembali, pembayaran, atau penyelesaian, bukan hanya tersimpan sebagai saldo di Dompet?
RWA baru dapat benar-benar beralih dari penerbitan aset ke aplikasi keuangan apabila keempat area tersebut membentuk satu siklus yang lengkap.
Kesimpulan
Tahap pertama RWA adalah mengubah aset dunia nyata menjadi sertifikat digital di Blockchain. Tahap berikutnya adalah menjadikan sertifikat tersebut sebagai aset yang dapat digunakan di pasar keuangan.
Aset tersebut harus mendukung perdagangan berkelanjutan, dapat ditebus saat diperlukan, berfungsi sebagai jaminan untuk membuka likuiditas, dan diselesaikan secara bersamaan dengan kas on-chain. Setelah langkah-langkah ini terpenuhi, RWA akan melampaui representasi digital aset tradisional dan berkembang menjadi infrastruktur keuangan baru.
Obligasi pemerintah yang ditokenisasi memimpin karena menggabungkan penilaian yang transparan, risiko kredit yang relatif rendah, dan permintaan jaminan yang jelas. Saham, kredit swasta, komoditas, dan real estat harus mengatasi persoalan yang lebih kompleks terkait kepemilikan, penilaian, kustodi, dan regulasi.
Di masa depan, persaingan pasar kemungkinan bergeser dari pihak yang menerbitkan lebih banyak token ke pihak yang memiliki aktivitas perdagangan lebih tinggi, likuiditas lebih dalam, kemampuan jaminan lebih kuat, dan jaringan penyelesaian yang lebih lengkap.
Keberhasilan RWA pada akhirnya tidak ditentukan oleh jumlah token, tetapi oleh kemampuan token tersebut untuk memasuki proses keuangan nyata.
FAQ
Apa Perubahan Terpenting pada Tahap RWA Berikutnya?
Perubahan terpenting adalah peralihan dari penerbitan aset menuju perdagangan berkelanjutan, pembiayaan berbasis jaminan, dan penyelesaian real-time. Membawa aset ke on-chain hanyalah titik awal. Nilai sebenarnya berasal dari penggunaan setelahnya.
Mengapa Obligasi Pemerintah Amerika Serikat yang Ditokenisasi Berkembang Paling Cepat?
Obligasi pemerintah Amerika Serikat memiliki penilaian yang transparan, risiko kredit yang relatif rendah, mekanisme imbal hasil yang jelas, serta kemampuan berfungsi sebagai jaminan on-chain dan alat pengelolaan kas. Karena itu, aset ini lebih berpeluang memperoleh adopsi institusional.
Apakah Token RWA Dapat Dijual Kapan Saja?
Belum tentu. Beberapa proyek mendukung perdagangan on-chain sepanjang waktu, sedangkan proyek lainnya masih tunduk pada jam perdagangan, kelayakan investor, periode penebusan, dan keterbatasan likuiditas. Kemampuan untuk keluar dari suatu aset dengan cepat bergantung pada ketentuan spesifiknya.
Apakah RWA Dapat Digunakan sebagai Jaminan DeFi?
Ya, tetapi aset tersebut harus memenuhi beberapa syarat, termasuk penetapan harga yang andal, hak hukum yang jelas, kemampuan transfer token, dan likuiditas pasar yang memadai. Tidak semua token RWA cocok digunakan sebagai jaminan.
Apakah Saham yang Ditokenisasi Sama dengan Membeli Saham Asli?
Belum tentu. Hanya produk dengan kustodi saham aktual, hak pemegang saham yang jelas, dan struktur penerbitan yang sesuai ketentuan yang dapat merepresentasikan kepentingan terkait saham. Banyak token saham hanyalah aset pelacakan harga.
Apakah RWA Akan Menggantikan Pasar Keuangan Tradisional?
Tidak dalam jangka pendek. RWA kemungkinan lebih berperan sebagai teknologi yang terintegrasi dengan bank, perusahaan pialang, dana, kustodian, dan sistem kliring untuk meningkatkan proses penerbitan, perdagangan, penggunaan sebagai jaminan, dan penyelesaian, bukan menggantikan lembaga keuangan tradisional sepenuhnya.
Bagaimana Skala Penerbitan Proyek RWA Harus Dievaluasi?
Volume penerbitan hanya menunjukkan jumlah token yang telah dibuat. Volume tersebut tidak membuktikan bahwa pasar memiliki tingkat aktivitas perdagangan atau permintaan yang setara. Pemegang aktif, perdagangan sekunder, volume penebusan, dan pemanfaatan sebagai jaminan juga harus dievaluasi.
Apa Risiko Terbesar yang Dihadapi Proyek RWA?
Risiko terbesar umumnya adalah hubungan hukum dan hubungan aset yang tidak jelas antara aset dunia nyata dan token on-chain. Investor juga harus mempertimbangkan risiko kustodi, penilaian, likuiditas, Smart Contract, regulasi, dan cross-chain.
Artikel Terkait

Akankah Sidra Menembus $1.000? Tinjauan Realistis atas Klaim Harga Sidra Chain pada 2026–2027
Harga naik dan tarif biaya menurun: Dengan modal Wall Street yang masuk ke marketplace kripto, apakah market sedang memasuki "layered bull run"?
Apa Itu USDC? Analisis Salah Satu Stablecoin Paling Terkemuka.
Apa itu Athene Network (ATN)? Pelajari bagaimana AI dan Blockchain berpadu dalam ekosistem terpadu
Fragmentasi NFT: Mekanisme Inovatif untuk Menurunkan Hambatan dan Meningkatkan Likuiditas