Qual é a próxima fase dos RWA? Da emissão de ativos à negociação contínua, à constituição de garantias e à liquidação
RWA é um modelo financeiro para registrar, transferir e gerenciar ativos do mundo real, incluindo ações, títulos, fundos, títulos públicos, crédito privado, imóveis e Commodities, na forma de tokens digitais. Seu objetivo não é simplesmente duplicar um registro on-chain, mas oferecer aos ativos do mundo real recursos mais eficientes de emissão, negociação, garantia e liquidação.
Nos últimos anos, o mercado de RWA se concentrou principalmente em quais ativos poderiam ser levados para a blockchain e em qual escala as emissões on-chain poderiam alcançar. À medida que títulos públicos, fundos e produtos de crédito tokenizados continuam surgindo, a atenção do mercado está migrando para um conjunto diferente de questões: esses ativos continuarão sendo negociados após a emissão? Poderão ser usados como garantia para empréstimos? Poderão circular entre diferentes redes? Os rendimentos e o principal poderão ser liquidados automaticamente?
O foco central da próxima fase dos RWA não é emitir mais tokens, mas inserir esses tokens em atividades financeiras reais. A tokenização só poderá evoluir de uma prova de conceito para uma infraestrutura financeira quando os ativos puderem ser usados, financiados, trocados e gerar fluxos de caixa recorrentes.
Principais conclusões
-
A próxima fase dos RWA se concentrará em negociação contínua, garantia e liquidação, e não simplesmente no aumento das emissões.
-
Os títulos públicos dos EUA tokenizados continuam sendo o campo de testes institucional mais maduro.
-
As ações tokenizadas devem ser diferenciadas entre ativos respaldados por custódia efetiva, produtos sintéticos de acompanhamento de preços e ativos Meme baseados em temas.
-
O crédito privado e os imóveis oferecem maior potencial de retorno, mas também envolvem riscos mais elevados de avaliação, inadimplência e natureza jurídica.
-
Os mercados secundários de RWA exigem mecanismos de subscrição, resgate, precificação e transferências em conformidade.
-
O uso de RWA como garantia exige oráculos confiáveis, força executória jurídica e liquidez suficiente.
-
A Liquidação contra Pagamento (DvP) permite que o dinheiro e os valores mobiliários sejam liquidados simultaneamente, mas ainda exige conexões com sistemas bancários e de compensação.
-
O volume de emissão não equivale à adoção real. A negociação ativa, o uso como garantia e os fluxos de caixa são mais importantes.
-
A infraestrutura central necessária para expandir os RWA inclui custódia, identidade, conformidade, oráculos e interoperabilidade cross-chain.
-
Ao avaliar a qualidade de um projeto, deve-se priorizar a verificação dos direitos jurídicos, das reservas de ativos, da liquidez e do uso efetivo.
Os estágios de desenvolvimento dos RWA estão mudando
Os RWA podem ser geralmente divididos em quatro estágios de desenvolvimento.
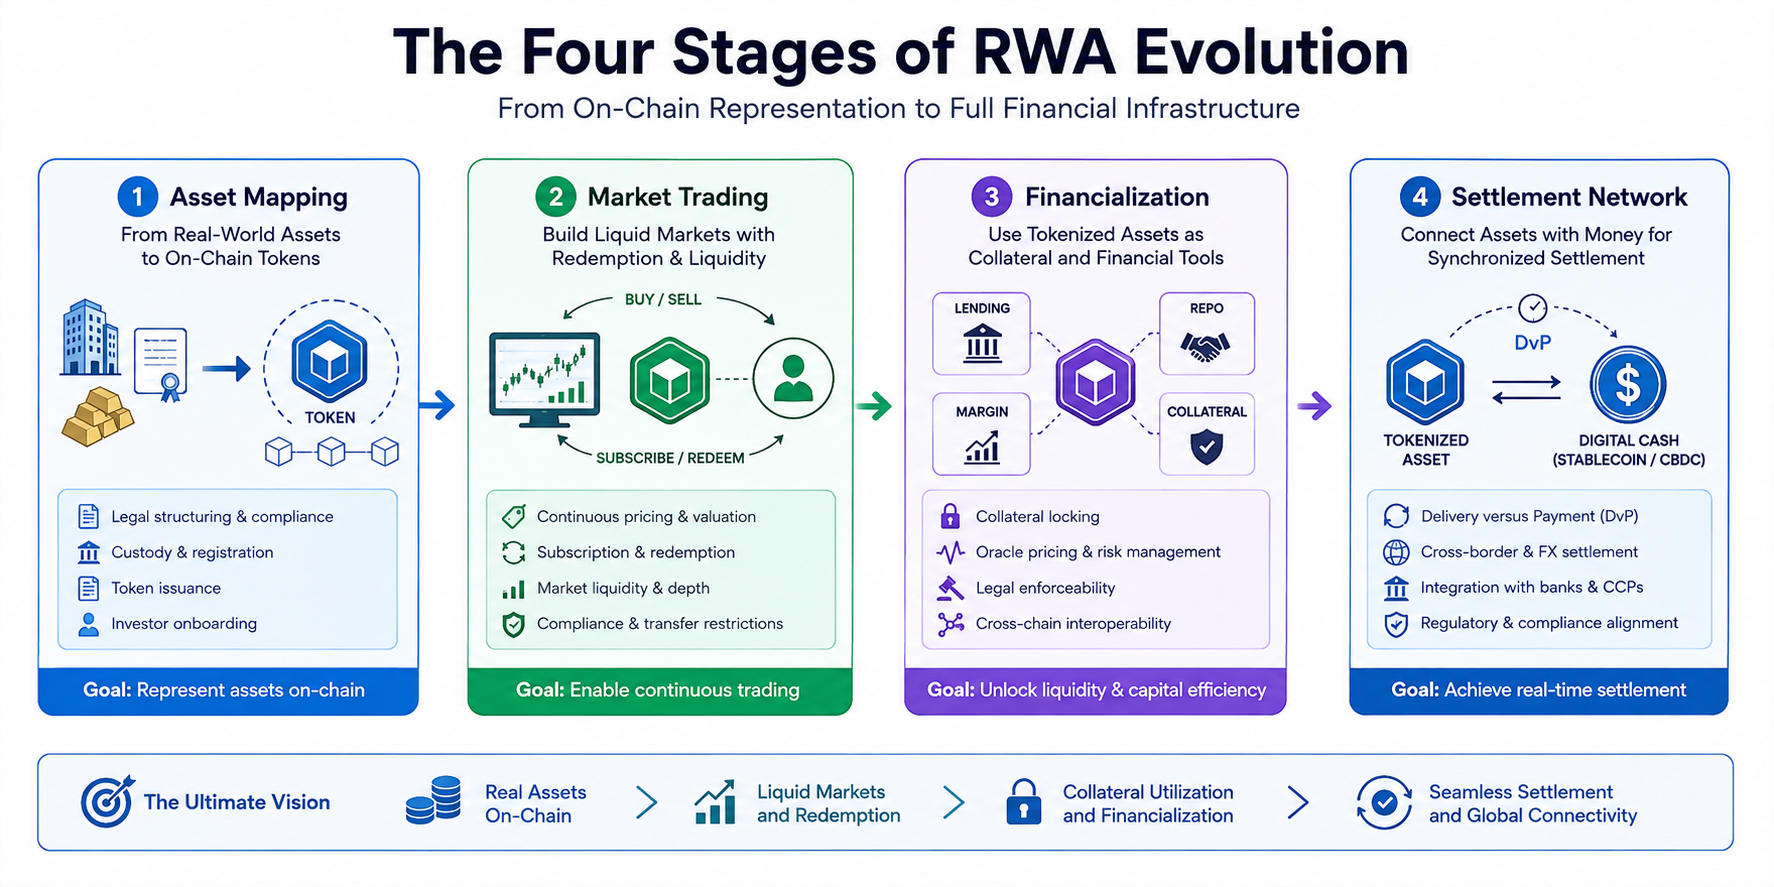
O primeiro estágio é o mapeamento de ativos: representar ativos do mundo real ou seus direitos econômicos como tokens on-chain. Os projetos nesse estágio abordam principalmente registro, emissão e propriedade.
O segundo estágio é a negociação de mercado: oferecer aos ativos tokenizados canais confiáveis de subscrição, resgate e liquidez no mercado secundário. Os investidores podem comprar esses ativos e vendê-los ou convertê-los quando necessário.
O terceiro estágio é a financeirização: usar ativos tokenizados para empréstimos, acordos de recompra, Margem e gestão de garantias. Os ativos deixam de ser apenas instrumentos de investimento e passam a ser recursos produtivos dentro de atividades financeiras.
O quarto estágio é a rede de liquidação: conectar ativos tokenizados a Stablecoins, depósitos tokenizados ou ativos de liquidação de bancos centrais para permitir a entrega simultânea de dinheiro e ativos.
Diferentes projetos de RWA estão atualmente em estágios distintos. Os títulos públicos dos EUA tokenizados começaram a oferecer suporte à negociação e ao uso como garantia. Alguns projetos de ações e fundos estão explorando a circulação ininterrupta, enquanto o crédito privado e os imóveis continuam limitados por questões de divulgação de informações, avaliação e força executória jurídica.
Por que a emissão de ativos não é mais o ponto final
Emitir um token de RWA não é tecnicamente difícil. Um emissor pode criar um Contrato Inteligente, definir a oferta de tokens e registrar os holders na blockchain. No entanto, isso aborda apenas a forma como um ativo é representado, sem resolver como ele pode ser usado.
Se um fundo tokenizado registrar pouca atividade de negociação por um período prolongado após a emissão, seu registro on-chain não criará liquidez automaticamente. Se um título tokenizado não puder ser usado como garantia, não conseguirá entrar no sistema financeiro mais amplo. Se uma ação tokenizada não tiver direitos acionários e mecanismos de distribuição de dividendos claramente definidos, poderá continuar sendo apenas um instrumento de acompanhamento de preços.
Um projeto de RWA genuinamente valioso, portanto, precisa responder a quatro perguntas:
-
Quais direitos jurídicos os holders possuem?
-
Como os ativos são avaliados e mantidos em custódia?
-
Os tokens podem ser negociados e resgatados continuamente?
-
Os ativos podem ser usados em processos de empréstimo, pagamento e liquidação?
É por isso que o mercado está mudando da competição pelo volume de emissão para a competição pela utilização.
O primeiro passo dos RWA: de ativos do mundo real a certificados on-chain
Levar ativos do mundo real para a blockchain normalmente envolve seleção de ativos, estruturação jurídica, registro de custódia, emissão de tokens e procedimentos de elegibilidade dos investidores.
Por exemplo, no caso de títulos públicos dos EUA tokenizados, um gestor de fundos pode primeiro comprar os títulos. Em seguida, um custodiante mantém os ativos, e são emitidos tokens on-chain que representam cotas do fundo ou direitos econômicos. Os tokens mantidos pelos investidores geralmente não são os próprios títulos públicos, mas direitos contratuais sobre um fundo ou veículo de propósito específico.
Essa distinção é fundamental. A blockchain pode registrar transferências de tokens, mas não pode provar automaticamente que os ativos do mundo real subjacentes realmente existem. A autenticidade dos ativos ainda depende de custodiantes, relatórios de auditoria, documentos jurídicos e supervisão regulatória.
No caso de ações, imóveis e crédito privado, a conexão jurídica entre os tokens on-chain e os ativos do mundo real é ainda mais complexa. Os projetos precisam esclarecer se os holders dos tokens têm direito a dividendos, direitos de voto, juros, renda de aluguel ou recurso contra o devedor. Sem uma estrutura clara de direitos, um token não pode ser simplesmente tratado como um produto de RWA completo, mesmo que seja negociado ativamente.
O segundo estágio: construir um mercado de negociação sustentável
A negociação contínua de RWA exige uma estrutura de mercado mais complexa do que a dos criptoativos comuns.
Primeiro, os ativos precisam permitir precificação contínua. Títulos públicos e ações negociadas publicamente têm preços de mercado observáveis, o que torna a avaliação relativamente simples. Já o crédito privado, os imóveis e os ativos de infraestrutura dependem de modelos de avaliação, relatórios financeiros e auditorias periódicas.
Segundo, os investidores precisam de canais confiáveis de subscrição e resgate. Sem um mecanismo de saída, os ativos tokenizados terão dificuldade para atrair capital de longo prazo. O resgate também envolve horário comercial, transferências bancárias, liquidação de ativos e verificação da identidade dos investidores. Ele não pode ser concluído exclusivamente pela execução automática de um Contrato Inteligente.
Terceiro, o mercado precisa de liquidez suficiente. Os makers de mercado automatizados podem fornecer pools de liquidez, mas, se os ativos subjacentes não tiverem liquidez, os pools on-chain também terão dificuldade para suportar grandes transações. Quando a Profundidade do mercado é limitada, um pequeno número de ordens de venda pode causar uma Slippage significativa.
Por fim, a negociação de RWA geralmente exige controles de conformidade. Alguns ativos podem estar Disponíveis apenas para investidores qualificados ou investidores de jurisdições específicas. Os tokens precisam oferecer suporte a whitelists, restrições geográficas e congelamento de transferências.
Os mercados secundários de RWA, portanto, não simplesmente reproduzirão os mercados abertos de Meme coins. É mais provável que se tornem mercados programáveis e permissionados.
O terceiro estágio: tornar-se uma garantia utilizável on-chain
Quando os RWA entram no sistema de garantias, os ativos deixam de ser apenas mantidos e passam a desbloquear liquidez de forma ativa.
Os títulos públicos tokenizados estão entre os ativos mais adequados para uso como garantia. Eles oferecem avaliações transparentes, risco de crédito relativamente baixo e forte reconhecimento institucional. Também podem apoiar empréstimos, acordos de recompra, Margem e a Cunhagem de Stablecoins.
Se um mutuário bloquear títulos públicos tokenizados em um Contrato Inteligente, um protocolo de empréstimos poderá gerenciar automaticamente os riscos com base em preços em tempo real, proporções de garantia e condições de Liquidação. Em comparação com os processos tradicionais de garantia, o modelo on-chain pode reduzir a necessidade de confirmações manuais e reconciliações entre instituições.
No entanto, o uso de ativos como garantia exige a resolução de várias questões.
Primeiro, os oráculos precisam fornecer preços confiáveis. Uma precificação incorreta pode desencadear liquidações indevidas ou deixar as posições subcolateralizadas.
Segundo, os tokens precisam ter força executória jurídica. Se um mutuário entrar em inadimplência, a possibilidade de o credor dispor legalmente dos ativos subjacentes aos tokens não pode depender apenas do código do Contrato Inteligente.
Terceiro, os ativos precisam ter liquidez suficiente. Mesmo que um token seja teoricamente estável em valor, a garantia ainda poderá falhar se não puder ser negociada rapidamente durante períodos de estresse no mercado.
Quarto, diferentes redes precisam ser interoperáveis. Se a garantia estiver bloqueada em uma rede fechada, seus possíveis casos de uso serão limitados.
O quarto estágio: conectar pagamentos e liquidação final
O valor definitivo dos RWA não está apenas em levar os ativos para a blockchain, mas em permitir que sejam negociados e liquidados no mesmo ambiente digital.
As transações financeiras tradicionais normalmente envolvem vários sistemas: as plataformas de negociação fazem a correspondência das ordens, os custodiantes registram os ativos, os sistemas bancários processam os pagamentos e as instituições de compensação concluem a liquidação final. Um atraso em qualquer ponto pode criar risco de liquidação e deixar capital imobilizado.
Quando os ativos tokenizados são combinados com dinheiro on-chain, a Liquidação contra Pagamento (DvP) se torna possível. O comprador paga com depósitos tokenizados ou Stablecoins, enquanto o vendedor entrega valores mobiliários tokenizados. Assim que as condições de ambas as partes são atendidas, o Contrato Inteligente conclui a troca simultaneamente.
As transações internacionais também podem incorporar câmbio. O comprador paga em uma moeda, o vendedor recebe outra, e os ativos e recursos são entregues de forma atômica.
No entanto, a blockchain pode resolver apenas a sincronização do registro e a execução automática. Ela não pode resolver automaticamente questões de câmbio, controles de capital, prevenção à lavagem de dinheiro, tributação ou jurisdição. Uma rede de liquidação de RWA precisa se conectar a bancos, instituições de compensação e sistemas regulatórios para atender genuinamente aos mercados institucionais.
Por que os títulos públicos tokenizados se tornaram o principal campo de testes
Os títulos públicos dos EUA tokenizados ocupam uma posição importante no mercado de RWA por razões objetivas.
Os títulos públicos têm preços de mercado transparentes, risco de crédito relativamente baixo, mecanismos claros de pagamento de juros e capacidade de atender simultaneamente à demanda por rendimento, liquidez e garantias. Eles também podem servir como ativos subjacentes para Stablecoins e protocolos DeFi, fornecendo ao capital on-chain fontes de retorno relativamente estáveis.
Projetos como BUIDL, da BlackRock, BENJI, da Franklin Templeton, e a Ondo continuam colocando os títulos públicos tokenizados no centro das atenções institucionais. Dados de mercado público e relatórios do setor indicam que o mercado de títulos públicos tokenizados continuou crescendo em 2026. A atenção do mercado também se expandiu para além do volume de emissão, abrangendo o número de holders, a negociação secundária e as aplicações como garantia.
No entanto, os títulos públicos tokenizados não estão isentos de riscos. Os investidores precisam confirmar se os tokens representam cotas de fundos, direitos econômicos ou outros direitos contratuais. Também devem compreender os prazos de resgate, os valores mínimos de subscrição, os requisitos para investidores qualificados e as taxas de gestão.
Diferentes caminhos para ações, crédito privado e Commodities
Ações tokenizadas
A tokenização de ações é altamente atrativa para os usuários, mas seus requisitos jurídicos e regulatórios também são mais complexos. Ações tokenizadas genuínas precisam abordar custódia, dividendos, votação, eventos societários e proteção dos investidores.
O mercado também inclui tokens sintéticos de ações que apenas acompanham os preços das ações e não representam a propriedade efetiva das ações. Os investidores precisam distinguir entre ativos respaldados por custódia efetiva, ativos sintéticos de acompanhamento de preços e ativos Meme puramente baseados em temas.
Crédito privado
O crédito privado inclui empréstimos corporativos, contas a receber e financiamento da cadeia de suprimentos. Uma vez levados para a blockchain, esses ativos poderiam, em tese, melhorar o registro de empréstimos, a distribuição de juros e o acompanhamento de pagamentos.
No entanto, esses ativos não têm preços de mercado transparentes, envolvem maior risco de crédito e apresentam maior complexidade para a execução jurídica em caso de inadimplência. A tokenização não elimina a inadimplência do mutuário. Ela pode apenas melhorar determinados registros e processos.
Commodities
Commodities como ouro, cobre e produtos energéticos podem ser tokenizadas por meio de custódia de reservas, recibos de depósito ou cotas de fundos. As questões centrais são saber se os ativos físicos realmente existem, quem os mantém, se são auditados regularmente e se os tokens podem ser resgatados por ativos físicos ou dinheiro.
Se um projeto apenas utilizar nomes e imagens associados ao ouro, cobre ou outras Commodities, sem mecanismos de custódia e resgate, estará mais próximo de um ativo Meme baseado em Commodities do que de um RWA de Commodities em sentido estrito.
Principais questões enfrentadas pelos RWA em escala
O maior gargalo dos RWA continua sendo formado por questões jurídicas e de conformidade, e não por Contratos Inteligentes.
Diferentes países definem valores mobiliários, fundos, Commodities e direitos de credores de maneiras distintas. A circulação cross-border de tokens pode, portanto, acionar várias estruturas regulatórias. Os emissores também precisam tratar de KYC, prevenção à lavagem de dinheiro, elegibilidade dos investidores e privacidade de dados.
A custódia dos ativos é outro componente fundamental. A quantidade de tokens on-chain precisa permanecer consistente com a quantidade de ativos do mundo real. Os custodiantes precisam fornecer informações verificáveis sobre reservas e auditorias.
A liquidez não pode ser negligenciada. O crescimento do volume de emissão não indica crescimento da Profundidade do mercado, e o aumento do número de holders não significa que os ativos possam ser liquidados rapidamente.
Os RWA também exigem padrões padronizados de identidade, mensagens e ativos. Sem interoperabilidade, ativos e recursos não poderão circular de forma eficiente entre plataformas, e o mercado se fragmentará em vários sistemas fechados.
Como determinar se um projeto de RWA entrou no estágio de aplicação no mundo real
Para determinar se um projeto de RWA tem valor prático, concentre-se em quatro áreas.
-
Direitos: o projeto explica claramente o que os tokens representam? Os holders têm direito a juros, dividendos, resgate ou alienação?
-
Ativos: quem mantém os ativos subjacentes em custódia? Auditorias, Prova de Reservas e avaliações independentes estão disponíveis?
-
Mercado: os tokens têm subscrição, resgate e negociação contínuos no mercado secundário? A liquidez consegue suportar períodos de estresse?
-
Finanças: os ativos estão sendo usados para empréstimos, garantia, acordos de recompra, pagamentos ou liquidação, em vez de permanecerem simplesmente como saldos em Carteiras?
Somente quando essas quatro áreas formarem um ciclo completo os RWA poderão realmente passar da emissão de ativos para as aplicações financeiras.
Conclusão
A primeira fase dos RWA envolve converter ativos do mundo real em certificados digitais na blockchain. A próxima fase consiste em tornar esses certificados ativos utilizáveis nos mercados financeiros.
Eles precisam permitir negociação contínua, ser resgatáveis quando necessário, servir como garantia para desbloquear liquidez e ser liquidados simultaneamente com dinheiro on-chain. Somente após essas etapas os RWA deixarão de ser uma representação digital de ativos tradicionais e se tornarão uma nova infraestrutura financeira.
Os títulos públicos tokenizados assumiram a liderança porque combinam avaliação transparente, risco de crédito relativamente baixo e demanda clara por garantias. Ações, crédito privado, Commodities e imóveis precisam lidar com questões mais complexas relacionadas a propriedade, avaliação, custódia e regulamentação.
No futuro, a competição no mercado provavelmente mudará de quem emitiu mais tokens para quem possui maior atividade de negociação, liquidez mais profunda, capacidades mais robustas de garantia e uma rede de liquidação mais completa.
O sucesso dos RWA será determinado, em última análise, não pelo número de tokens, mas pela capacidade de esses tokens entrarem em processos financeiros reais.
Perguntas Frequentes
Qual é a mudança mais importante na próxima fase dos RWA?
A mudança mais importante é a transição da emissão de ativos para a negociação contínua, o financiamento com garantia e a liquidação em tempo real. Levar os ativos para a blockchain é apenas o ponto de partida. Seu valor real vem do uso posterior.
Por que os títulos públicos dos EUA tokenizados estão se desenvolvendo mais rapidamente?
Os títulos públicos dos EUA têm avaliações transparentes, risco de crédito relativamente baixo, mecanismos claros de rendimento e capacidade de servir como garantias on-chain e instrumentos de gestão de caixa. Por isso, têm maior probabilidade de conquistar a adoção institucional.
Os tokens de RWA podem ser vendidos a qualquer momento?
Não necessariamente. Alguns projetos permitem negociação on-chain ininterrupta, enquanto outros continuam sujeitos a horários de negociação, elegibilidade dos investidores, períodos de resgate e restrições de liquidez. A possibilidade de liquidar rapidamente um ativo depende de seus termos específicos.
Os RWA podem ser usados como garantias DeFi?
Sim, mas precisam atender a condições como precificação confiável, direitos jurídicos claros, possibilidade de transferência dos tokens e liquidez suficiente no mercado. Nem todo token de RWA é adequado para uso como garantia.
Uma ação tokenizada equivale à compra de uma ação real?
Não necessariamente. Somente produtos com custódia efetiva das ações, direitos acionários claros e uma estrutura de emissão em conformidade podem representar direitos relacionados a ações. Muitos tokens de ações são apenas ativos de acompanhamento de preços.
Os RWA substituirão os mercados financeiros tradicionais?
Não no curto prazo. É mais provável que os RWA se integrem a bancos, corretoras, fundos, custodiantes e sistemas de compensação para aprimorar os processos de emissão, negociação, garantia e liquidação, em vez de substituir completamente as instituições financeiras tradicionais.
Como avaliar a escala de emissão de um projeto de RWA?
O volume de emissão indica apenas quantos tokens foram criados. Ele não prova que o mercado tenha nível equivalente de atividade de negociação ou demanda. Também é necessário avaliar os holders ativos, a negociação secundária, o volume de resgates e a utilização como garantia.
Qual é o maior risco enfrentado pelos projetos de RWA?
O maior risco geralmente é a existência de uma conexão jurídica e patrimonial pouco clara entre os ativos do mundo real e os tokens on-chain. Os investidores também devem considerar os riscos de custódia, avaliação, liquidez, Contrato Inteligente, regulamentação e operações cross-chain.
Artigos Relacionados

A Sidra Chain ultrapassará US$ 1.000? Uma análise realista das projeções de preço da Sidra Chain para 2026–2027
Os preços sobem enquanto as taxas diminuem: com o capital de Wall Street chegando ao mercado de cripto, o mercado está entrando em um “bull run em camadas”?
O que é o USDC? Análise de uma das Stablecoins mais notáveis.
Fragmentação de NFT: um mecanismo inovador para reduzir barreiras e ampliar a liquidez
O que é USDD? Guia completo da Stablecoin descentralizada