
Os preços continuam a subir e as taxas de comissão estão a diminuir: com o capital de Wall Street a entrar no mercado de criptomoedas, estará o mercado a iniciar um "mercado em alta por camadas"?
O mais recente paradoxo do mercado: subida dos preços, mas sentimento bearish nos futuros
Nos últimos dias, o mercado apresentou um cenário que parece contraditório:
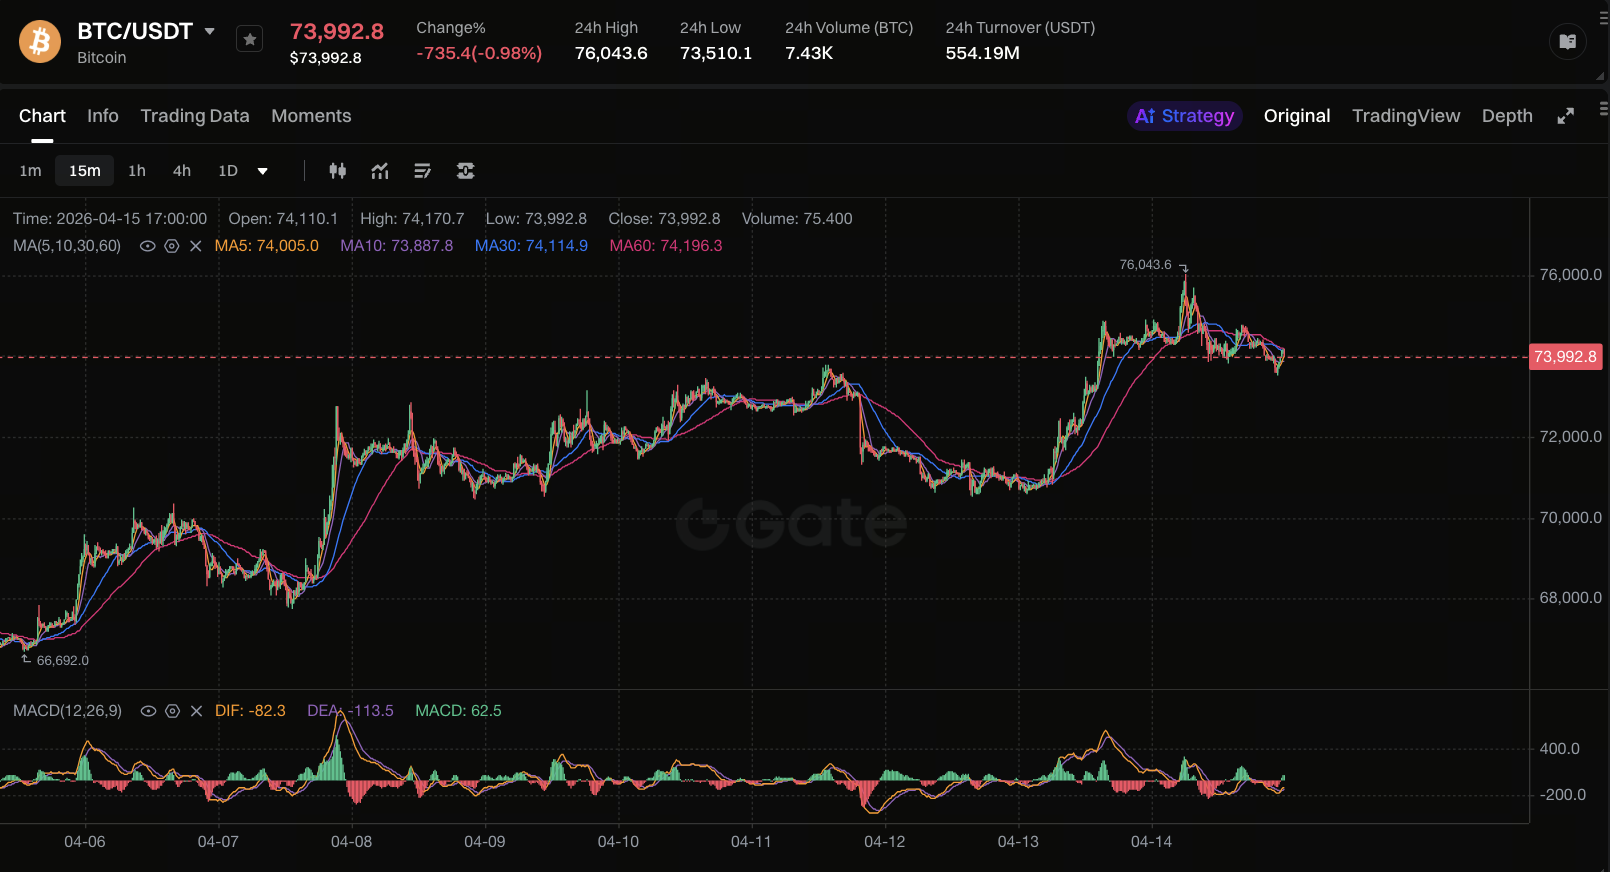
Fonte da imagem: Página de mercado da Gate
Por um lado, o Bitcoin atingiu quase 76 000 $ antes de corrigir, elevando o seu centro de preços face a períodos anteriores. Por outro lado, a Taxa de financiamento nas principais CEX e DEX não acompanhou este movimento; permanece em território bearish, com o sentimento short por vezes ainda mais forte do que no dia anterior.
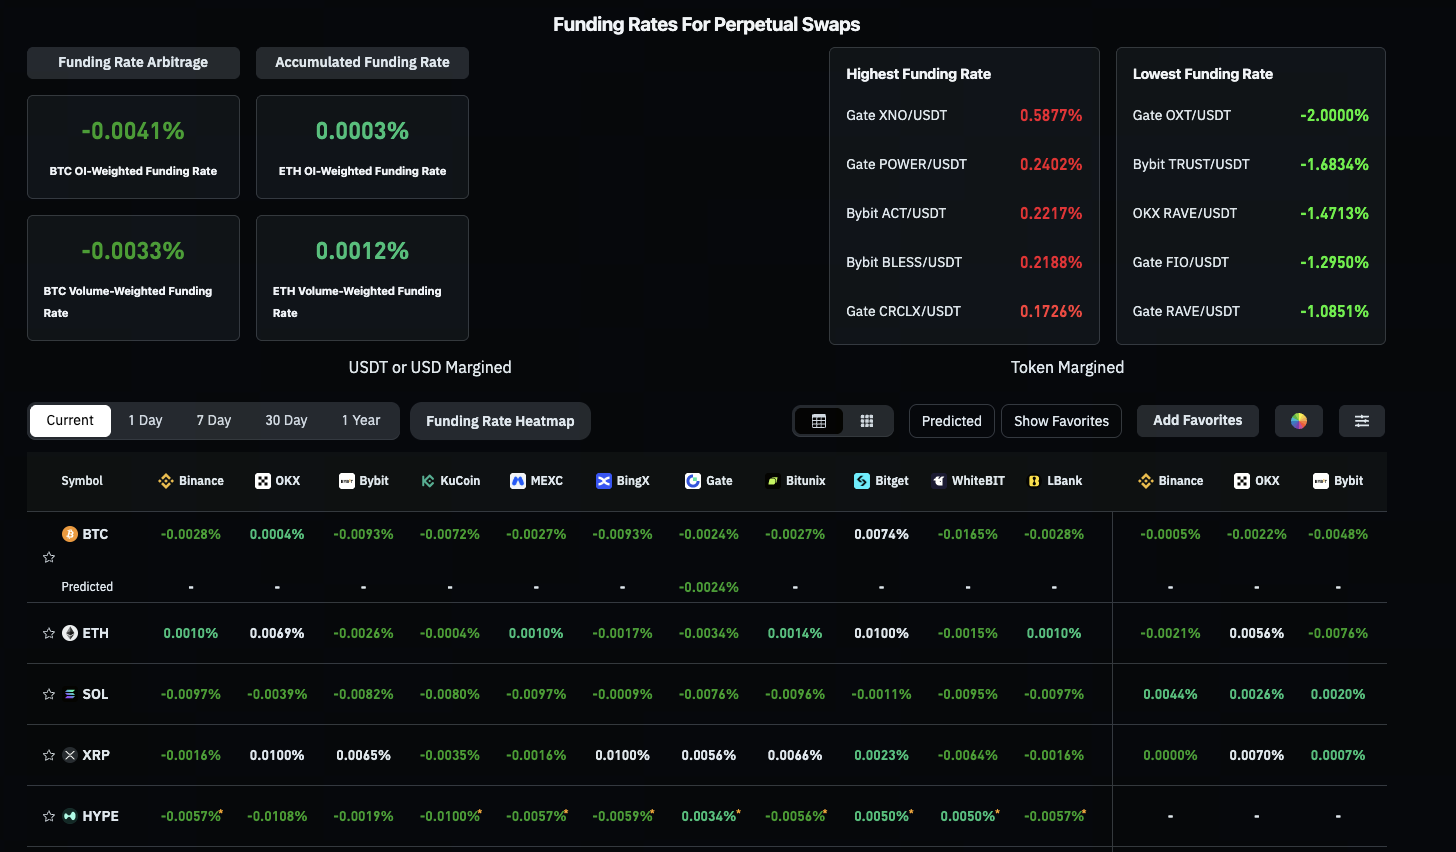
Fonte da imagem: Página da Taxa de financiamento da Coinglass
Isto reflete a nova normalidade após as mudanças estruturais do mercado. Em ciclos anteriores, impulsionados pelo retalho, as subidas de preços eram normalmente acompanhadas por uma rápida passagem para Taxas de financiamento positivas e posições long congestionadas. Agora, com o aprofundamento da institucionalização, os motores de preço e o sentimento nos futuros dissociaram-se, criando um mercado onde “o Spot mantém-se forte, os futuros continuam bearish”.
Porque coexistem “ganhos de preço + Taxas de financiamento negativas”?
As ofertas à vista e as posições em futuros têm origem em participantes de mercado distintos
Os fluxos para o mercado à vista são cada vez mais impulsionados por ETF, contas de gestão de ativos e capital orientado para alocação, enquanto o mercado de futuros continua dominado por negociadores de alta frequência e de curto prazo.
Os primeiros priorizam alocações trimestrais e orçamentos de risco, enquanto os segundos focam-se na volatilidade intradiária e em reduções de curto prazo. Com horizontes temporais diferentes, os seus sinais entram frequentemente em conflito.
Cobertura institucional deprime sistematicamente as Taxas de financiamento
O aumento da participação institucional faz com que uma abordagem comum seja “Spot long + Perp short” ou “posições em ETF + cobertura com derivados”.
Estas estratégias não são apostas bearish puras, mas sim táticas de gestão de risco. Contudo, refletem-se como aumento da oferta short no Livro de ordens, pressionando a Taxa de financiamento para valores mais baixos.
Oscilações de preço e recuos reforçam narrativas bearish de curto prazo
Quando os preços ultrapassam níveis-chave e depois recuam, os negociadores de curto prazo interpretam frequentemente este movimento como um “falso breakout”.
Se a Taxa de financiamento já se encontra contida nesta fase, novas posições short podem aprofundar ainda mais o sentimento bearish, levando a situações onde “o preço não enfraqueceu, mas o sentimento torna-se bearish primeiro”.
A Taxa de financiamento é um indicador de congestionamento, não um preditor de tendência
A Taxa de financiamento serve, sobretudo, para equilibrar os custos de long e short nos futuros perpétuos.
Responde à pergunta “quem está mais congestionado”, mas não sinaliza autonomamente se uma tendência terminou. Em ciclos liderados por instituições, depender apenas da Taxa de financiamento aumenta o risco de interpretação errada.
Como Wall Street está a remodelar o mercado: de plataforma de negociação a mercado de produtos
Se 2024 marcou o início da “legalização dos ETF à vista”, 2026 inaugura uma era de “competição de produtos”.
O pedido da Goldman Sachs para um Bitcoin Premium Income ETF é um marco—Wall Street já não vende apenas exposição ao Bitcoin, mas também volatilidade e estruturas de retorno do Bitcoin.
Esta mudança traz três alterações fundamentais:
- Entradas de capital: Os fundos cripto já não se limitam a bolsas e pontes on-chain; os canais tradicionais de gestão de património tornam-se novas fontes de capital incremental.
- Atributos do capital: A fatia de capital de impulso de curto prazo está a diminuir, enquanto o capital de rotação média e baixa, orientado por orçamento de risco, está a crescer.
- Modelos de preços: O mercado está a passar de “observar movimentos do preço à vista” para uma formação de preços abrangente que inclui “Spot + volatilidade + procura de produtos”.
O mercado cripto atual assemelha-se, assim, a um sistema financeiro estratificado, e não a um mercado governado apenas pelo sentimento.
Lógica de rotação na nova estrutura de capital: BTC, ETH e ativos de alto beta
Com a estratificação do capital, os ciclos de rotação também estão a ser redefinidos:
- Primeira camada: BTC como núcleo—as instituições priorizam a alocação no BTC mais líquido e regulado.
- Segunda camada: ETH como centro—assim que o BTC estabiliza, parte dos orçamentos de risco migra para o ETH, refletindo-se na força relativa e renovada atividade deste ativo.
- Terceira camada: Temas de alto beta—as altcoins continuam a ter oportunidades, mas agora dependem de catalisadores claros e de liquidez suficiente, e não de rallies beta generalizados.
Mesmo com Taxas de financiamento bearish, os preços podem manter-se resilientes porque nem todo o capital de suporte está posicionado em futuros perpétuos.
O principal risco deste ciclo: não é falta de capital, mas desalinhamento
O maior risco atual não é “ausência de capital incremental”, mas sim “desalinhamento entre o novo capital e a estrutura de negociação”. Isto observa-se em:
- O capital à vista de movimento lento está a entrar no mercado, mas o segmento de futuros continua dominado por excesso de alavancagem.
- O capital institucional privilegia os ativos core, mas o mercado interpreta erradamente isto como um mercado em alta para todos os ativos.
- A rotação rápida entre ativos de risco leva o capital de impulso a aumentar posições nos momentos menos oportunos.
O resultado é, normalmente, índices estáveis mas desempenhos muito díspares entre ativos individuais. Investidores que continuam a negociar segundo a antiga lógica de “difusão generalizada” tendem a sofrer reduções repetidas num mercado orientado estruturalmente.
Estrutura prática: três indicadores-chave para avaliar a continuação da tendência
Quando “preço e Taxa de financiamento divergem”, é essencial monitorizar pelo menos três conjuntos de dados—não apenas um sinal.
- Taxa de financiamento (sentimento): Avaliar se as posições long/short estão extremamente congestionadas. Leituras bearish não sinalizam sempre uma perspetiva bearish, podendo indicar potenciais short squeezes ou risco reflexivo.
- Juros em aberto (alavancagem): Se os preços sobem em simultâneo com OI, está a entrar nova alavancagem; se o OI cai, trata-se sobretudo de cobertura short. A sustentabilidade destes cenários é diferente.
- Fluxos líquidos à vista e capital em ETF (cash): Essencial para determinar se existe compra real a suportar a tendência. Sem entradas de cash, qualquer recuperação técnica é mais frágil.
Método simplificado de avaliação:
- Taxa de financiamento bearish + OI a subir + entradas líquidas à vista: Maior probabilidade de subida sustentada dos preços; atenção a short squeezes passivos.
- Taxa de financiamento bearish + OI a subir + Spot a enfraquecer: Indica jogos de alto nível, com risco acrescido de reversões bruscas.
- Taxa de financiamento neutra + OI moderado + entradas à vista sustentadas: Estrutura mais saudável, ideal para manter tendências.
Conclusão: o mercado está em reprecificação estrutural, não num simples ciclo bull ou bear
Atualmente, mesmo com a recuperação dos preços, a Taxa de financiamento mantém-se bearish. Isto demonstra que o mercado entrou numa nova fase—não apenas uma rotação bull-bear simples, mas uma reprecificação das fontes de capital, estruturas de produto e expressão do risco.
No futuro, a análise de mercado deve ir além do pensamento linear. A abordagem mais eficaz: tratar o preço como resultado, a Taxa de financiamento como medida de congestionamento e os fluxos de ETF e Spot como força motriz. Quando os três se alinham, a tendência é estável; quando divergem, é altura de abrandar a negociação.
Nesta era de institucionalização, o maior risco não é ser bullish ou bearish—é utilizar antigos manuais de mercado para interpretar novas dinâmicas estruturais.
Artigos relacionados

A Sidra vai ultrapassar os 1000 $? Uma análise realista das previsões de preço da Sidra Chain em 2026–2027
O que é a USDC? Análise de uma das stablecoins mais notáveis.
O que é uma carteira BEP20? Uma análise aprofundada das suas utilizações e funcionalidades essenciais
Polygon Mainnet: a moldar o novo paradigma da escalabilidade Layer 2 e da governança Ethereum
Fragmentação de NFT: um mecanismo inovador para reduzir barreiras e potenciar a liquidez