
Поиск токена/кошелька
Каков следующий этап развития RWA? От выпуска Actifs к постоянной торговле, обеспечению и расчетам
RWA — это финансовая модель, которая позволяет регистрировать, передавать и управлять активами реального мира, включая акции, облигации, фонды, государственные облигации, частные кредиты, недвижимость и товары, в виде цифровых токенов. Ее задача не ограничивается созданием записи в блокчейне. Токенизация должна сделать выпуск, торговлю, использование в качестве обеспечения и расчеты по таким активам более эффективными.
В последние годы рынок RWA главным образом изучал, какие активы можно перевести в блокчейн и какого объема может достичь ончейн-выпуск. Теперь, когда появляются токенизированные государственные облигации, фонды и кредитные продукты, внимание смещается к следующим вопросам. Сохранят ли эти активы ликвидность после выпуска? Можно ли будет использовать их для заимствования под обеспечение? Смогут ли они перемещаться между разными сетями? Можно ли автоматически рассчитываться по доходу и основной сумме?
Следующий этап развития RWA связан не с выпуском новых токенов, а с их включением в реальные финансовые процессы. Токенизация станет финансовой инфраструктурой, а не просто подтверждением концепции, только тогда, когда активы можно будет использовать, финансировать, обменивать и применять для формирования регулярных денежных потоков.
## Ключевые выводы
- На следующем этапе RWA основное внимание будет уделяться постоянной торговле, использованию активов в качестве обеспечения и расчетам. Само по себе увеличение объема выпуска уже не является главным показателем.
- Токенизированные государственные облигации США остаются наиболее зрелой средой для институционального тестирования.
- Токенизированные акции необходимо разделять на активы с фактическим хранением базовых акций, синтетические продукты, отслеживающие цены, и тематические Мем-активы.
- Частные кредиты и недвижимость могут приносить более высокий доход, но связаны с повышенными рисками оценки, дефолта и юридических споров.
- Вторичному рынку RWA нужны механизмы подписки, погашения, ценообразования и переводов, соответствующих требованиям законодательства.
- Для использования RWA в качестве обеспечения необходимы надежные оракулы, юридическая исполнимость и достаточная ликвидность.
- Механизм Delivery versus Payment (DvP) позволяет одновременно рассчитываться за денежные средства и ценные бумаги, но требует подключения к банковским и клиринговым системам.
- Объем выпуска не свидетельствует о реальном внедрении. Гораздо важнее активная торговля, использование в качестве обеспечения и фактические денежные потоки.
- Для масштабирования RWA необходима инфраструктура хранения активов, идентификации, соответствия требованиям, оракулов и кроссчейн-совместимости.
- При оценке проекта в первую очередь следует проверять юридические права, резервы активов, ликвидность и реальное использование.
## Этапы развития RWA меняются
Развитие RWA обычно проходит четыре этапа.
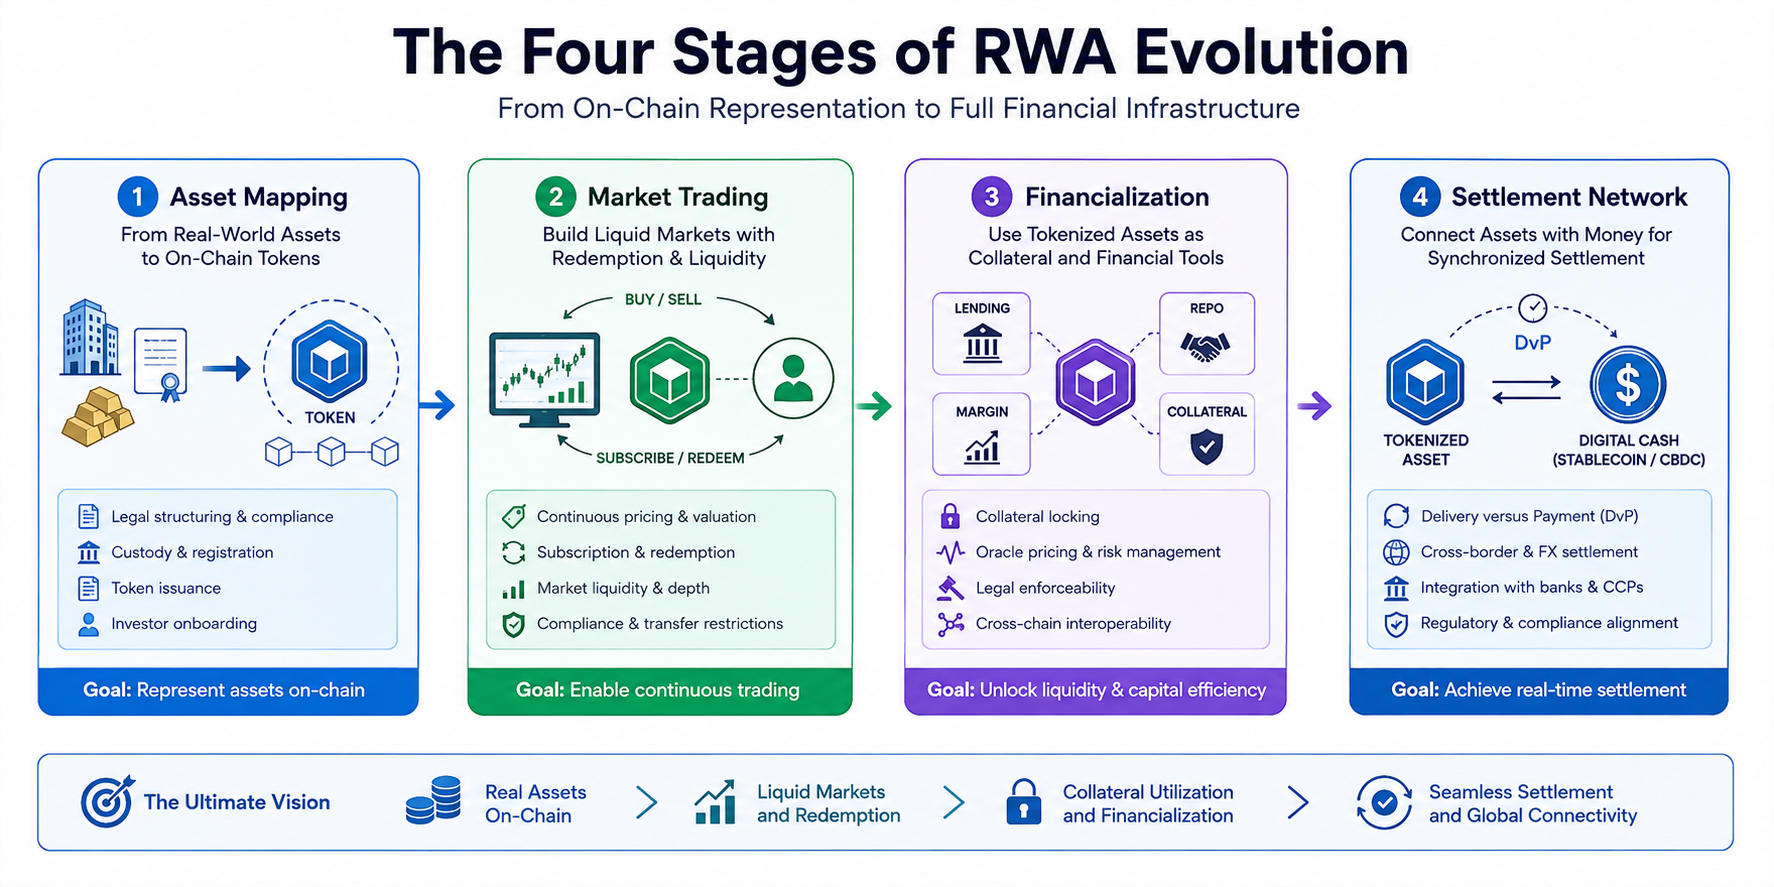
На первом этапе активы отображаются в блокчейне. Активы реального мира или права на выгоды от их владения представляются в виде ончейн-токенов. Проекты решают задачи регистрации, выпуска и подтверждения прав собственности.
На втором этапе формируется рынок торговли. Токенизированным активам обеспечиваются надежные механизмы подписки, погашения и ликвидности на вторичном рынке. Инвесторы могут покупать их, а при необходимости продавать или конвертировать.
На третьем этапе активы финансовизируются. Токенизированные активы используют для кредитования, сделок РЕПО, маржинальной торговли и управления обеспечением. Они перестают быть исключительно инвестиционными инструментами и становятся рабочим ресурсом финансовой системы.
На четвертом этапе создается расчетная сеть. Токенизированные активы подключаются к стейблкоинам, токенизированным депозитам или расчетным активам центральных банков. Это позволяет одновременно передавать денежные средства и активы.
Сейчас разные проекты RWA находятся на разных этапах. Токенизированные государственные облигации США уже поддерживают торговлю и использование в качестве обеспечения. Некоторые проекты, связанные с акциями и фондами, изучают круглосуточное обращение. Частные кредиты и недвижимость по-прежнему сталкиваются с ограничениями в области раскрытия информации, оценки и юридической исполнимости.
## Почему выпуск активов больше не является конечной целью
Технически выпустить токен RWA несложно. Эмитент создает смарт-контракт, определяет объем выпуска и записывает данные о держателях в блокчейн. Однако это отвечает только на вопрос о представлении актива. Способ его использования остается неурегулированным.
Если токенизированный фонд после выпуска почти не торгуется, ончейн-запись сама по себе не создаст ликвидность. Если токенизированную облигацию нельзя использовать в качестве обеспечения, она не войдет в более широкую финансовую систему. Если для токенизированной акции не определены права акционеров и порядок выплаты дивидендов, она может остаться обычным инструментом отслеживания цены.
Поэтому полноценный проект RWA должен ответить на четыре вопроса:
- Какие юридические права получают держатели?
- Как оцениваются базовые активы и кто их хранит?
- Можно ли постоянно торговать токенами и погашать их?
- Можно ли использовать активы для кредитования, платежей и расчетов?
Именно поэтому рынок переходит от конкуренции за объем выпуска к конкуренции за практическое применение.
## Первый этап RWA: от активов реального мира к ончейн-сертификатам
Перевод активов реального мира в блокчейн обычно включает отбор активов, юридическое структурирование, регистрацию хранения, выпуск токенов и проверку соответствия инвесторов установленным требованиям.
Например, при токенизации государственных облигаций США управляющий фондом сначала покупает облигации. Затем хранитель принимает их на хранение. После этого выпускаются ончейн-токены, представляющие доли фонда или права на выгоды от владения активами. Токены инвесторов обычно не являются самими государственными облигациями. Они подтверждают договорные права на фонд или специальную проектную компанию.
Это различие принципиально важно. Блокчейн фиксирует переводы токенов, но не может автоматически доказать существование базовых активов реального мира. Их подлинность по-прежнему подтверждается хранителями, аудиторскими отчетами, юридическими документами и надзором регулирующих органов.
Для акций, недвижимости и частных кредитов юридическая связь между ончейн-токенами и активами реального мира еще сложнее. Проект должен четко определить, получают ли держатели право на дивиденды, участие в голосовании, процентный доход, арендные платежи или требования кредитора. Без ясной структуры прав токен нельзя считать полноценным продуктом RWA, даже если он активно торгуется.
## Второй этап: создание устойчивого торгового рынка
Для постоянной торговли RWA нужна более сложная рыночная структура, чем для обычных криптоактивов.
Во-первых, активы должны иметь непрерывное ценообразование. У государственных облигаций и акций, торгующихся на открытом рынке, есть наблюдаемые рыночные цены, поэтому их оценка относительно проста. Частные кредиты, недвижимость и инфраструктурные активы требуют моделей оценки, финансовой отчетности и периодического аудита.
Во-вторых, инвесторам нужны надежные каналы подписки и погашения. Без механизма выхода токенизированным активам будет трудно привлекать долгосрочный капитал. Погашение также зависит от рабочих часов, банковских переводов, ликвидации активов и проверки личности инвестора. Одного автоматического исполнения смарт-контракта для этого недостаточно.
В-третьих, рынку необходима достаточная ликвидность. Автоматизированные маркетмейкеры могут предоставлять пулы ликвидности, но при низкой ликвидности базовых активов ончейн-пулы также не смогут поддерживать крупные сделки. При небольшой глубине рынка даже несколько ордеров на продажу способны вызвать значительное проскальзывание.
Наконец, торговля RWA обычно требует контроля соответствия требованиям. Некоторые активы доступны только квалифицированным инвесторам или инвесторам из определенных юрисдикций. Поэтому токены должны поддерживать белые списки, географические ограничения и блокировку переводов.
Вторичные рынки RWA, скорее всего, не станут копией открытых рынков Мем-монет. Они будут больше похожи на программируемые рынки с ограниченным доступом.
## Третий этап: использование в качестве ончейн-обеспечения
Когда RWA входит в систему обеспечения, активы переходят от пассивного хранения к активному высвобождению ликвидности.
Токенизированные государственные облигации лучше всего подходят для использования в качестве обеспечения. Они имеют прозрачную оценку, относительно низкий кредитный риск и высокий уровень институционального признания. Их можно использовать для кредитования, сделок РЕПО, маржинальной торговли и создания стейблкоинов.
Если заемщик блокирует токенизированные государственные облигации в смарт-контракте, протокол кредитования может автоматически управлять риском на основе цен в реальном времени, коэффициентов обеспечения и условий ликвидации. По сравнению с традиционными процедурами ончейн-модель способна сократить объем ручных подтверждений и межинституциональных сверок.
Однако перед использованием активов в качестве обеспечения необходимо решить несколько вопросов.
Во-первых, оракулы должны предоставлять надежные цены. Ошибка в ценообразовании может привести к ошибочной ликвидации или недостаточному обеспечению позиции.
Во-вторых, токены должны иметь юридическую силу. Если заемщик допустит дефолт, кредитор должен иметь законную возможность распорядиться активами, лежащими в основе токенов. Одного кода смарт-контракта для этого недостаточно.
В-третьих, активы должны быть достаточно ликвидными. Даже при теоретически стабильной стоимости токен может оказаться непригодным в качестве обеспечения, если его нельзя быстро продать во время рыночного стресса.
В-четвертых, разные сети должны поддерживать взаимодействие. Если обеспечение заблокировано в закрытой сети, возможности его применения будут ограничены.
## Четвертый этап: подключение платежей и окончательных расчетов
Главная ценность RWA заключается не просто в переводе активов в блокчейн. Она состоит в возможности торговать и рассчитываться по этим активам в единой цифровой среде.
Традиционная финансовая операция обычно проходит через несколько систем. Торговые платформы сопоставляют ордера, хранители регистрируют активы, банки обрабатывают платежи, а клиринговые организации проводят окончательные расчеты. Задержка на любом этапе создает расчетный риск и может заблокировать капитал.
Если объединить токенизированные активы с ончейн-денежными средствами, становится возможным механизм Delivery versus Payment (DvP). Покупатель платит токенизированными депозитами или стейблкоинами, а продавец передает токенизированные ценные бумаги. После выполнения условий обеими сторонами смарт-контракт одновременно завершает обмен.
В трансграничные операции можно также включить валютный обмен. Покупатель платит в одной валюте, продавец получает другую, а активы и денежные средства передаются атомарно.
Однако блокчейн решает только задачи синхронизации реестра и автоматического исполнения. Он не устраняет автоматически проблемы валютного обмена, контроля движения капитала, противодействия отмыванию денег, налогообложения и юрисдикции. Чтобы обслуживать институциональный рынок, расчетная сеть RWA должна взаимодействовать с банками, клиринговыми организациями и регуляторными системами.
## Почему токенизированные государственные облигации стали основной площадкой для тестирования
Токенизированные государственные облигации США занимают важное место на рынке RWA по нескольким очевидным причинам.
Государственные облигации имеют прозрачные рыночные цены, относительно низкий кредитный риск и понятные механизмы выплаты процентов. Одновременно они удовлетворяют спрос на доходность, ликвидность и обеспечение. Кроме того, они могут служить базовыми активами для стейблкоинов и протоколов DeFi, предоставляя ончейн-капиталу относительно стабильные источники дохода.
Проекты BUIDL от BlackRock, BENJI от Franklin Templeton и Ondo продолжают привлекать внимание институциональных участников к токенизированным государственным облигациям. Публичные рыночные данные и отраслевые отчеты показывают, что в 2026 году рынок токенизированных государственных облигаций продолжил расти. При этом рынок все чаще оценивает не только объем выпуска, но и количество держателей, активность вторичной торговли и использование в качестве обеспечения.
Однако токенизированные государственные облигации также несут риски. Инвесторам необходимо выяснить, подтверждают ли токены доли фонда, права на выгоды от владения активами или иные договорные права. Следует также учитывать сроки погашения, минимальную сумму подписки, требования к квалифицированным инвесторам и комиссии за управление.
## Разные направления для акций, частных кредитов и товаров
### Токенизированные акции
Токенизация акций привлекательна для пользователей, но предъявляет более сложные юридические и регуляторные требования. Полноценные токенизированные акции должны учитывать хранение, дивиденды, голосование, корпоративные действия и защиту инвесторов.
На рынке также есть синтетические токены акций. Они лишь отслеживают цены и не подтверждают фактическое владение акциями. Инвесторам необходимо различать активы с фактическим хранением базовых акций, синтетические активы, отслеживающие цены, и исключительно тематические Мем-активы.
### Частные кредиты
К частным кредитам относятся корпоративные займы, дебиторская задолженность и финансирование цепочек поставок. Перевод таких активов в блокчейн теоретически может улучшить регистрацию займов, распределение процентного дохода и отслеживание погашений.
Однако у них нет прозрачных рыночных цен, выше кредитный риск, а взыскание задолженности при дефолте требует более сложных юридических процедур. Токенизация не устраняет риск дефолта заемщика. Она лишь может улучшить отдельные записи и процессы.
### Товары
Золото, медь и энергетические продукты можно токенизировать на основе хранения резервов, складских расписок или долей фондов. Ключевые вопросы таковы: существуют ли физические активы, кто их хранит, проходят ли они регулярный аудит и можно ли обменять токены на физические активы или денежные средства.
Если проект использует только названия и изображения золота, меди или других товаров, но не предоставляет механизмов хранения и погашения, он ближе к тематическому Мем-активу, чем к товарному RWA в строгом смысле.
## Ключевые проблемы масштабирования RWA
Главное ограничение для RWA связано с юридическими вопросами и соответствием требованиям, а не со смарт-контрактами.
В разных странах ценные бумаги, фонды, товары и права кредиторов определяются по-разному. Поэтому трансграничное обращение токенов может подпадать под несколько регуляторных режимов. Эмитентам также необходимо решать вопросы KYC, противодействия отмыванию денег, соответствия требованиям к инвесторам и конфиденциальности данных.
Критически важную роль играет хранение активов. Количество ончейн-токенов должно соответствовать количеству активов реального мира. Хранители должны предоставлять проверяемые сведения о резервах и результатах аудита.
Ликвидность также нельзя оставлять без внимания. Рост объема выпуска не означает увеличения глубины рынка. Рост числа держателей не гарантирует возможности быстро продать активы.
RWA нужны стандартизированные решения для идентификации, обмена сообщениями и представления активов. Без совместимости активы и денежные средства не смогут эффективно перемещаться между платформами, а рынок разделится на множество закрытых систем.
## Как определить, вышел ли проект RWA на этап практического применения
Практическую ценность проекта RWA следует оценивать по четырем направлениям.
- Права: ясно ли проект объясняет, что именно представляют собой токены? Получают ли держатели право на процентный доход, дивиденды, погашение или распоряжение активами?
- Активы: кто хранит базовые активы? Доступны ли результаты аудита, подтверждение резервов и независимая оценка?
- Рынок: поддерживают ли токены постоянную подписку, погашение и торговлю на вторичном рынке? Сохраняется ли ликвидность в условиях рыночного стресса?
- Финансы: используются ли активы для кредитования, предоставления обеспечения, сделок РЕПО, платежей или расчетов, а не просто хранятся на балансах кошельков?
RWA действительно перейдет от выпуска активов к финансовому применению только тогда, когда эти четыре направления образуют замкнутый цикл.
## Заключение
На первом этапе RWA активы реального мира превращаются в цифровые сертификаты на блокчейне. На следующем этапе эти сертификаты должны стать активами, пригодными для использования на финансовых рынках.
Они должны поддерживать постоянную торговлю, погашаться при необходимости, использоваться в качестве обеспечения для высвобождения ликвидности и одновременно рассчитываться с ончейн-денежными средствами. Только после этого RWA выйдет за рамки цифрового представления традиционных активов и станет новой финансовой инфраструктурой.
Токенизированные государственные облигации вышли вперед благодаря прозрачной оценке, относительно низкому кредитному риску и устойчивому спросу на обеспечение. Акциям, частным кредитам, товарам и недвижимости предстоит решить более сложные вопросы владения, оценки, хранения и регулирования.
В будущем конкуренция на рынке, вероятно, сместится от количества выпущенных токенов к активности торговли, глубине ликвидности, эффективности обеспечения и полноте расчетной сети.
Успех RWA в конечном итоге будет определяться не количеством токенов, а их способностью участвовать в реальных финансовых процессах.
## Часто задаваемые вопросы
### Какое изменение будет наиболее важным на следующем этапе развития RWA?
Главным изменением станет переход от выпуска активов к постоянной торговле, финансированию под обеспечение и расчетам в реальном времени. Перевод активов в блокчейн является лишь началом. Их реальная ценность раскрывается при дальнейшем использовании.
### Почему токенизированные государственные облигации США развиваются быстрее всего?
Государственные облигации США имеют прозрачную оценку, относительно низкий кредитный риск и понятные механизмы формирования доходности. Их можно использовать как ончейн-обеспечение и инструмент управления денежными средствами. Поэтому они с большей вероятностью получат институциональное распространение.
### Можно ли продать токены RWA в любое время?
Не обязательно. Некоторые проекты поддерживают круглосуточную ончейн-торговлю. Другие зависят от торговых часов, требований к инвесторам, сроков погашения и ограничений ликвидности. Возможность быстро выйти из актива определяется его конкретными условиями.
### Можно ли использовать RWA в качестве обеспечения в DeFi?
Да, если актив имеет надежное ценообразование, четкие юридические права, возможность перевода токенов и достаточную рыночную ликвидность. Не каждый токен RWA подходит для использования в качестве обеспечения.
### Равно ли владение токенизированной акцией покупке реальной акции?
Не обязательно. Интересы, связанные с акциями, могут представлять только продукты с фактическим хранением акций, четко определенными правами акционеров и соответствующей требованиям структурой выпуска. Многие токены акций лишь отслеживают цены.
### Заменит ли RWA традиционные финансовые рынки?
В краткосрочной перспективе нет. Вероятнее всего, RWA будет интегрироваться с банками, брокерами, фондами, хранителями и клиринговыми системами. Это улучшит процессы выпуска, торговли, использования обеспечения и расчетов, но не приведет к полной замене традиционных финансовых учреждений.
### Как оценивать масштаб выпуска проекта RWA?
Объем выпуска показывает только количество созданных токенов. Он не подтверждает сопоставимый уровень торговой активности или спроса. Необходимо также оценивать количество активных держателей, объем вторичной торговли, объем погашений и использование активов в качестве обеспечения.
### Какой риск является главным для проектов RWA?
Главный риск обычно связан с неясной юридической и имущественной связью между активами реального мира и ончейн-токенами. Инвесторам также следует учитывать риски хранения, оценки, ликвидности, смарт-контрактов, регулирования и кроссчейн-взаимодействия.
Автор: Learn Team
* Информация не предназначена и не является финансовым советом или любой другой рекомендацией любого рода, предложенной или одобренной Gate Web3.
* Эта статья не может быть опубликована, передана или скопирована без ссылки на Gate Web3. Нарушение является нарушением Закона об авторском праве и может повлечь за собой судебное разбирательство.
Похожие статьи
Новичок
Что такое USDC? Разбор одного из наиболее значимых стейблкоинов.
USDC это стейблкоин с привязкой к доллару США 1:1, запущенный совместно Circle и Coinbase под управлением консорциума Centre.

Новичок
Сможет ли Sidra достичь отметки в 1000 $? Реалистичный анализ прогнозов цены Sidra Chain на 2026–2027 годы
Sidra Chain позиционирует себя как блокчейн, соответствующий нормам шариата. Проект предназначен для пользователей, которые хотят заниматься криптоактивностью без процентов (риба), чрезмерной неопределенности (гарар) и активов, не соответствующих нормам халяль. Именно поэтому вокруг майнинга, KYC, SidraStart и будущего листинга SDA по-прежнему существует крупное сообщество. Однако сама по себе эта концепция не формирует публичную рыночную цену.
Новичок
Цены продолжают расти, а ставки комиссии снижаются. Капитал Уолл-стрит приходит на крипто торговую площадку — начинается ли на рынке «многоуровневый бычий рынок»?
В середине апреля на крипто рынке возникла необычная ситуация: восстановление цен совпало с отрицательной ставкой финансирования. В статье анализируется новая структура дисбаланса капитала между спотом и фьючерсами — на примере заявки Goldman Sachs на Bitcoin Premium Income ETF, изменений потоков капитала в ETF, роста активности ETH и данных Coinglass по ставкам комиссии. Также представлен практический фреймворк наблюдения на основе трех индикаторов и соответствующие методы управления рисками.
Новичок
Фрагментация NFT: инновационный способ снижения барьеров и увеличения Ликвидности
Дробные NFT разбивают уникальные, неделимые NFT на отдельные торгуемые доли. Это дает большему числу инвесторов возможность участвовать в сделках с высокоценными цифровыми активами и существенно повышает ликвидность на торговой площадке NFT.
Новичок
Что такое USDD? Подробное руководство по децентрализованному стейблкоину
USDD — децентрализованный стейблкоин с чрезмерным обеспечением, предназначенный для привязки 1:1 к доллару США и обеспечивающий повышенную стабильность и прозрачность. Его задача — поддерживать безопасность, децентрализацию и стабильность в криптоэкосистеме. USDD доступен для интеграции с DeFi-платформами, предоставляя надежный и прозрачный актив, который расширяет возможности пользователей.
Новичок
Culper Research занимает короткую позицию по ETH: спор по обновлению Fusaka и структурные вызовы в токеномике Ethereum
Culper Research, специализирующаяся на коротких продажах, заявила об открытии шорт-позиций по ETH и сопутствующим ценным бумагам, утверждая, что обновление Fusaka негативно повлияло на токеномику Ethereum. В статье подробно рассматриваются ключевые доводы отчёта, технический фон и рыночные последствия, а также анализируются текущие споры и потенциальные риски, связанные с экономической моделью ETH.