
Пошук токенів/гаманців
Ціни зростають, а ставки комісії знижуються: коли капітал з Wall Street надходить на криптовалютний маркетплейс, чи входить ринок у "layered bull run" (багаторівневий бичачий ринок)?
## Останній ринковий парадокс: зростання цін, але ведмежі настрої на ф'ючерсах
Останні дні ринок продемонстрував на перший погляд суперечливу ситуацію:
Джерело зображення: [Gate Market Page](https://www.gate.com/trade/BTC_USDT)
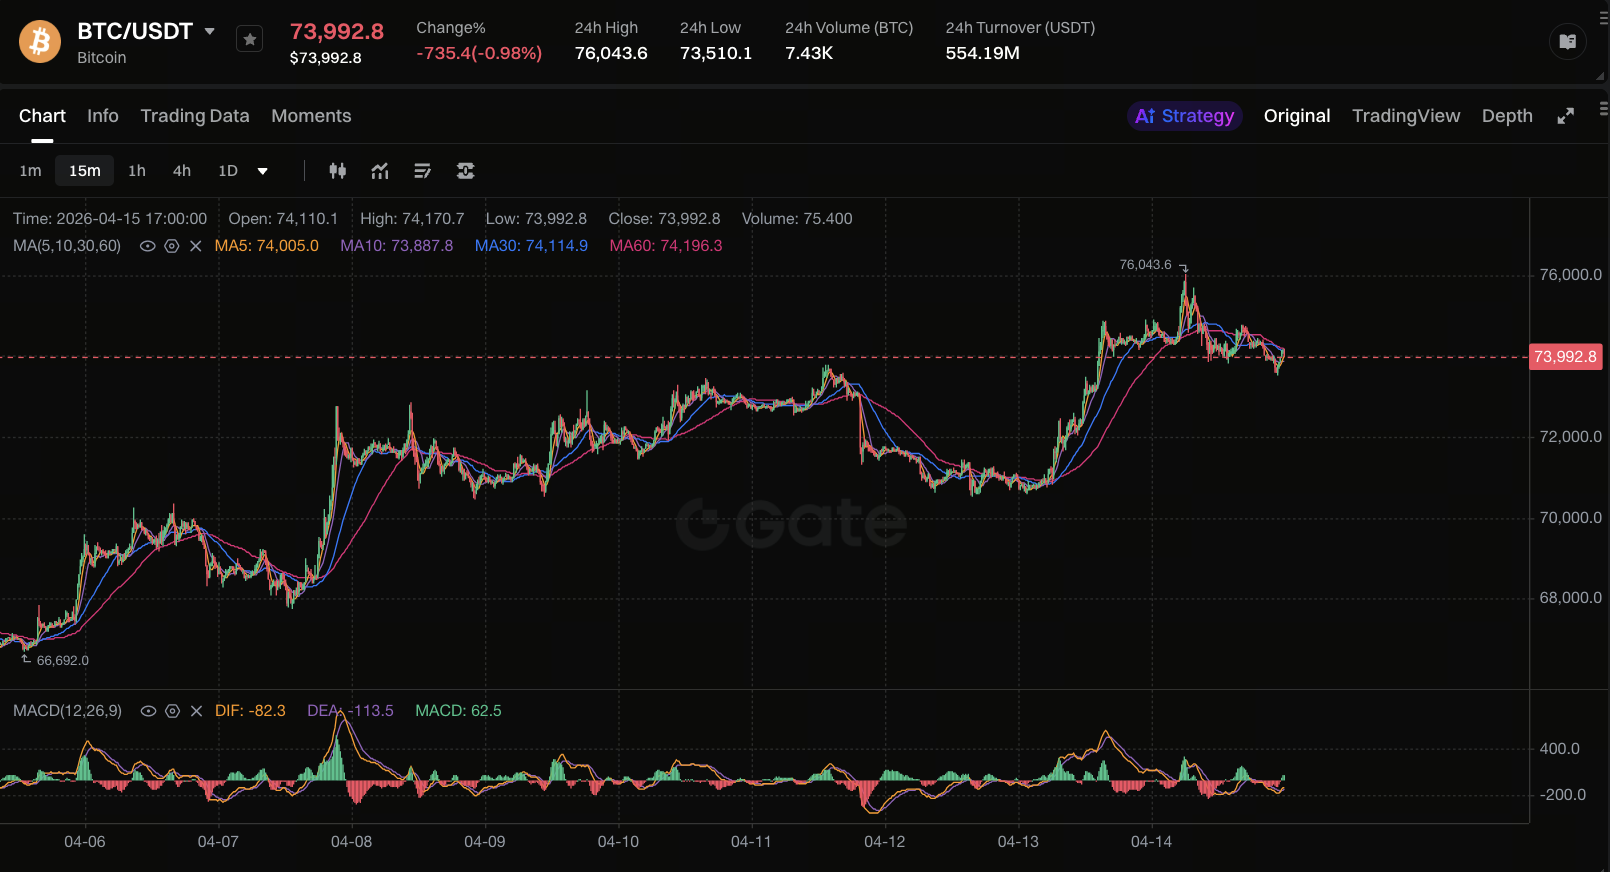
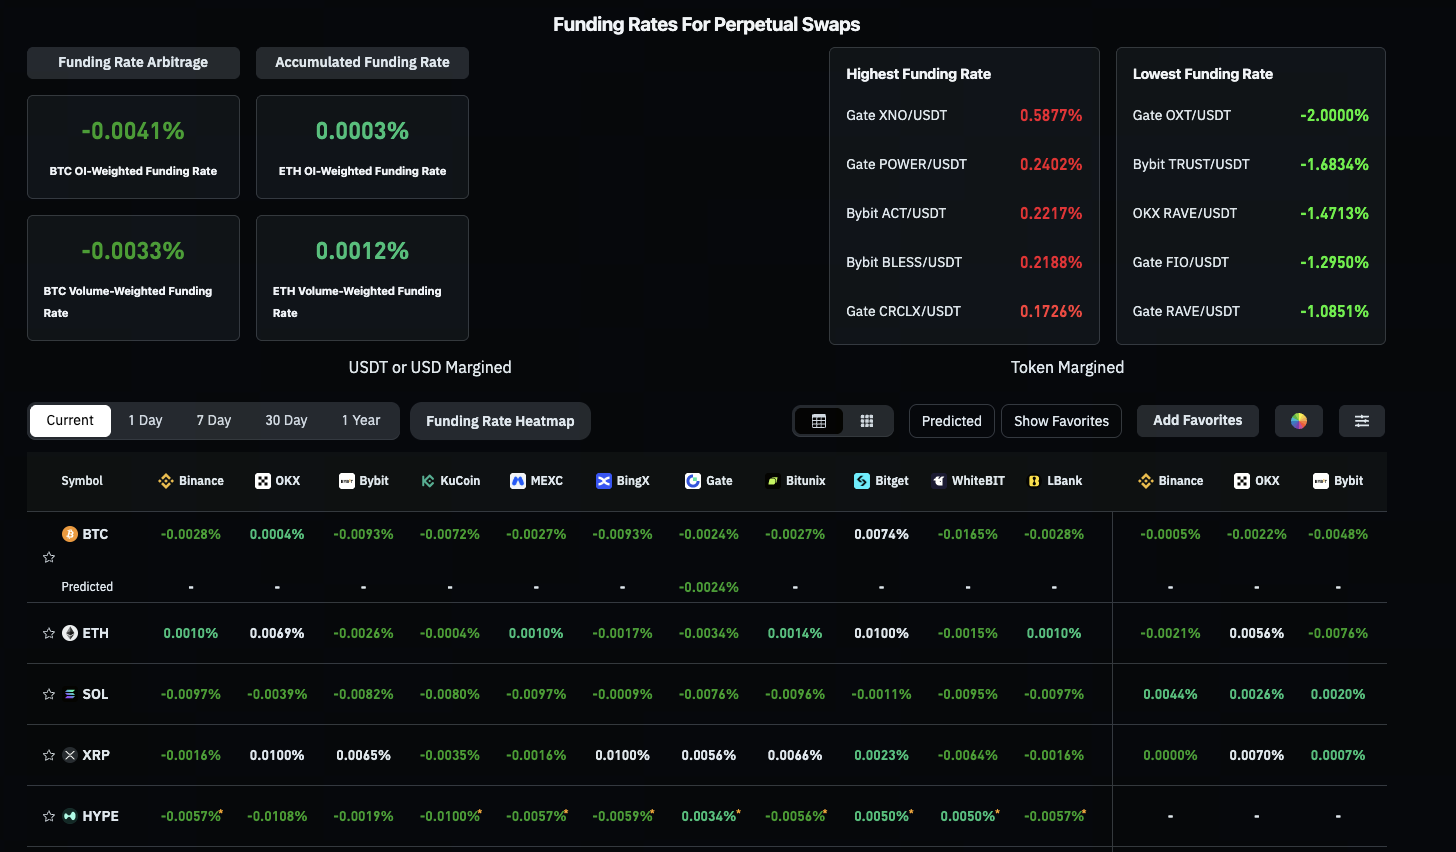
З одного боку, Bitcoin зріс майже до 76 000 доларів, а потім відкотився, піднявши загальний ціновий центр у порівнянні з минулими періодами. З іншого — ставка фінансування на основних CEX і DEX не посилилася відповідно, а навпаки залишилася в зоні ведмежих настроїв, причому короткі позиції іноді домінують навіть більше, ніж напередодні.
Джерело зображення: [Coinglass Funding Rate Page](https://www.coinglass.com/FundingRate)
Це і є нова норма після структурних змін на ринку. У попередніх роздрібних циклах зростання цін майже завжди супроводжувалося різким переходом до позитивних ставок фінансування і переповнених лонг-позицій. Тепер, із поглибленням інституціоналізації, рушії цін і настрої ф'ючерсів розійшлися — маємо ситуацію, коли “Спот залишається сильним, а ф'ючерси — ведмежими”.
## Чому співіснують “зростання цін + негативні ставки фінансування”?
### Біди на споті й позиції на ф'ючерсах формують різні учасники ринку
Вхідні потоки на спот ринок дедалі більше формують ETF, рахунки з управління активами та капітал, орієнтований на алокацію, тоді як ф'ючерсний ринок як і раніше контролюють високочастотні й короткострокові трейдери.
Перші з них розподіляють капітал за квартальними алокаціями та ризик-бюджетами, другі концентруються на внутрішньоденній волатильності й короткострокових просіданнях. Через відмінність часових горизонтів їхні сигнали часто суперечать одне одному.
### Інституційне хеджування системно знижує ставки фінансування
Із зростанням інституційної участі типовою стратегією стає “лонг на споті + шорт на безстрокових ф'ючерсах” або “ETF у портфелі + хеджування деривативами”.
Ці стратегії — це не прямі ведмежі ставки, а інструменти управління ризиком. Але на практиці вони проявляються як зростання пропозиції шортів у книзі ордерів, що тисне на ставку фінансування вниз.
### Цінові сплески й відкати посилюють короткострокові ведмежі наративи
Якщо ціна пробиває ключові рівні, а потім відкочується, короткострокові трейдери часто розглядають це як “хибний прорив”.
Коли в цей момент ставка фінансування вже низька, поява нових шортів ще більше підсилює ведмежі настрої, і виникає ситуація, коли “ціна не ослабла, а настрої вже ведмежі”.
### Ставка фінансування — це показник скупченості, а не індикатор тренду
Ставка фінансування — це механізм балансування вартості лонгів і шортів у безстрокових ф'ючерсах.
Вона показує “де більше скупченість”, але не може самостійно сигналізувати про завершення тренду. В інституціональних циклах орієнтація лише на ставку фінансування підвищує ризик хибної оцінки.
## Як Wall Street змінює ринок: від торгового майданчика до ринку фінансових продуктів
Якщо 2024 рік став початком “легалізації спот-ETF”, то 2026 рік знаменує еру “конкуренції продуктів”.
Заявка Goldman Sachs на запуск Bitcoin Premium Income ETF стала переломним моментом — Wall Street більше не продає лише експозицію на Bitcoin, а й структури волатильності та доходу за Bitcoin.
Це означає три ключові зміни:
1. Капітальні потоки: Криптофонди більше не обмежуються біржами та ончейн-містами; традиційні канали управління статками стають новими джерелами капіталу.
2. Атрибути капіталу: Частка короткострокового імпульсного капіталу знижується, а середньо- і низькооборотний капітал, орієнтований на ризик-бюджети, зростає.
3. Моделі ціноутворення: Ринок переходить від “спостереження за спот-ціною” до комплексного ціноутворення, що враховує “спот + волатильність + попит на продукти”.
В результаті сучасний крипторинок стає багаторівневою фінансовою системою, а не ринком, керованим лише настроями.
## Логіка ротації в новій структурі капіталу: BTC, ETH і високо-бета активи
Стратифікація капіталу змінює й логіку ротації:
- Перший рівень: BTC як ядро — інституції насамперед алокують у найбільш ліквідний і комплаєнтний BTC.
- Другий рівень: ETH як центр — після стабілізації BTC частина ризик-бюджетів переходить у ETH, що проявляється у відносній силі ETH і зростанні активності.
- Третій рівень: Високо-бета теми — альткоїни мають можливості, але лише за наявності чітких каталізаторів і достатньої ліквідності, а не завдяки загальному бета-ралі.
Навіть при ведмежих ставках фінансування ціни можуть зберігати стійкість, оскільки не весь підтримуючий капітал розміщується у безстрокових ф'ючерсах.
## Основний ризик цього циклу — не дефіцит капіталу, а невідповідність
Головний ризик сьогодні — не “відсутність приросту капіталу”, а “невідповідність між новим капіталом і торговою структурою”. Це проявляється так:
- Повільний спот-капітал входить на ринок, але ф'ючерси залишаються перенасиченими кредитним плечем.
- Інституційний капітал тяжіє до ключових активів, але ринок сприймає це як бичачий ринок для всіх активів.
- Швидка ротація серед ризикових активів призводить до того, що імпульсний капітал збільшує позиції у невідповідний момент.
У підсумку індекси виглядають стабільними, але результати окремих активів сильно різняться. Інвестори, які продовжують торгувати за старою логікою “широкої дифузії”, у структурно керованому ринку зазнають повторних просідань.
## Практичний фреймворк: три ключові індикатори для оцінки продовження тренду
Коли “ціна та ставка фінансування розходяться”, потрібно відстежувати щонайменше три групи даних — не лише один сигнал.
1. Ставка фінансування (настрої): Визначайте, наскільки лонг/шорт-позиції переповнені. Ведмежі значення не завжди означають ведмежий прогноз, але можуть сигналізувати про потенційний сквіз шортів чи рефлексивний ризик.
2. Відкритий інтерес (кредитне плече): Якщо ціни зростають разом з OI, на ринок заходить нове кредитне плече; якщо OI падає — це переважно закриття шортів. Стійкість цих сценаріїв різна.
3. Чисті спот-потоки та капітал ETF (кеш): Ключ до визначення, чи реальні покупки підтримують тренд. Без припливу кешу будь-яке технічне відновлення вразливе.
Проста методика оцінки:
- Ведмежа ставка фінансування + зростання OI + чистий приплив на споті: Вищий шанс продовження зростання цін; можливий пасивний сквіз шортів.
- Ведмежа ставка фінансування + зростання OI + слабкий спот: Ознака високорівневих ігор, високий ризик різких розворотів.
- Нейтральна ставка фінансування + помірний OI + стабільний приплив на споті: Найздоровіша структура, найкраща для утримання тренду.
## Висновок: ринок переживає структурне переоцінювання, а не простий бичачий чи ведмежий цикл
Зараз, навіть коли ціни відновлюються, ставка фінансування залишається ведмежою. Це підтверджує, що ринок вступив у нову фазу — відбувається не просто ротація “бичачий-ведмежий”, а переоцінка джерел капіталу, продуктових структур і способів вираження ризику.
Далі аналіз ринку має виходити за межі лінійної логіки. Найефективніше: розглядати ціну як результат, ставку фінансування — як показник скупченості, а потоки ETF і споту — як рушійну силу. Якщо всі три елементи збігаються, тренд стабільний; якщо розходяться — час сповільнити торгівлю.
В епоху інституціоналізації головний ризик — не бути бичачим чи ведмежим, а намагатися інтерпретувати нову структурну динаміку за старими ринковими схемами.
Автор: Max
* Ця інформація не є фінансовою порадою чи будь-якою іншою рекомендацією, запропонованою чи схваленою Gate Web3.
* Цю статтю заборонено відтворювати, передавати чи копіювати без посилання на Gate Web3. Порушення є порушенням Закону про авторське право і може бути предметом судового розгляду.
Пов’язані статті
Початківець
Що таке USDC? Огляд одного з найпомітніших стейблкоїнів.
USDC — це стейблкоїн із прив'язкою 1:1 до долара США, спільно запущений Circle та Coinbase під управлінням консорціуму Centre.

Початківець
Чи подолає Sidra позначку $1 000? Реалістичний аналіз прогнозів ціни Sidra Chain на 2026–2027 роки
Sidra Chain позиціонує себе як блокчейн, що відповідає нормам шаріату, для користувачів, які хочуть займатися криптовалютною активністю без відсотків (ріба), надмірної невизначеності (гарар) або активів, що не відповідають нормам халялю. Цей наратив пояснює, чому навколо майнінгу, KYC, SidraStart і майбутнього лістингу SDA досі існує велика спільнота. Водночас сам по собі він не створює публічної ринкової ціни.
Початківець
Фрагментація NFT — це інноваційний механізм, який сприяє зниженню бар'єрів і підвищує ліквідність.
Дробові NFT розділяють унікальні, неподільні NFT на частки, якими можна торгувати. Це дає змогу більшій кількості інвесторів брати участь в угодах із цифровими активами високої вартості та значно підвищує ліквідність на NFT-маркетплейсі.
Початківець
Що таке USDD? Вичерпний посібник із децентралізованого стейблкоїна
USDD — децентралізований стейблкоїн із надмірним забезпеченням, призначений для прив’язки 1:1 до долара США з підвищеною стабільністю та прозорістю. Його мета — забезпечити безпеку, децентралізацію та стабільність у криптоекосистемі. USDD доступний для інтеграції у DeFi-платформи, де виступає надійним і прозорим активом для користувачів.
Початківець
Culper Research відкриває шорт-позиції по ETH: конфлікт навколо оновлення Fusaka і структурні проблеми токеноміки Ethereum
Culper Research, інституція з коротких продажів, заявила про відкриття шортових позицій по ETH та супутніх цінних паперах, наголосивши, що оновлення Fusaka завдало шкоди токеноміці Ethereum. У статті детально висвітлено ключові тези звіту, технічний контекст і ринкові наслідки, а також проаналізовано поточні дискусії та потенційні ризики, пов’язані з економічною моделлю ETH.
Початківець
Що таке Athene Network (ATN)? Дізнайтеся, як ШІ та блокчейн об'єднуються в цілісній екосистемі
Athene Network (ATN) — інноваційна платформа, що інтегрує штучний інтелект і технологію блокчейн, орієнтована на безпечні платежі, децентралізоване управління та екосистемну інтеграцію. Її мета — створювати нові застосунки й надавати вартість для фінансової, розважальної індустрій та сфери творчої співпраці.