Якою буде наступна фаза RWA? Від випуску активів до безперервної торгівлі, заставного забезпечення та розрахунків
RWA — це фінансова модель реєстрації, передавання та управління реальними активами — акціями, облігаціями, фондами, державними облігаціями, приватним кредитуванням, нерухомістю та сировинними товарами — у формі цифрових токенів. Її мета не зводиться до простого дублювання ончейн-запису. Вона має надати реальним активам ефективніші механізми випуску, торгівлі, використання як застави та проведення розрахунків.
Протягом останніх кількох років ринок RWA переважно зосереджувався на тому, які активи можна перевести в ончейн-середовище та якого масштабу може досягти такий випуск. У міру появи нових токенізованих державних облігацій, фондів і кредитних продуктів увага ринку зміщується до інших питань: чи торгуватимуться ці активи після випуску? Чи можна буде використовувати їх як заставу для запозичень? Чи зможуть вони переміщатися між різними мережами? Чи можна буде автоматично здійснювати розрахунки за доходом і основною сумою?
Основа наступного етапу RWA — не випуск більшої кількості токенів, а залучення токенів до реальної фінансової діяльності. Токенізація зможе перейти від доказу концепції до фінансової інфраструктури лише тоді, коли активи можна буде використовувати, фінансувати, обмінювати та залучати для формування регулярних грошових потоків.
Основні висновки
-
Наступний етап розвитку RWA зосередиться на постійній торгівлі, використанні активів як застави та розрахунках, а не просто на збільшенні обсягів випуску.
-
Токенізовані державні облігації США залишаються найзрілішим середовищем для інституційного тестування.
-
Токенізовані акції потрібно розрізняти за тим, чи забезпечені вони фактичним зберіганням активів, чи є синтетичними продуктами відстеження ціни, чи належать до тематичних мем-активів.
-
Приватне кредитування та нерухомість мають більший потенціал прибутковості, але водночас несуть вищі ризики, пов’язані з оцінюванням, дефолтом і юридичним захистом.
-
Для вторинних ринків RWA потрібні механізми підписки, погашення, ціноутворення та переказів із дотриманням вимог законодавства.
-
Використання RWA як застави потребує надійних оракулів, юридичної можливості примусового виконання та достатньої ліквідності.
-
Механізм «поставка проти платежу» (DvP) дає змогу одночасно здійснювати розрахунки за грошовими коштами та цінними паперами, але все одно потребує підключення до банківських і клірингових систем.
-
Обсяг випуску не дорівнює реальному прийняттю. Важливішими є активна торгівля, використання активів як застави та грошові потоки.
-
Для масштабування RWA потрібна інфраструктура, що охоплює зберігання активів, ідентифікацію, дотримання вимог законодавства, оракули та кросчейн-сумісність.
-
Під час оцінювання якості проєкту пріоритет слід надавати перевірці юридичних прав, резервів активів, ліквідності та фактичного використання.
Етапи розвитку RWA змінюються
Загалом RWA можна поділити на чотири етапи розвитку.
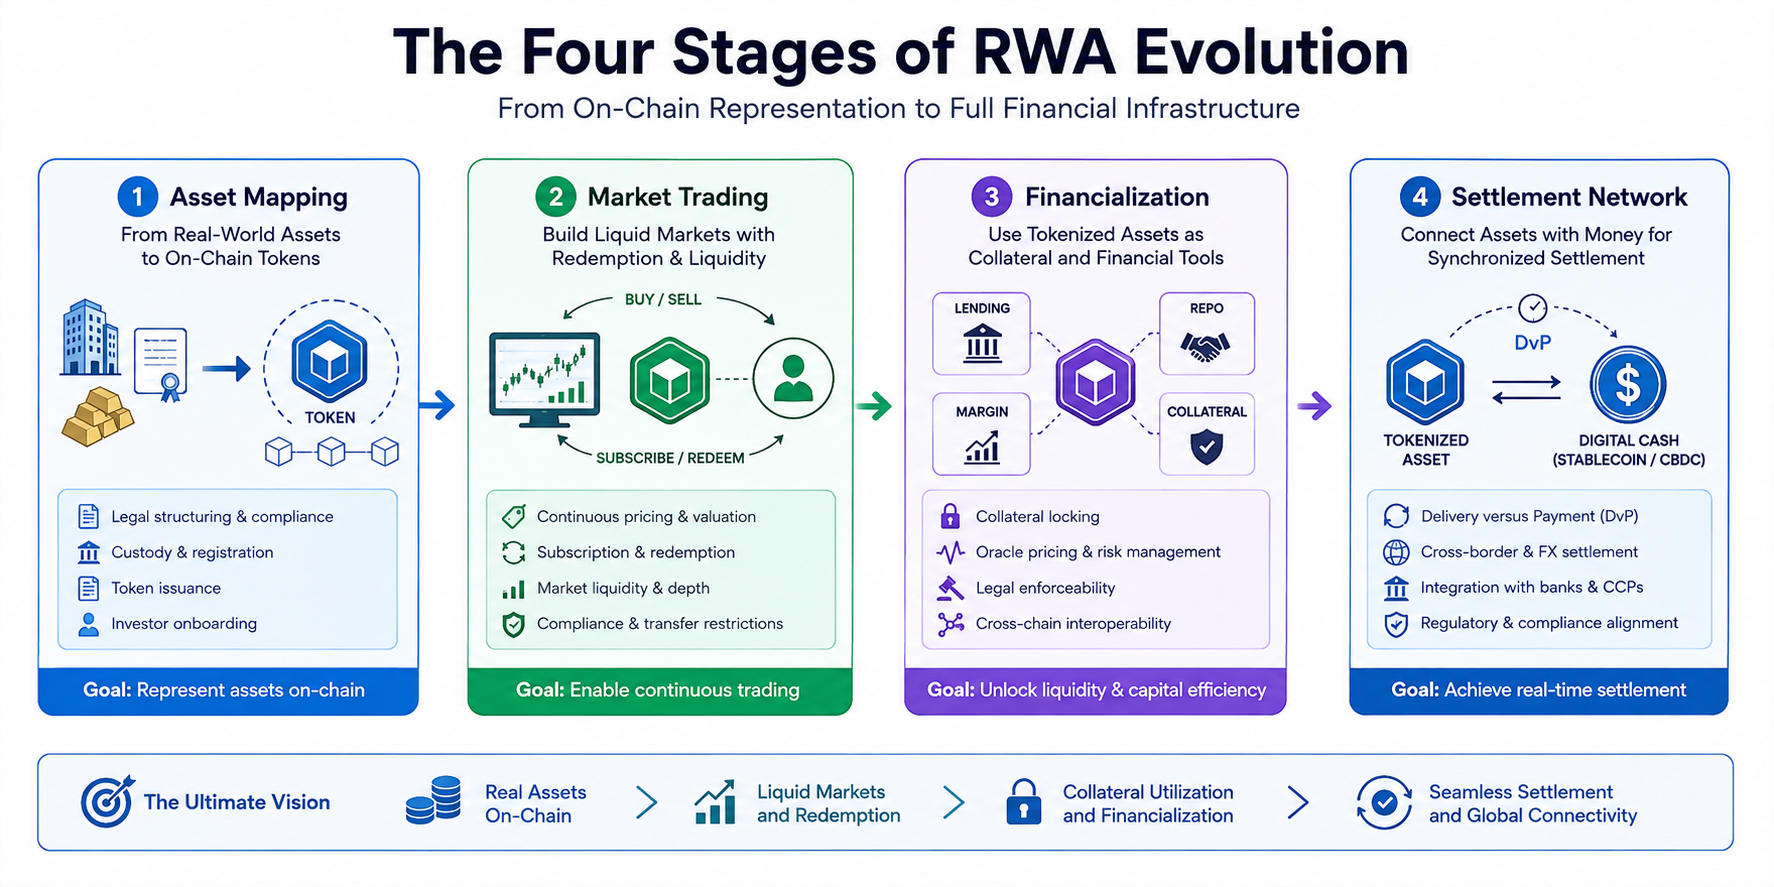
Перший етап — відображення активів: представлення реальних активів або прав на вигоду від них у формі ончейн-токенів. На цьому етапі проєкти зосереджуються передусім на реєстрації, випуску та правах власності.
Другий етап — торгівля на ринку: забезпечення надійної підписки, погашення та ліквідності на вторинному ринку для токенізованих активів. Інвестори можуть купувати такі активи, а за потреби продавати їх або конвертувати.
Третій етап — фінансіалізація: використання токенізованих активів для кредитування, угод зворотного викупу, маржі та управління заставою. Активи більше не є лише інструментами інвестування — вони стають продуктивними ресурсами у фінансовій діяльності.
Четвертий етап — розрахункова мережа: поєднання токенізованих активів зі стейблкоїнами, токенізованими депозитами або розрахунковими активами центральних банків для забезпечення одночасної поставки грошових коштів і активів.
Різні проєкти RWA наразі перебувають на різних етапах. Токенізовані державні облігації США вже почали підтримувати торгівлю та використання як застави. Деякі проєкти, пов’язані з акціями та фондами, досліджують цілодобовий обіг, тоді як приватне кредитування та нерухомість залишаються обмеженими вимогами до розкриття інформації, оцінювання та юридичної можливості примусового виконання.
Чому випуск активів більше не є кінцевою метою
Технічно випустити токен RWA нескладно. Емітент може створити смарт-контракт, визначити пропозицію токенів і записати власників у Блокчейн. Однак це вирішує лише питання представлення активу, а не його використання.
Якщо після випуску токенізований фонд протягом тривалого часу майже не торгується, його ончейн-запис автоматично не створить ліквідність. Якщо токенізовану облігацію не можна використовувати як заставу, вона не зможе увійти до ширшої фінансової системи. Якщо токенізована акція не має чітко визначених прав акціонерів і механізмів виплати дивідендів, вона може залишитися лише інструментом відстеження ціни.
Тому справді цінний проєкт RWA має відповісти на чотири запитання:
-
Якими юридичними правами володіють власники?
-
Як оцінюють активи та де їх зберігають?
-
Чи можна постійно торгувати токенами та погашати їх?
-
Чи можна використовувати активи в процесах кредитування, платежів і розрахунків?
Саме тому ринок переходить від конкуренції за обсягом випуску до конкуренції за рівнем використання.
Перший крок для RWA: від реальних активів до ончейн-сертифікатів
Переведення реальних активів в ончейн-середовище зазвичай охоплює відбір активів, юридичне структурування, реєстрацію зберігання, випуск токенів і процедури перевірки відповідності інвесторів вимогам.
Наприклад, у випадку токенізованих державних облігацій США керуючий фондом спочатку може придбати облігації. Потім зберігач утримує ці активи, після чого випускаються ончейн-токени, що представляють частки фонду або права на вигоду від них. Токени інвесторів зазвичай не є самими державними облігаціями. Вони являють собою договірні права на фонд або компанію спеціального призначення.
Це розмежування має критичне значення. Блокчейн може реєструвати перекази токенів, але не може автоматично довести, що відповідні реальні активи справді існують. Автентичність активів і надалі залежить від зберігачів, аудиторських звітів, юридичних документів і регуляторного нагляду.
Для акцій, нерухомості та приватного кредитування юридичний зв’язок між ончейн-токенами та реальними активами ще складніший. Проєкти мають чітко визначити, чи мають власники токенів право на дивіденди, право голосу, відсоткові виплати, орендний дохід або вимоги кредитора. Без чіткої структури прав токен не можна вважати повноцінним продуктом RWA, навіть якщо він активно торгується.
Другий етап: створення сталого ринку торгівлі
Для постійної торгівлі RWA потрібна складніша структура ринку, ніж для звичайних криптоактивів.
По-перше, активи мають підтримувати безперервне ціноутворення. Державні облігації та акції, що торгуються на біржі, мають спостережувані ринкові ціни, тому їх оцінювання є відносно простим. Натомість приватне кредитування, нерухомість та інфраструктурні активи залежать від моделей оцінювання, фінансової звітності та періодичних аудитів.
По-друге, інвесторам потрібні надійні канали підписки та погашення. Без механізму виходу токенізованим активам буде складно залучати довгостроковий капітал. Погашення також охоплює робочі години, банківські перекази, ліквідацію активів і перевірку особи інвестора — його не можна здійснити лише завдяки автоматичному виконанню смарт-контракту.
По-третє, ринку потрібна достатня ліквідність. Автоматизовані маркет-мейкери можуть надавати пули ліквідності, але якщо базові активи неліквідні, ончейн-пули також матимуть труднощі з підтримкою великих угод. Коли глибина ринку обмежена, невелика кількість ордерів на продаж може спричинити значне прослизання.
Нарешті, торгівля RWA зазвичай потребує засобів контролю відповідності вимогам законодавства. Деякі активи можуть бути доступними лише кваліфікованим інвесторам або інвесторам у певних юрисдикціях. Токени мають підтримувати білі списки, географічні обмеження та блокування переказів.
Тому вторинні ринки RWA не будуть просто копіювати відкриті ринки мемкоїнів. Імовірніше, вони стануть програмованими ринками з дозволеним доступом.
Третій етап: перетворення на ончейн-заставу, придатну для використання
Коли RWA входить до системи застави, активи переходять від простого зберігання до активного розблокування ліквідності.
Токенізовані державні облігації належать до активів, які найкраще підходять для використання як застави. Вони мають прозоре оцінювання, відносно низький кредитний ризик і високе інституційне визнання. Вони також можуть підтримувати кредитування, угоди зворотного викупу, маржу та мінтинг стейблкоїнів.
Якщо позичальник заблоковує токенізовані державні облігації у смарт-контракті, протокол кредитування може автоматично управляти ризиком на основі цін у реальному часі, коефіцієнтів застави та умов ліквідації. Порівняно з традиційними процесами роботи із заставою, ончейн-модель може зменшити обсяг ручного підтвердження та звіряння між установами.
Однак використання активів як застави потребує вирішення кількох питань.
По-перше, оракули мають надавати надійні ціни. Неправильне ціноутворення може спричинити неправомірну ліквідацію або призвести до недостатнього забезпечення позицій.
По-друге, токени мають бути юридично захищеними. Якщо позичальник не виконує зобов’язання, можливість кредитора законно розпорядитися активами, що лежать в основі токенів, не може залежати лише від коду смарт-контракту.
По-третє, активи мають бути достатньо ліквідними. Навіть якщо токен теоретично стабільний за вартістю, застава може виявитися непридатною, якщо її не можна швидко продати в періоди ринкового стресу.
По-четверте, різні мережі мають бути сумісними. Якщо заставу заблоковано в закритій мережі, можливості її використання будуть обмеженими.
Четвертий етап: поєднання платежів і остаточних розрахунків
Кінцева цінність RWA полягає не лише в переведенні активів в ончейн-середовище, а й у можливості торгувати ними та здійснювати розрахунки в тому самому цифровому середовищі.
Традиційні фінансові операції зазвичай охоплюють кілька систем: торговельні платформи зіставляють ордери, зберігачі реєструють активи, банківські системи обробляють платежі, а клірингові установи завершують остаточні розрахунки. Затримка на будь-якому етапі може створити розрахунковий ризик і заблокувати капітал.
Коли токенізовані активи поєднуються з ончейн-грошовими коштами, стає можливим механізм «поставка проти платежу» (DvP). Покупець платить токенізованими депозитами або стейблкоїнами, а продавець передає токенізовані цінні папери. Щойно умови обох сторін виконано, смарт-контракт одночасно завершує обмін.
До транскордонних операцій також можна інтегрувати валютний обмін. Покупець платить в одній валюті, продавець отримує іншу, а активи та кошти передаються атомарно.
Однак Блокчейн може вирішити лише питання синхронізації реєстрів та автоматизованого виконання. Він не може автоматично врегулювати обмін валют, контроль за рухом капіталу, протидію відмиванню коштів, оподаткування або юрисдикційні питання. Щоб справді обслуговувати інституційні ринки, розрахункова мережа RWA має взаємодіяти з банками, кліринговими установами та регуляторними системами.
Чому токенізовані державні облігації стали основним середовищем для тестування
Токенізовані державні облігації США посідають важливе місце на ринку RWA з очевидних причин.
Державні облігації мають прозорі ринкові ціни, відносно низький кредитний ризик, чіткі механізми виплати відсотків і здатність одночасно задовольняти попит на дохідність, ліквідність та заставу. Вони також можуть бути базовими активами для стейблкоїнів і протоколів DeFi, забезпечуючи ончейн-капітал відносно стабільними джерелами доходу.
Такі проєкти, як BUIDL від BlackRock, BENJI від Franklin Templeton та Ondo, продовжують привертати інституційну увагу до токенізованих державних облігацій. Дані відкритого ринку та галузеві звіти свідчать, що ринок токенізованих державних облігацій продовжував зростати у 2026 році. Увага ринку також вийшла за межі обсягів випуску й охопила кількість власників, вторинну торгівлю та використання активів як застави.
Однак токенізовані державні облігації не позбавлені ризиків. Інвесторам потрібно з’ясувати, чи представляють токени частки фонду, права на вигоду від активів або інші договірні права. Також слід розуміти строки погашення, мінімальні суми підписки, вимоги до кваліфікованих інвесторів і комісії за управління.
Різні шляхи для акцій, приватного кредитування та сировинних товарів
Токенізовані акції
Токенізація акцій є дуже привабливою для користувачів, але її юридичні та регуляторні вимоги також складніші. Справжні токенізовані акції мають передбачати зберігання активів, виплату дивідендів, право голосу, корпоративні дії та захист інвесторів.
На ринку також представлені синтетичні токени акцій, які лише відстежують ціни акцій і не засвідчують фактичного права власності на акції. Інвестори мають розрізняти активи, забезпечені фактичним зберіганням, синтетичні активи для відстеження ціни та суто тематичні мем-активи.
Приватне кредитування
Приватне кредитування охоплює корпоративні позики, дебіторську заборгованість і фінансування ланцюгів постачання. Після переведення в ончейн-середовище ці активи теоретично можуть покращити реєстрацію позик, розподіл відсотків і відстеження погашень.
Однак вони не мають прозорих ринкових цін, несуть вищий кредитний ризик і передбачають складніші процедури юридичного захисту в разі дефолту. Токенізація не усуває дефолт позичальника — вона може лише вдосконалити окремі записи та процеси.
Сировинні товари
Сировинні товари, як-от золото, мідь та енергетичні продукти, можна токенізувати через зберігання резервів, складські розписки або частки фондів. Ключові питання полягають у тому, чи існують фізичні активи насправді, хто їх зберігає, чи проходять вони регулярний аудит і чи можна обміняти токени на фізичні активи або грошові кошти.
Якщо проєкт лише використовує назви та зображення, пов’язані із золотом, міддю чи іншими сировинними товарами, без механізмів зберігання та погашення, то в строгому розумінні він ближчий до тематичного мем-активу, ніж до RWA на основі сировинного товару.
Ключові проблеми масштабування RWA
Найбільшим вузьким місцем для RWA залишаються юридичні питання та дотримання вимог законодавства, а не смарт-контракти.
Різні країни по-різному визначають цінні папери, фонди, сировинні товари та права кредиторів. Тому транскордонний обіг токенів може підпадати під дію кількох регуляторних режимів. Емітенти також мають вирішувати питання KYC, протидії відмиванню коштів, відповідності інвесторів вимогам і конфіденційності даних.
Зберігання активів є ще одним критично важливим компонентом. Кількість ончейн-токенів має відповідати кількості реальних активів. Зберігачі повинні надавати інформацію про резерви та аудит, яку можна перевірити.
Не можна нехтувати ліквідністю. Зростання обсягу випуску не свідчить про збільшення глибини ринку, а зростання кількості власників не означає, що активи можна швидко продати.
RWA також потребує стандартизованих стандартів ідентифікації, обміну повідомленнями та представлення активів. Без сумісності активи й кошти не зможуть ефективно переміщатися між платформами, а ринок буде фрагментований на кілька закритих систем.
Як визначити, чи перейшов проєкт RWA до етапу реального застосування
Щоб визначити, чи має проєкт RWA практичну цінність, зосередьтеся на чотирьох напрямах.
-
Права: чи чітко пояснює проєкт, що представляють токени? Чи мають власники право на відсотки, дивіденди, погашення або розпорядження активами?
-
Активи: хто зберігає базові активи? Чи доступні аудити, підтвердження резервів та незалежні оцінювання?
-
Ринок: чи передбачають токени постійну підписку, погашення та торгівлю на вторинному ринку? Чи здатна ліквідність витримати періоди стресу?
-
Фінанси: чи використовують активи для кредитування, застави, угод зворотного викупу, платежів або розрахунків, а не просто зберігають як залишки на гаманцях?
Лише коли ці чотири напрями утворюють замкнений цикл, RWA справді зможе перейти від випуску активів до фінансового застосування.
Висновок
Перший етап RWA передбачає перетворення реальних активів на цифрові сертифікати в Блокчейн. Наступний етап полягає в тому, щоб зробити ці сертифікати активами, придатними для використання на фінансових ринках.
Вони мають підтримувати постійну торгівлю, бути доступними для погашення за потреби, слугувати заставою для розблокування ліквідності та забезпечувати одночасні розрахунки з ончейн-грошовими коштами. Лише після виконання цих умов RWA вийде за межі цифрового представлення традиційних активів і стане новою фінансовою інфраструктурою.
Токенізовані державні облігації вийшли вперед, оскільки поєднують прозоре оцінювання, відносно низький кредитний ризик і чіткий попит на заставу. Акціям, приватному кредитуванню, сировинним товарам і нерухомості доведеться вирішувати складніші питання, пов’язані з правом власності, оцінюванням, зберіганням і регулюванням.
У майбутньому конкуренція на ринку, імовірно, зміститься від того, хто випустив більше токенів, до того, хто має вищу торговельну активність, глибшу ліквідність, сильніші можливості використання застави та повнішу розрахункову мережу.
Успіх RWA зрештою визначатиметься не кількістю токенів, а тим, чи зможуть ці токени увійти до реальних фінансових процесів.
Поширені запитання
Яка найважливіша зміна очікується на наступному етапі розвитку RWA?
Найважливішою зміною стане перехід від випуску активів до постійної торгівлі, фінансування під заставу та розрахунків у реальному часі. Переведення активів в ончейн-середовище є лише відправною точкою — їхня справжня цінність виникає під час подальшого використання.
Чому токенізовані державні облігації США розвиваються найшвидше?
Державні облігації США мають прозоре оцінювання, відносно низький кредитний ризик, чіткі механізми формування доходу та здатність слугувати ончейн-заставою й інструментом управління грошовими коштами. Тому вони мають більше шансів на інституційне прийняття.
Чи можна продати токени RWA у будь-який момент?
Не обов’язково. Деякі проєкти підтримують цілодобову ончейн-торгівлю, тоді як інші залишаються залежними від годин торгівлі, відповідності інвесторів вимогам, періодів погашення та обмежень ліквідності. Можливість швидко продати актив залежить від конкретних умов.
Чи можна використовувати RWA як заставу в DeFi?
Так, але актив має відповідати таким умовам, як надійне ціноутворення, чіткі юридичні права, можливість переказу токенів і достатня ліквідність ринку. Не кожен токен RWA придатний для використання як застави.
Чи означає токенізована акція купівлю справжньої акції?
Не обов’язково. Лише продукти з фактичним зберіганням акцій, чіткими правами акціонерів і структурою випуску, що відповідає вимогам законодавства, можуть представляти права, пов’язані з акціями. Багато токенів акцій є лише активами для відстеження ціни.
Чи замінить RWA традиційні фінансові ринки?
Не в короткостроковій перспективі. RWA, найімовірніше, інтегруватиметься з банками, брокерами, фондами, зберігачами та кліринговими системами, щоб удосконалити процеси випуску, торгівлі, використання активів як застави та розрахунків, а не повністю замінити традиційні фінансові установи.
Як оцінювати масштаб випуску проєкту RWA?
Обсяг випуску лише показує, скільки токенів створено; він не доводить, що ринок має такий самий рівень торговельної активності або попиту. Також потрібно оцінювати кількість активних власників, обсяг вторинної торгівлі, обсяг погашень і використання активів як застави.
Який найбільший ризик для проєктів RWA?
Найбільшим ризиком зазвичай є нечіткий юридичний та економічний зв’язок між реальними активами й ончейн-токенами. Інвесторам також слід враховувати ризики, пов’язані зі зберіганням, оцінюванням, ліквідністю, смарт-контрактами, регулюванням і кросчейн-взаємодією.
Пов’язані статті
Що таке USDC? Огляд одного з найпомітніших стейблкоїнів.

Чи подолає Sidra позначку $1 000? Реалістичний аналіз прогнозів ціни Sidra Chain на 2026–2027 роки
Ціни зростають, а ставки комісії знижуються: коли капітал з Wall Street надходить на криптовалютний маркетплейс, чи входить ринок у "layered bull run" (багаторівневий бичачий ринок)?
Фрагментація NFT — це інноваційний механізм, який сприяє зниженню бар'єрів і підвищує ліквідність.
Що таке USDD? Вичерпний посібник із децентралізованого стейблкоїна