
Buscar token/billetera
¿Por qué MSCI excluye a las empresas de tesorería de activos digitales? Cómo afectan las estrategias DAT a las valoraciones bursátiles y los mercados de capitales
El 11 de noviembre de 2026, MSCI anunció los resultados de su revisión trimestral de índices y confirmó que empresas como [Strategy](https://www.gate.com/learn/articles/global-cryptocurrency-concept-stocks-overview/5976) y Metaplanet serían eliminadas de los índices correspondientes. Los cambios se implementarán tras el cierre del mercado el 30 de noviembre y entrarán en vigor el 1 de diciembre. A diferencia del debate anterior, centrado en la proporción de tenencias de activos digitales, MSCI ha adoptado un marco más amplio para identificar empresas no operativas. Este marco se centra en determinar si una empresa cuenta con actividades operativas sustanciales, en lugar de limitarse a evaluar si mantiene y gestiona activos de inversión.
El impacto de este cambio va más allá de los ajustes en la composición de los índices. Para las empresas de tesorería de activos digitales (DAT) que dependen de financiación de los mercados de capitales para comprar activos cripto, la elegibilidad para los índices puede afectar a las tenencias de los fondos pasivos, la liquidez de las acciones, las valoraciones de mercado y los costes de financiación futuros. Si la prima de una acción disminuye, la capacidad de la empresa para comprar más BTC mediante la emisión de acciones también podría verse limitada. Este artículo analiza cómo las eliminaciones de índices pueden afectar a las estructuras de capital de las empresas de tesorería de activos digitales y si este impacto podría extenderse al mercado cripto, basándose en las reglas de los índices MSCI, el modelo de negocio DAT, los flujos de fondos pasivos y el mecanismo de valoración mNAV.
## Puntos clave:
- MSCI confirmó en su revisión de índices de noviembre de 2026 que eliminaría determinadas empresas que cumplen los criterios de empresas no operativas. Los cambios se implementarán tras el cierre del mercado el 30 de noviembre.
- Las nuevas reglas ya no utilizan un umbral uniforme del 50 % de los activos totales en activos digitales para proceder a la eliminación. En su lugar, evalúan la naturaleza de una empresa considerando sus activos operativos y múltiples métricas financieras.
- Strategy, Metaplanet y Yellow Cake se incluyeron en la lista de eliminaciones del MSCI ACWI IMI. Yellow Cake es una empresa de inversión en uranio, no una empresa de tesorería de activos digitales.
- La eliminación de un índice puede llevar a los fondos que siguen los índices correspondientes a ajustar sus tenencias, pero no significa que las empresas deban vender sus BTC u otros activos digitales.
- Las valoraciones de las acciones DAT dependen no solo del valor de mercado de los activos mantenidos, sino también de la capacidad de financiación mediante capital, la estructura de capital, las primas de mercado y las expectativas de los inversores.
- Cuando la prima de una acción sobre los activos netos se reduce, el atractivo económico de recaudar fondos mediante emisiones adicionales de acciones para adquirir activos digitales puede disminuir para las empresas DAT.
- Los cambios de MSCI pueden debilitar el respaldo de los fondos pasivos para algunas empresas, pero no significan que todas las empresas DAT serán eliminadas ni que BTC vaya a caer necesariamente.
## ¿Por qué MSCI ha empezado a reevaluar las empresas de tesorería de activos digitales?
MSCI es un importante proveedor global de índices de renta variable. Sus índices son ampliamente utilizados por gestores de activos, fondos de pensiones, ETF y otros inversores para comparar el rendimiento y construir carteras. Que una acción pueda incluirse en un índice determinado depende normalmente de factores como el tamaño de la empresa, la capitalización bursátil de libre circulación, la liquidez y otros requisitos de elegibilidad. Para los fondos que siguen pasivamente un índice, los cambios en sus componentes afectan directamente a las asignaciones de cartera. Por tanto, las reglas de los índices tienen implicaciones que van más allá de la clasificación estadística y también pueden modificar la estructura de financiación de las empresas cotizadas.
El auge de las empresas de tesorería de activos digitales ha creado nuevos retos de clasificación para los índices de renta variable tradicionales. Aunque algunas empresas cotizadas conservan negocios de software, servicios financieros u otras actividades operativas, sus tenencias de activos digitales han crecido mucho más allá de sus activos operativos tradicionales. Sus cotizaciones pueden verse más influidas por los cambios en los precios de BTC o ETH que por las ventas de productos, los ingresos por servicios o los beneficios operativos. En estos casos, los proveedores de índices deben determinar si una empresa es una cotizada con actividades operativas independientes o si se parece más a un vehículo de inversión que mantiene activos de inversión mediante una estructura de capital.
En octubre de 2025, MSCI propuso excluir a las empresas cuyos activos digitales representaran el 50 % o más de sus activos totales. La propuesta generó debate en el mercado porque una elevada proporción de activos mantenidos no implica necesariamente que una empresa carezca de actividades operativas reales. En enero de 2026, MSCI decidió no implementar por el momento la propuesta de eliminación uniforme y comenzó a estudiar criterios más amplios para identificar empresas no operativas.
El 15 de octubre de 2026, MSCI adoptó formalmente una nueva metodología de selección para empresas no operativas y la aplicó por primera vez en su revisión de índices de noviembre. El nuevo marco ya no se limita a los activos digitales. Abarca distintos tipos de empresas que pueden presentar características de vehículos de inversión. Esto significa que las empresas DAT se enfrentan a una cuestión más amplia sobre cómo los índices de renta variable distinguen a las empresas operativas de los vehículos de inversión en activos, en lugar de a una restricción especial dirigida únicamente a los activos cripto.
## ¿Cómo determina MSCI si una empresa DAT es una empresa no operativa?
Las nuevas reglas de MSCI utilizan un mecanismo de selección por niveles. En primer lugar, se evalúa si la empresa dispone de suficientes activos operativos y, por tanto, de actividades empresariales sustanciales. Las empresas que no superan la evaluación inicial se analizan posteriormente mediante cinco ratios financieros que no dependen de una clasificación sectorial específica. Si una empresa activa las condiciones de exclusión en al menos cuatro de los cinco indicadores, puede clasificarse como una empresa no operativa no elegible para la inclusión en índices.
Estos indicadores se refieren a la relación entre las actividades operativas de una empresa y sus inversiones en activos, incluidos los gastos operativos, el flujo de caja, los cambios en el valor razonable de los activos y la dependencia de financiación externa. El objetivo principal es determinar si las actividades económicas de una empresa proceden principalmente de ofrecer productos y servicios a clientes o de mantener, gestionar y financiar la compra de activos de inversión. Para las empresas de tesorería de activos digitales, mantener una pequeña cantidad de actividad empresarial tradicional puede no ser suficiente para demostrar que sus principales actividades económicas siguen siendo de naturaleza operativa.
MSCI también ha establecido un mecanismo de amortiguación para evitar que las empresas entren y salgan frecuentemente de los índices debido a fluctuaciones en un único período de información. Para las empresas ya incluidas en un índice, el principio general es que deben no superar la evaluación en ambos de los dos períodos de información anuales más recientes antes de ser eliminadas. Para las empresas que aún no están incluidas en un índice, activar las condiciones de exclusión correspondientes en cualquiera de los dos períodos de información anuales más recientes puede impedir su inclusión inicial. MSCI también puede consultar los informes financieros provisionales más recientes cuando resulte apropiado.
Este marco difiere significativamente de la restricción anterior basada en la proporción de tenencias de activos digitales. Mantener una gran cantidad de BTC no significa automáticamente que una empresa será excluida. Los activos operativos y la estructura financiera también son importantes. Por el contrario, incluso una empresa que no mantenga activos cripto puede estar sujeta al mismo marco si sus actividades principales se asemejan más a la inversión en activos que a operaciones reales.
## ¿Qué empresas se ven afectadas por este ajuste de los índices MSCI?
La revisión de índices de noviembre de 2026 confirmó que Strategy, Metaplanet y Yellow Cake serían eliminadas de los componentes correspondientes del MSCI ACWI IMI. Estas tres empresas presentan diferentes modelos de asignación de activos, pero todas plantean cuestiones de clasificación relacionadas con la relación entre las tenencias de activos y las actividades operativas tradicionales. Los materiales de revisión publicados por MSCI indican claramente que estos son los tres resultados de eliminación derivados de la primera aplicación de la nueva metodología para empresas no operativas.
MSCI
| Empresa | Principales características de activos o negocio | Importancia de este ajuste |
| --- | --- | --- |
| Strategy (MSTR) | Negocio de software y estrategia de tesorería de BTC a gran escala | La pérdida de elegibilidad para los índices correspondientes puede afectar a la demanda de los fondos pasivos |
| Metaplanet | Reservas de BTC y acumulación respaldada por financiación como estrategias clave | Se enfrenta a ajustes en las tenencias de los índices correspondientes y a una posible reevaluación de su valoración |
| Yellow Cake | Inversión en uranio físico como actividad principal | Demuestra que las nuevas reglas no se dirigen únicamente a los activos digitales |
Strategy es una empresa representativa del modelo DAT. La empresa se centró originalmente principalmente en software de inteligencia empresarial y, posteriormente, amplió gradualmente sus tenencias de BTC y utilizó financiación mediante capital y deuda para respaldar la acumulación de activos digitales. Su cotización refleja no solo el valor de su negocio de software, sino también los precios de mercado de BTC, las expectativas de financiación y la estructura de capital.
Metaplanet es una empresa de tesorería de Bitcoin que ha atraído atención en el mercado japonés. Aumenta sus reservas de BTC mediante la asignación de activos corporativos y actividades de financiación. Su valoración bursátil también debe analizarse en relación con sus tenencias, el valor de los activos por acción y las condiciones de financiación.
Es importante señalar que Yellow Cake no es una empresa de activos cripto. Es una empresa centrada en inversiones en activos de uranio. Su inclusión en el mismo grupo de resultados de ajuste demuestra además que el nuevo marco de MSCI se centra en la naturaleza de las actividades económicas de una empresa, en lugar de en los activos específicos que mantiene.
Además, no todas las empresas de tesorería de activos digitales fueron eliminadas en esta revisión. Algunas empresas pueden seguir cumpliendo los requisitos de los índices o quizá aún no hayan cumplido las condiciones que activan la eliminación. Las empresas difieren en sus estructuras operativas, datos financieros y elegibilidad para los índices. Este ajuste no debe interpretarse como que todas las acciones DAT han perdido simultáneamente su elegibilidad para los índices.
## ¿Por qué la eliminación por parte de MSCI podría provocar ventas de fondos pasivos?
Los índices de renta variable no solo se utilizan para medir el rendimiento del mercado, sino también como base para construir posiciones en numerosos productos de inversión pasiva. Cuando una empresa se incluye en un índice, los fondos que siguen ese índice generalmente deben asignar una parte de sus activos a sus acciones según el peso establecido. Cuando la empresa es eliminada, los fondos también deben ajustar sus carteras y reducir o eliminar la posición correspondiente. Para las empresas cotizadas que dependen del respaldo de financiación basado en índices, este cambio puede afectar directamente a la demanda de compra y venta de sus acciones.
Supongamos que un ETF gestiona 10 mil millones de $ en activos y que una acción tenía previamente un peso del 0,5 % en el índice. En teoría, el fondo tendría que asignar aproximadamente 50 millones de $ a esa acción. Si la empresa es eliminada, el fondo tendría que ajustar esta posición de acuerdo con las reglas del producto y reasignar los fondos a otros componentes. La negociación real también se ve afectada por el método de réplica del fondo, la gestión de efectivo, el uso de derivados y los mecanismos de reequilibrio. Por tanto, no todos los ajustes se completarán al mismo tiempo.
El posible volumen de salida de Strategy ha atraído una atención especial. JPMorgan estimó anteriormente que, si Strategy fuera eliminada de los índices MSCI correspondientes, podría generar aproximadamente 2,8 mil millones de $ en demanda de venta de acciones. Si otros grandes proveedores de índices adoptaran medidas similares, el impacto potencial podría aumentar hasta aproximadamente 8,8 mil millones de $. Estas cifras son estimaciones basadas en tenencias y escenarios de índices específicos, no salidas reales que ya se hayan producido.
El impacto de las ventas pasivas no puede equipararse simplemente al importe en dólares vendido. Las cotizaciones de las acciones se determinan por las órdenes marginales de compra y venta. Incluso si una acción tiene un elevado volumen medio diario de negociación, las ventas concentradas pueden afectar a los precios cotizados durante períodos específicos. Por el contrario, si otros inversores están dispuestos a absorber las ventas o el mercado ya ha descontado las expectativas del ajuste del índice, el impacto real en el precio puede ser menor de lo estimado.
Además de la negociación puntual durante un ajuste de índice, los cambios en la demanda de asignación a largo plazo también son importantes. Tras salir de un índice, los fondos correspondientes ya no tendrán que comprar la acción según su peso anterior, incluso si reciben nuevas suscripciones en el futuro. Una empresa puede perder parte de su fuente relativamente estable de financiación pasiva, pero los fondos gestionados activamente, los inversores particulares y otras instituciones aún pueden mantener o comprar la acción basándose en sus propias evaluaciones.
## ¿Qué es el mNAV de las acciones DAT y por qué afecta a las valoraciones de las empresas?
Las empresas de tesorería de activos digitales difieren de las empresas operativas convencionales en determinados aspectos. Las empresas tradicionales generalmente se valoran en función de los ingresos, los beneficios, el flujo de caja y las expectativas de crecimiento. Las empresas DAT también requieren considerar el valor de los activos digitales en sus balances. El mercado suele utilizar el mNAV (valor de mercado respecto al valor neto de los activos) para medir la relación entre la capitalización bursátil de una acción y el valor neto de los activos de la empresa, así como para evaluar qué prima están dispuestos a pagar los inversores por sus activos digitales y las capacidades operativas y de financiación relacionadas.
Para una empresa cuyo principal activo de reserva es BTC, los analistas pueden calcular primero el valor de mercado de sus tenencias de BTC y, después, considerar el efectivo, otros activos, pasivos y la estructura de capital correspondiente para determinar el valor neto de los activos sobre una base adecuada. A continuación, el valor de mercado del capital puede compararse con el valor neto de los activos. Las distintas plataformas de datos pueden utilizar metodologías diferentes para calcular el mNAV, incluido si se incorpora el valor de los negocios tradicionales, cómo se tratan las acciones preferentes y si se utilizan acciones básicas o totalmente diluidas. Como resultado, las cifras de distintas fuentes pueden no ser directamente comparables.
Cuando el mNAV es superior a 1, el valor de mercado de la acción es mayor que el valor neto de los activos correspondiente. Los inversores pueden pagar una prima porque confían en la capacidad de la empresa para aumentar sus tenencias de activos digitales por acción mediante financiación futura. La prima también puede reflejar la liquidez de las acciones, la exposición apalancada, el equipo directivo o el valor de otros negocios. Una prima no significa necesariamente que la acción esté sobrevalorada, pero debe estar respaldada por una base económica suficiente.
Cuando el mNAV es inferior a 1, la acción cotiza con un descuento respecto al valor neto de los activos correspondiente. El descuento puede reflejar preocupaciones sobre los pasivos, los costes de financiación, la volatilidad de los activos, los riesgos de gobernanza y la dilución futura. Para las empresas que dependen en gran medida de la emisión de acciones para comprar BTC, un descuento también puede debilitar el atractivo de seguir expandiéndose mediante financiación.
Es importante señalar que el mNAV no es la única métrica para evaluar las acciones DAT. Si una empresa también tiene un negocio de software, operaciones que generan efectivo o una estructura compleja de acciones preferentes, comparar simplemente la capitalización bursátil de las acciones ordinarias con el valor de las tenencias de BTC puede pasar por alto relaciones importantes entre activos y pasivos. Los inversores deben considerar los estados financieros y la estructura de capital para evaluar con mayor precisión el valor económico de la acción.
## ¿Por qué la eliminación de MSCI podría debilitar la capacidad de las empresas DAT para recaudar fondos y acumular activos?
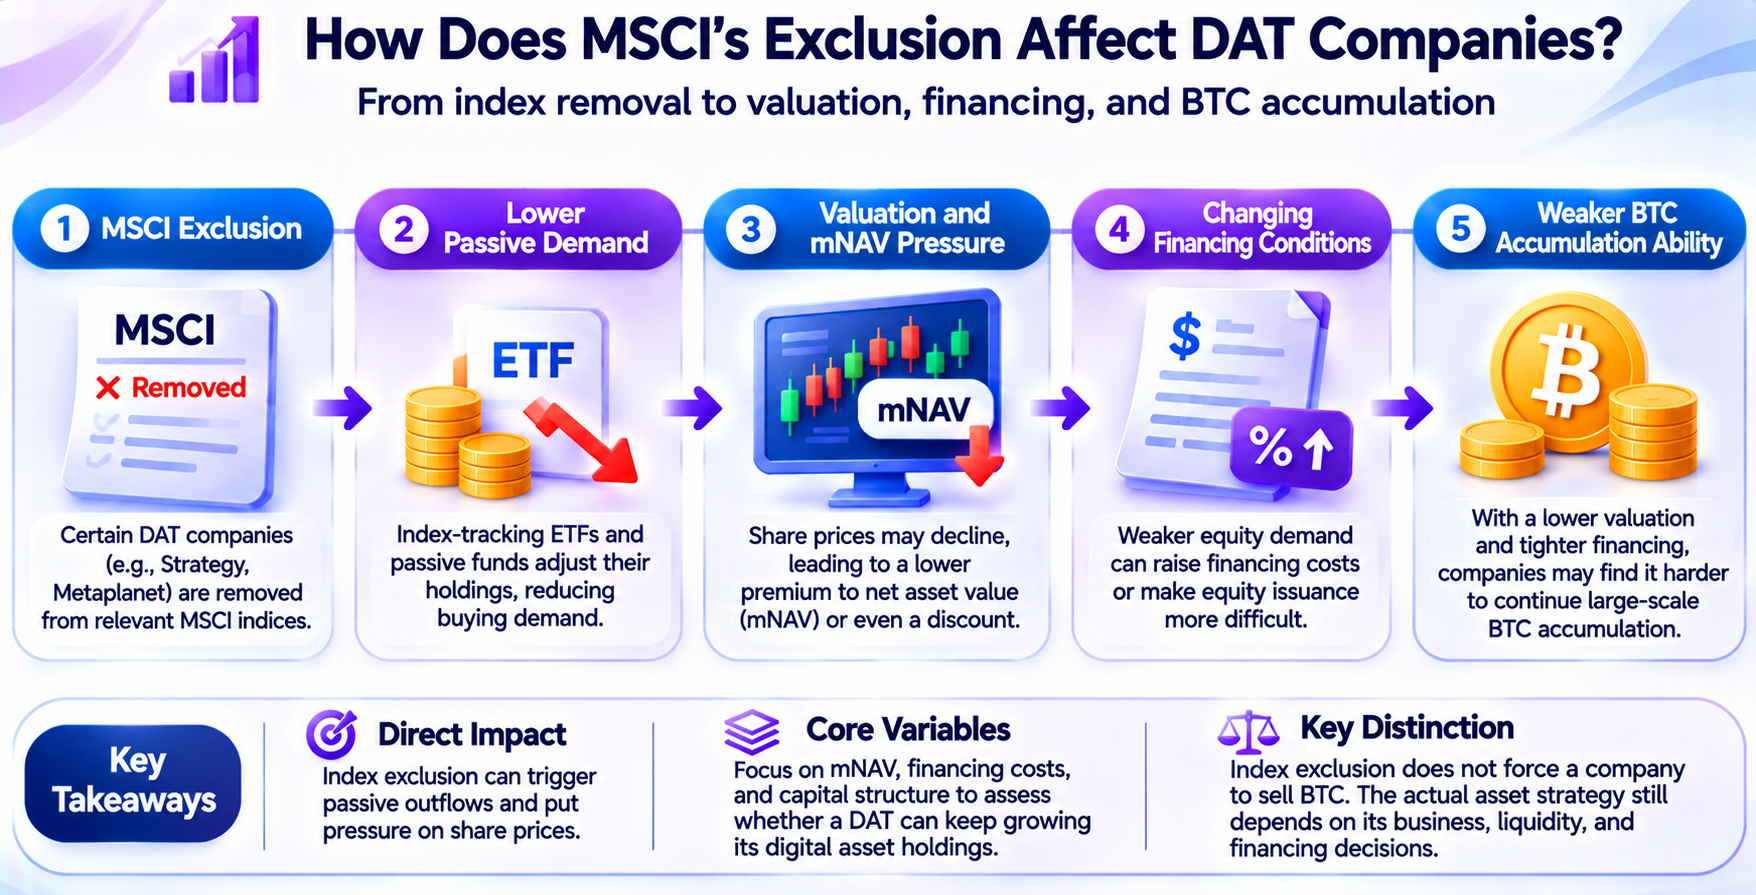
Algunas empresas DAT dependen de la financiación de los mercados de capitales para expandirse. Recaudan fondos mediante la emisión de acciones ordinarias, acciones preferentes o bonos convertibles, y posteriormente utilizan los ingresos para comprar BTC, ETH y otros activos digitales. A medida que aumentan sus tenencias, estas empresas pueden presentar al mercado mayores reservas de activos digitales e intentar continuar recaudando fondos a través de los mercados de capitales. La sostenibilidad de este modelo está estrechamente relacionada con la valoración de las acciones, los costes de financiación y la demanda de los inversores.
Cuando una acción cotiza con una prima elevada, una empresa puede recaudar una gran cantidad de capital mediante la emisión de un número relativamente pequeño de nuevas acciones. Si los ingresos se utilizan para comprar activos digitales y el valor de los activos recién adquiridos ofrece una ventaja suficiente respecto a las acciones recién emitidas, los activos netos atribuibles a cada acción existente pueden aumentar. Por este motivo, algunas empresas DAT destacan el crecimiento de las tenencias de BTC por acción, en lugar de centrarse únicamente en el número total de BTC mantenidos por la empresa.
Supongamos que una empresa mantiene 100 BTC y tiene 100 acciones ordinarias en circulación. Sin tener en cuenta otros activos y pasivos, cada acción representa 1 BTC. Si la empresa puede emitir 10 nuevas acciones a un precio relativamente alto y utilizar los ingresos para comprar 20 BTC, sus tenencias aumentarán a 120 BTC y cada acción representará aproximadamente 1,09 BTC. Aunque aumenta el número total de acciones, también aumentan los activos atribuibles a cada acción. Este ejemplo muestra cómo la financiación con prima puede aumentar los activos por acción. No significa que una empresa real siempre pueda recaudar fondos en las mismas condiciones.
La situación cambia si desaparece la prima de la acción. Para recaudar la misma cantidad de capital, la empresa puede necesitar emitir más acciones. Si el precio de emisión es inferior al valor neto de los activos correspondiente, la oferta también puede diluir los activos netos atribuibles a los accionistas existentes por acción. Si los inversores esperan que la financiación futura provoque una dilución continuada, pueden reducir aún más la valoración de la acción, creando un ciclo que dificulta la financiación.
La eliminación de un índice MSCI puede afectar indirectamente a este mecanismo al reducir la demanda de fondos pasivos. El mecanismo de transmisión no consiste en que el proveedor del índice restrinja directamente a la empresa la compra de BTC. Más bien, los cambios en la demanda de acciones pueden afectar a su precio de mercado y sus condiciones de financiación. Si una acción DAT carece de prima durante un período prolongado, la capacidad de la empresa para ampliar sus reservas de activos digitales mediante la emisión de acciones ordinarias puede verse limitada.
No obstante, las empresas DAT no se limitan a la financiación mediante acciones ordinarias. Algunas también pueden utilizar acciones preferentes, financiación mediante deuda o flujo de caja operativo para respaldar la asignación de activos. Los distintos instrumentos de financiación conllevan costes y riesgos diferentes. La deuda y las acciones preferentes también pueden crear obligaciones de pago fijas o estructuras de capital más complejas. Por tanto, la capacidad de financiación debe evaluarse junto con el balance, las reservas de efectivo, los vencimientos de deuda y los acuerdos de reembolso futuros.
## ¿La eliminación de un índice obligará a empresas como Strategy a vender BTC?
No existe una conexión directa o necesaria entre la eliminación de un índice MSCI y la venta de activos digitales por parte de una empresa. Un ajuste de índice afecta a si una acción cumple los criterios de inclusión en un índice concreto y a cómo los fondos que siguen el índice asignan recursos a dicha acción. Los BTC mantenidos por la empresa siguen siendo un activo en su balance. Salvo que la empresa decida venderlos por sus propias necesidades operativas, de financiación o de reembolso de deuda, la eliminación del índice por sí sola no activará automáticamente la disposición de activos en cadena.
Por ejemplo, si un fondo pasivo vende MSTR porque Strategy sale de un índice correspondiente, la operación tiene lugar en el mercado secundario de acciones. Las acciones se transfieren del fondo a otros inversores, pero esto no modifica directamente la cantidad de BTC mantenida por Strategy. Solo si la eliminación del índice afecta adicionalmente a la financiación, la liquidez o la capacidad de reembolso de deuda de la empresa podría influir indirectamente en su asignación de activos digitales mediante decisiones financieras corporativas.
Este impacto indirecto depende de la estructura de capital de la empresa. Si dispone de suficientes reservas de efectivo y no tiene una presión significativa de reembolso de deuda a corto plazo, una caída de su cotización puede no obligarla a vender BTC. Si la empresa depende en gran medida de la financiación o tiene necesidades de reembolso de deuda a corto plazo u otras obligaciones de pago en efectivo, una dificultad continuada para recaudar fondos puede aumentar la presión para ajustar su asignación de activos.
También debe distinguirse una caída de la cotización del riesgo real de impago. Una disminución de la capitalización bursátil de las acciones ordinarias no implica necesariamente una escasez inmediata de flujo de caja. Para determinar si una empresa se enfrenta a presión para vender activos, es necesario examinar las condiciones específicas de la deuda, los requisitos de garantía, las fechas de vencimiento y las reservas de efectivo. No puede determinarse únicamente a partir de los cambios en el precio de las acciones o el mNAV.
Para el mercado de BTC, el impacto potencial más directo de la eliminación de un índice puede ser una reducción de la futura demanda incremental de compra, en lugar de la venta inmediata de las tenencias existentes. Si algunas empresas DAT ralentizan el ritmo de financiación y acumulación, el mercado puede perder parte de la demanda de compra institucional que se esperaba. El impacto real también dependerá de los cambios en la demanda de ETF al contado, otras empresas, inversores particulares y mercados globales.
## ¿Por qué el modelo DAT puede crear una retroalimentación bidireccional entre las cotizaciones y los precios de los activos cripto?
Las acciones DAT y los activos digitales que mantienen presentan cierto grado de vinculación de precios. Cuando el precio de BTC sube, aumenta el valor de mercado del BTC en el balance de una empresa, lo que podría mejorar las expectativas del mercado sobre su valor neto de los activos y su capacidad de financiación futura. Si la acción también cotiza con una prima elevada, la empresa puede recaudar fondos para comprar más BTC y ampliar aún más sus reservas de activos digitales. Este mecanismo puede generar una retroalimentación positiva en condiciones de mercado favorables.
Sin embargo, esta relación no es estable. Una subida de BTC no significa que una acción DAT aumentará en la misma proporción, ya que la acción también se ve afectada por los pasivos, la dilución de capital, los costes de financiación y la percepción del mercado. Si el mercado empieza a cuestionar la capacidad de la empresa para financiar adquisiciones mediante una prima, la acción DAT puede experimentar una contracción de valoración incluso si el precio de BTC se mantiene relativamente estable.
En condiciones desfavorables, el mecanismo de retroalimentación puede operar a la inversa. Una caída de los precios de BTC reduce el valor de los activos, lo que lleva a los inversores a disminuir sus valoraciones de las acciones DAT y empeora las condiciones de financiación de la empresa. Si la empresa reduce sus compras de BTC adicionales, la demanda incremental que el mercado esperaba también puede debilitarse. Para las empresas con un alto apalancamiento o reservas de efectivo insuficientes, una presión sostenida del mercado puede aumentar aún más los riesgos financieros.
El ajuste de los índices de MSCI puede afectar al componente de demanda de acciones de este mecanismo de retroalimentación. Una menor demanda de fondos pasivos puede dificultar que algunas empresas mantengan valoraciones elevadas de sus acciones, pero no determinará directamente el precio de mercado de BTC. En el caso de las empresas DAT más grandes, el mercado debe centrarse más en la diversidad de sus canales de financiación y en si pueden mantener la estabilidad financiera bajo distintas condiciones de precios.
Desde la perspectiva del sector, esto también significa que el modelo DAT no puede depender únicamente del crecimiento continuado de las tenencias totales de activos digitales para demostrar su valor económico. Para los accionistas ordinarios, los activos netos por acción, la posible dilución, los costes de financiación y la estructura de capital son igualmente importantes. Si las tenencias de activos digitales de una empresa siguen aumentando, pero su número de acciones crece más rápido, los accionistas existentes podrían no recibir un aumento correspondiente de los activos por acción.
## ¿Cómo deben evaluar los inversores el valor a largo plazo de las acciones DAT?
La evaluación de una empresa de tesorería de activos digitales requiere analizar simultáneamente su exposición a activos digitales, su negocio operativo y su estructura de financiación.
1. Los inversores deben examinar el balance para comprender qué activos digitales mantiene la empresa, sus costes de adquisición, sus reservas de efectivo y sus pasivos. Los cambios en los precios de mercado de los activos digitales pueden afectar significativamente a los activos netos de la empresa, pero las empresas tienen distintas capacidades para soportar la volatilidad de los precios.
2. Los inversores deben analizar el valor de los activos por acción. Un aumento de las tenencias totales de BTC de una empresa no significa necesariamente que haya aumentado la cantidad de BTC atribuible a cada acción. Los inversores deben examinar el número de acciones ordinarias, valores convertibles, acciones preferentes y otros factores potenciales de dilución, y evaluar si el valor de los activos recién adquiridos puede compensar el impacto de la expansión de las acciones basándose en el precio de financiación real.
3. La sostenibilidad de la financiación también es importante. Que una empresa DAT pueda seguir acumulando activos digitales depende de si los mercados de capitales están dispuestos a proporcionar financiación y de si la empresa puede asumir los costes asociados. En el caso de las empresas que dependen de financiación mediante primas de acciones, los inversores deben vigilar de cerca los cambios en el mNAV. En el caso de las empresas que utilizan financiación mediante deuda y acciones preferentes, los inversores también deben examinar los intereses, dividendos, condiciones de reembolso y acuerdos de vencimiento.
4. Los inversores deben evaluar el valor independiente del negocio operativo. Algunas empresas DAT aún tienen negocios de software, servicios u otras actividades tradicionales. Estos negocios pueden proporcionar flujo de caja operativo o generar costes adicionales. Su valor debe analizarse por separado de la tesorería de activos digitales para evitar atribuir todos los cambios en la capitalización bursátil de la acción a los precios de BTC.
5. Los inversores deben vigilar la elegibilidad para los índices y la liquidez del mercado. El ajuste de MSCI demuestra que la existencia de actividades operativas sustanciales puede afectar a la elegibilidad de una empresa para su inclusión en los principales índices de renta variable. Los inversores pueden seguir si otros proveedores de índices adoptan reglas similares y rastrear los cambios reales en las tenencias de los ETF y los inversores institucionales correspondientes. Sin embargo, la elegibilidad para los índices es solo uno de los factores que afectan a la demanda de acciones y no puede sustituir el análisis de los fundamentos y el balance de la empresa.
Para los inversores interesados en acciones como Strategy y Metaplanet, el modelo DAT ofrece una forma de obtener exposición a activos digitales a través de empresas cotizadas. Sin embargo, una acción no equivale a mantener BTC directamente. La financiación corporativa, los cambios en el capital social y las reglas de los índices pueden hacer que el rendimiento de una acción difiera del activo subyacente. Solo analizando el valor de los activos digitales junto con la estructura de capital de la empresa cotizada pueden los inversores comprender plenamente la lógica de valoración de las acciones DAT.
## Conclusión
La revisión de MSCI de las empresas de tesorería de activos digitales refleja el esfuerzo continuo de los mercados de capitales tradicionales por redefinir el límite entre las empresas cotizadas operativas y los vehículos de inversión en activos. El ajuste de índices de noviembre de 2026 confirmó que Strategy, Metaplanet y Yellow Cake serían eliminadas de los índices correspondientes, y la nueva metodología para identificar empresas no operativas entró formalmente en la fase de implementación. A diferencia de la propuesta anterior, centrada exclusivamente en la proporción de tenencias de activos digitales, las nuevas reglas ponen mayor énfasis en los activos operativos, la estructura financiera y las actividades económicas reales.
Para las empresas DAT, la eliminación de un índice puede reducir la demanda de fondos pasivos y afectar a las condiciones de financiación futuras a través de su impacto en las valoraciones de las acciones. En particular, cuando el mNAV se reduce o pasa a ser un descuento, las empresas que dependen de financiación mediante primas de acciones para comprar BTC pueden enfrentarse a mayores riesgos de dilución para los accionistas si continúan emitiendo acciones. Sin embargo, un ajuste de índice no obligará directamente a las empresas a vender activos digitales, ni significa que todas las empresas DAT perderán el acceso a la financiación.
A largo plazo, la sostenibilidad del modelo DAT dependerá de si las empresas pueden establecer mecanismos estables de gestión de capital en un contexto de fluctuaciones de los precios de los activos digitales, cambios en las valoraciones de las acciones y costes de financiación. Para los inversores, evaluar el valor de una acción DAT requiere más que observar cuánto BTC mantiene la empresa. También deben considerar los activos por acción, la estructura de pasivos, la eficiencia de financiación y el flujo de caja operativo. El tamaño de las reservas de activos digitales de una empresa puede afectar a su capitalización bursátil, pero si puede seguir creando valor por acción para los accionistas es el criterio clave para evaluar el modelo DAT.
## Preguntas frecuentes
### ¿Qué es una empresa de tesorería de activos digitales (DAT)?
Una empresa DAT utiliza BTC, ETH u otros activos digitales como una parte importante de su estrategia de asignación de activos y gestión de capital. Algunas empresas cotizadas amplían sus tenencias de activos digitales mediante financiación de capital o deuda.
### ¿Ha decidido MSCI eliminar empresas de tesorería de activos digitales?
Sí. En su revisión de índices anunciada el 11 de noviembre de 2026, MSCI confirmó la eliminación de determinadas empresas que cumplían los criterios de selección de empresas no operativas, incluidas Strategy y Metaplanet. Los cambios se implementarán tras el cierre del mercado el 30 de noviembre.
### ¿MSCI prohíbe que todas las empresas que mantienen más del 50 % de sus activos en activos digitales entren en sus índices?
No. La medida temporal anterior, basada en que los activos digitales representaran el 50 % de los activos totales, ha sido sustituida por el nuevo marco de selección de empresas no operativas. Las nuevas reglas evalúan la elegibilidad basándose en los activos operativos y los ratios financieros.
### ¿Por qué Strategy se ve afectada por el ajuste de los índices MSCI?
Strategy mantiene una gran reserva de BTC y utiliza diversos instrumentos de financiación para respaldar la acumulación de activos digitales. Las características de su estructura de activos y sus actividades económicas están sujetas a las reglas de selección de empresas no operativas.
### ¿Qué es el mNAV de las acciones DAT?
El mNAV mide la relación entre el valor de mercado de una acción y su valor neto de activos correspondiente. Se utiliza habitualmente para evaluar si una acción de tesorería de activos digitales cotiza con una prima o un descuento respecto a los activos que mantiene.
Autor: Learn Team
* La información no pretende ser ni constituye un consejo financiero ni ninguna otra recomendación de ningún tipo ofrecida o respaldada por Gate Web3.
* Este artículo no se puede reproducir, transmitir ni copiar sin hacer referencia a Gate Web3. La contravención es una infracción de la Ley de derechos de autor y puede estar sujeta a acciones legales.
Artículos relacionados

Principiante
¿Llegará Sidra a superar los 1000 $? Un análisis realista de las previsiones sobre el precio de Sidra Chain para 2026-2027
Sidra Chain se posiciona como una blockchain conforme a la sharía para usuarios que desean participar en el ecosistema cripto sin interés (riba), incertidumbre excesiva (gharar) ni activos no halal. Esta narrativa explica que el proyecto siga contando con una amplia comunidad interesada en la minería, KYC, SidraStart y una futura cotización de SDA. Sin embargo, por sí sola no genera un precio de mercado público.
Principiante
Los precios suben y las tasas de tarifa bajan: Con la llegada de capital de Wall Street al mercado cripto, ¿está el mercado entrando en un "mercado alcista por capas"?
A mediados de abril, el mercado cripto vivió una situación inusual: un rebote de precios ocurrió al mismo tiempo que una tasa de financiación bajista. Este artículo examina en detalle la nueva estructura que genera el desajuste de capital entre spot y futuros, analizando la solicitud de Goldman Sachs para el Bitcoin Premium Income ETF, las variaciones en los flujos de capital de los ETF, la reactivación de la actividad de ETH y los datos sobre la tasa de tarifa de Coinglass. También presenta un framework de observación basado en tres indicadores y estrategias asociadas de gestión de riesgos.
Principiante
¿Qué es USDC? Análisis de una de las stablecoins más destacadas.
USDC es una Stablecoin vinculada 1:1 al dólar estadounidense, lanzada conjuntamente por Circle y Coinbase, y gobernada por el Centre Consortium.
Principiante
¿Qué es USDD? Guía completa de la Stablecoin descentralizada
USDD es una stablecoin descentralizada y sobrecolateralizada, creada para mantener una paridad 1:1 con el dólar estadounidense, mejorando la estabilidad y la transparencia. Busca aportar seguridad, descentralización y estabilidad al ecosistema cripto. USDD está disponible para integrarse fácilmente en plataformas DeFi, ofreciendo un activo fiable y transparente que otorga autonomía a los usuarios.
Principiante
¿Qué es Athene Network (ATN)? Descubre cómo la IA y la blockchain se integran en un ecosistema unificado
Athene Network (ATN) es una plataforma innovadora que integra inteligencia artificial y tecnología Blockchain, centrada en pagos seguros, gobernanza descentralizada e integración del ecosistema. Su meta es aportar nuevas aplicaciones y valor a los sectores financiero, de entretenimiento y de colaboración creativa.
Principiante
¿Qué es una billetera BEP20? Un análisis detallado sobre sus usos y características clave
La Billetera BEP20 es tu acceso total a BNB Chain: puedes transferir tokens BEP20 con un solo clic, conectarte al instante a DeFi, GameFi y DApps de NFT, y disfrutar una experiencia on-chain con comisiones de Gas bajas y confirmaciones inmediatas.