従来の自動化システムは、一般に、事前に定義された固定ワークフローの実行しかできませんでした。例えば、Eコマースプラットフォームは在庫が少なくなると自動で補充を発注し、クラウドサービスは利用量に応じて自動で請求できます。しかし、取引ルールやサプライヤー、支払方法の設定は、依然として人間が事前に行う必要があります。AIエージェントはこの点で異なります。比較的曖昧な目的を解釈し、必要なサービスを自ら探し、価格や品質を比較したうえで、付与された権限の範囲内で複数の処理を完了できます。
近年、AI製品の用途はチャットやコンテンツ生成にとどまらず、プログラミング、カスタマーサービス、オフィス業務の効率化、データ分析、自動調達へと広がっています。これに伴い、マシンネイティブなトランザクションが注目を集めています。将来的には、AIエージェントが必要なハッシュレートを算出し、複数のサプライヤーから見積もりを取得し、APIコール容量を購入し、ステーブルコインで支払い、別のエージェントに成果物を届けることも可能になるでしょう。この一連の処理では、個々の取引について人間が承認する必要がなくなる可能性があります。
ここで、根本的な疑問が生じます。AIエージェントが経済活動に本格的に参加するには、どのようなアカウントを使い、どのように支払い、問題が起きたときに誰が責任を負うのでしょうか。答えを既存の銀行カードや法人アカウントの仕組みだけに求めることはできません。マシンネイティブなトランザクションには、自律的なソフトウェア処理に対応した決済インフラが必要です。
主なポイント
-
マシンネイティブなトランザクションとは、AIエージェントが自律的に機会を見つけ、意思決定を行い、支払いを実行し、決済まで完了させる取引です。
-
AIエージェントがチャットツールから実行エージェントへ進化するには、独立したアカウント、プログラム可能な権限、安定した決済資産が必要です。
-
従来の決済システムは主に人間向けに設計されているため、国境を越える少額・高頻度・自動承認型の取引を支えるには限界があります。
-
暗号資産決済インフラには通常、ウォレット、ステーブルコイン、スマートコントラクト、アイデンティティシステム、レピュテーションシステムが含まれます。
-
ステーブルコインは、マシンによる価格設定や国境を越えた決済に適しています。ただし、準備資産、凍結、ネットワーク、スマートコントラクトに関するリスクは残ります。
-
AIウォレットで重要なのは、モデルに秘密鍵を直接管理させることではありません。明確な上限を設定した、取り消し可能な実行権限を用意することです。
-
マシン経済を拡大するには、本人確認、履行証明、責任分担、紛争解決に対応するソリューションも必要になります。
マシンネイティブなトランザクションとは?
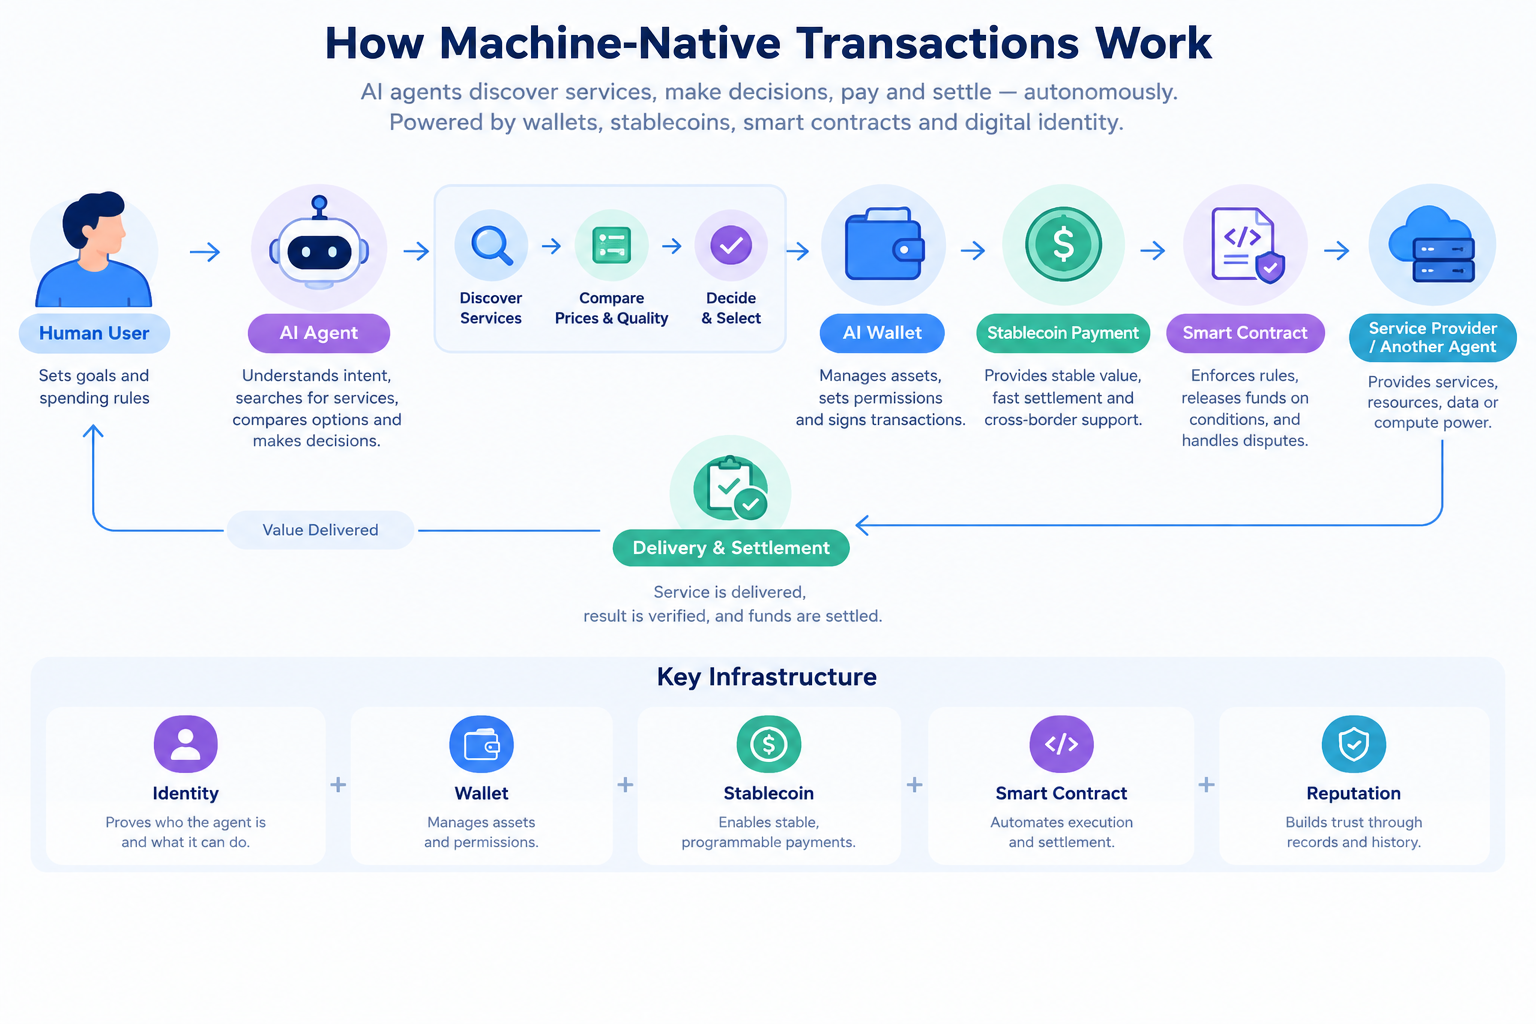
マシンネイティブなトランザクションは、人間の取引を自動化したものではありません。取引を設計する段階から、ソフトウェアエージェントを主要な参加者として扱います。従来の取引では、通常、ユーザーがアプリを開き、商品を選び、ログインし、支払情報を入力し、注文を確認して、マーチャントによる履行を待ちます。これに対し、マシンネイティブなトランザクションは、複数のエージェントの連携によって完了する場合があります。
調達エージェントが要件を解釈し、検索エージェントがサプライヤーを探し、評価エージェントが価格、品質、評判を比較します。その後、決済エージェントが決済を実行し、監視エージェントが納品結果を追跡します。
本質は、ユーザーに代わって機械にボタンをクリックさせることではありません。機械に、限定的でありながら検証可能な経済的自律性を与えることです。機械は、自らが何者で、いくらまで使え、何を購入でき、誰に支払えるのかを把握しなければなりません。また、紛争が起きた場合に、発生した事象を追跡できる必要があります。
マシンネイティブなトランザクションは、デジタルコンテンツ、クラウドコンピューティングリソース、データセット、モデルコール、ソフトウェアサービス、広告トラフィック、物流リソースなどに及びます。これらの多くはソフトウェアで直接識別・提供できるため、AIエージェントによる自動的な発見と購入に特に適しています。
AIエージェントに独立した決済機能が必要な理由
現在、多くのAIチャットツールは質問に答えたりコンテンツを生成したりできますが、ユーザーに代わって金融処理を直接実行することはできません。情報アシスタントから実行エージェントへ移行するには、AIエージェントに少なくとも3つの決済機能が必要です。
-
アカウント機能。エージェントには、資金を受け取り、送金できるアカウントが必要です。そのアカウントは、特定の権限と紐付ける必要があります。例えば、カスタマーサービスエージェントにはAPIに対して月額1,000ドルを支出する権限を与えられますが、会社の残高全額を出金できるようにすべきではありません。
-
認証機能。ユーザーは、秘密鍵をモデルに無制限に管理させるべきではありません。モデルが操作・侵害されたり、誤った判断を下したりすると、損失を取り戻せない可能性があります。より安全なのは、金額、取引相手、時間帯、資産タイプに制限を設け、エージェントが明確に定義された範囲内でのみ動作できるようにする方法です。
-
決済機能。AIエージェントは、異なる国のプラットフォームに少額の支払いを行ったり、毎分コンピューティングリソースを購入したりすることがあります。そのため、決済システムには24時間365日の稼働、低手数料、高速な承認、プログラムによるアクセスが求められます。
独立した決済機能がなければ、AIエージェントは会話はできても経済的に行動できないソフトウェアにとどまります。重要な各段階で、人間がログインし、承認し、支払わなければなりません。その結果、自動化の効率が大きく低下し、複数のエージェント間の連携も制限されます。
マシン取引で従来の決済システムが使いにくい理由
従来の銀行カード、銀行送金、電子ウォレットは、一定の自動化ワークフローを支えられます。しかし、これらのアカウント構造とリスクコントロールモデルは、主に人間のユーザーや企業を前提に構築されています。
-
アカウント開設と本人確認には、多くのリソースが必要です。銀行口座では通常、実在する個人または企業が法的責任を負わなければなりません。一方、ソフトウェアエージェントは数分、長くても数時間しか存在しない一時的なインスタンスである可能性があります。すべてのエージェントに完全な銀行口座を作るのは、コストが高く管理も困難です。
-
従来の決済は、営業時間、決済サイクル、国境を越えた制限の影響を受けやすい仕組みです。AIエージェントはいつでも世界中のサービスにアクセスする必要がありますが、決済ネットワーク、通貨、コンプライアンス要件、清算サイクルは法域ごとに異なります。
-
マシン取引では、非常に高い頻度でごく少額の取引が発生します。エージェントが毎秒数十件のデータクエリやモデル推論サービスを購入することも考えられます。各取引でクレジットカード認証、人手によるリスク審査、従来型の清算が必要になると、手数料と遅延が取引価値を上回る可能性があります。
-
従来の認証チェーンには、必要な柔軟性がありません。ユーザーはプラットフォームに銀行カードへのアクセス権を付与できますが、「認証済みのハッシュレートサプライヤーにのみ支払う」、「1回の取引につき5ドルを超えて支出しない」、「1日の合計を100ドル未満に抑える」といった細かなルールを設定するのは困難です。マシン経済には、より細かなプログラム可能な権限が必要です。
これは、銀行が完全に置き換えられるという意味ではありません。銀行は今後も法定通貨のオンランプ/オフランプ、法人決済、規制審査を担うでしょう。一方、ブロックチェーンとステーブルコインは、機械間の高速決済やプラットフォームをまたぐ決済を提供できます。
暗号資産決済インフラを構成する要素
AIエージェント向けの暗号資産決済インフラには、一般にウォレット、ステーブルコイン、スマートコントラクト、アイデンティティシステム、取引記録が含まれます。
ウォレットは、エージェントが資産を管理し、トランザクションに署名するためのツールです。従来型のモバイルウォレットである必要はありません。ハードウェアセキュリティモジュール、カストディサービス、スマートコントラクトによって管理されるプログラム可能なアカウントでも構いません。
ステーブルコインは、マシン決済で最も一般的に使われる決済資産です。価格変動の大きい暗号資産と比べ、ドル連動型のステーブルコインは、価格設定、予算管理、サプライヤー決済に適しています。エージェントはドル価格を基準にAPIコール、データサービス、クラウドリソースを購入できるため、為替レートの変動による不確実性を抑えられます。
スマートコントラクトを使えば、支払い条件をソフトウェアに直接組み込めます。例えば、サービス提供者が有効な結果を返した場合にのみ、資金をリリースできます。サービスが中断されれば、残りの残高を自動的に返還できます。取引が上限を超えた場合は、コントラクトによって即座に拒否することも可能です。
アイデンティティシステムは、「このエージェントは誰なのか」という問いに答えます。アイデンティティは、個人の現実世界における身元と一致している必要はありません。特定のエージェントが特定のユーザー、企業、またはサービス提供者に属することを示すために、プラットフォームが発行した検証可能な資格情報という形を取ることもできます。
オンチェーン記録は、取引の追跡可能性を提供します。取引時間、金額、受取人アドレス、認証ルールを検証できるため、監査や紛争解決に役立ちます。ただし、オンチェーン記録が証明できるのは取引が発生したことだけです。AIが正しい調達判断を下したことまでは証明できません。
マシンネイティブなトランザクションにおけるステーブルコインの役割
ステーブルコインが有用なのは、ドルの暗号資産版として機能するからだけではありません。ソフトウェアから直接呼び出し、他の処理と組み合わせて利用できる点にも価値があります。
AIエージェントにとって、ステーブルコインには3つの明確な利点があります。
第1に、安定した決済単位を提供します。ハッシュレート、データ、APIサービスは、一般にドル建てで価格設定されます。ステーブルコインは価格変動へのエクスポージャーを抑え、エージェントによる予算管理を容易にします。
第2に、国境を越えて利用できます。異なる国の決済ネットワークには相互運用性がありませんが、ステーブルコインは同じブロックチェーン上で移転できます。サービス提供者は、国ごとに別の銀行カードネットワークを統合する必要がありません。
第3に、高いプログラム可能性を備えています。スマートコントラクトでは、時間、結果、利用量に基づいてステーブルコインをリリースしながら、マルチ署名、支出上限、ホワイトリストのルールも適用できます。
ただし、ステーブルコインにリスクがないわけではありません。発行者の準備資産、償還メカニズム、凍結権限、規制上のステータスは、いずれも利用可能性に影響します。マシン取引には、ネットワーク混雑、スマートコントラクトの脆弱性、誤ったアドレス、発行者による凍結といったリスクもあります。
このため、ステーブルコインはマシン経済の決済手段として適していますが、それだけで完全な決済システムを構成することはできません。アイデンティティ、権限、紛争解決の仕組みも不可欠です。
AIウォレットによってエージェントが取引を実行できる仕組み
AIウォレットは、モデルとブロックチェーンアカウントの間を仲介します。その本質的な役割は、モデルに秘密鍵への直接アクセスを与えることではありません。自然言語による指示を、制約付きの取引リクエストへ変換することです。
例えば、ユーザーがエージェントに「今後24時間以内に利用可能な最安のGPUハッシュレートを購入し、50ドルを超えて支出せず、認証済みのサプライヤーのみを利用してください」と指示したとします。ウォレットシステムは、その指示をサプライヤー審査、価格比較、リスクチェック、上限確認、最終署名へと分解する必要があります。
包括的なAIウォレットには、通常、次の4つのモジュールが含まれます。
-
意図解析:ユーザーが完了したいタスクを解釈する機能
-
ポリシーエンジン:タスクを金額、資産、アドレス、時間に関する制限へ変換する機能
-
リスクコントロール:コントラクト、受取人、価格変動、異常な挙動を確認する機能
-
署名と実行:すべての条件が満たされた後に取引を完了する機能
セキュリティ設計には、上限ベースのアカウント、一時鍵、取引ホワイトリスト、遅延実行、複数当事者による承認などを組み込めます。高リスクの取引では、モデルに完全に委任せず、人間による確認を必須にすべきです。
最終的に、AIウォレットの中核的な競争優位性は、モデルがどれだけ滑らかに応答するかではありません。セキュリティを損なうことなく、ユーザーの意図を正確に実行できるかどうかにあります。
機械はどのようにアイデンティティと信用を確立できるのか
マシンネイティブなトランザクションは、ウォレットアドレスだけに依存できません。アドレスは作成、放棄、再利用できるため、その背後にいるエージェントが信頼できるかどうかを十分に保証できないからです。
より完全なマシンアイデンティティシステムには、次の要素が必要です。
-
エージェント固有の識別子
-
エージェントが属するユーザーまたは組織
-
ソフトウェアのバージョンと権限の範囲
-
検証可能なサービス履歴
-
支払い履歴と履行履歴
-
取り消しまたは停止のステータス
マシンの信用も、個人信用スコアのモデルをそのまま適用することはできません。あるエージェントがデータ調達で優れた評判を持っていても、金融取引に必要な資格を備えているとは限りません。そのため、信用評価ではタスクの種類、取引金額、サービス分野を考慮する必要があります。
スマートコントラクトには、履行結果、デポジット、紛争解決のイベントを記録できます。しかし、オンチェーンシステムも信頼できるデータソースに依存します。例えば、サービス提供者が実際に有効なデータを提供したことを確認するには、オラクル、第三者検証、ゼロ知識証明が必要になる場合があります。
したがって、マシン経済に必要なのは決済ネットワークだけではありません。マシンのアイデンティティ、評判、仲裁を支えるインフラも必要です。
マシンネイティブなトランザクションのユースケース
クラウドコンピューティングとAI推論は、最も分かりやすいユースケースの1つです。エージェントは、タスク量に応じてGPU、モデルコール、ストレージのリソースをリアルタイムで購入し、タスクが終了すると未使用の容量を自動的に解放できます。
データマーケットプレイスも重要な分野です。リサーチエージェントは、気象データ、金融市場データ、物流情報、業界レポートを自動的に購入し、コール数に応じて支払えます。
ソフトウェアサービスも、マシン決済に適しています。複数のエージェントは、APIの利用量に基づいて、翻訳、検索、リスクコントロール、本人確認、コンテンツモデレーションのサービスを決済できます。
デジタル広告では、広告エージェントがトラフィックを自動的に購入し、インプレッション結果を検証したうえで、メディア提供者と決済できます。スマートコントラクトを使えば、クリック、コンバージョン、その他の検証可能なイベントに基づいて資金をリリースできます。
国境を越えた取引やサプライチェーンでは、より高度なマシン間連携が必要になる可能性があります。調達エージェント、物流エージェント、保険エージェント、決済エージェントが連携し、見積もり、輸送、受け入れ、補償に対応できます。
これらのユースケースには、いくつかの共通点があります。サービスをソフトウェアで識別できること、取引頻度が比較的高いこと、参加者が異なるプラットフォームや国で活動する可能性があること、各取引を手作業で処理するコストが高いことです。
現在のセキュリティおよびコンプライアンス上のリスク
マシンネイティブなトランザクションにおける最大のリスクは、AIの自律性によって誤った取引の影響が増幅されることです。
モデルがユーザーの意図を誤解したり、誤ったサプライヤーを選んだり、詐欺的な見積もりを受け入れたり、プロンプトインジェクション攻撃を受けた後に悪意ある処理を実行したりする可能性があります。通常のチャット上の誤りとは異なり、支払いの誤りは取り消せないことが少なくありません。
秘密鍵と権限の管理も極めて重要です。エージェントが恒久的な秘密鍵を使用し、モデルや実行環境が侵害されると、攻撃者が資産を直接移転できる可能性があります。一時的な権限、支出上限、多層署名は、より安全な代替手段です。
スマートコントラクトの脆弱性は、システム全体の損失につながる可能性があります。エージェント自体が誤った判断をしていなくても、リエントランシーの脆弱性、操作された価格オラクル、コントラクト内の権限設定ミスによって、資金が盗まれる可能性があります。
コンプライアンス上の問題は、さらに複雑です。取引当事者は、ユーザー、AIデベロッパー、ウォレットサービス提供者、エージェントを運用するプラットフォームのうち、誰になるのでしょうか。エージェントが制裁対象アドレスに支払った場合、誰が責任を負うのでしょうか。法域によって判断が異なる可能性があります。
マシン取引には、マネーロンダリング、制裁回避、ウォッシュ取引、市場操作が関与する可能性もあります。オープンな決済ネットワークには、プライバシー保護と規制当局による可視性のバランスが求められます。
マシン経済が本格的に普及する条件
ウォレットがローンチされ、ブロックチェーンがステーブルコインに対応するだけで、マシンネイティブなトランザクションが成熟するわけではありません。少なくとも4つの条件を満たす必要があります。
第1に、AIエージェントには、十分に信頼できるタスク実行能力が必要です。もっともらしく見えるテキストを生成するだけでなく、制約を理解しなければなりません。
第2に、決済権限を管理できなければなりません。ユーザーは、金額、資産、サプライヤー、取引頻度を制限し、いつでも承認を取り消せる必要があります。
第3に、マシンのアイデンティティと評判のシステムが、プラットフォームをまたいで認識されなければなりません。そうでなければ、各サービス提供者がエージェントごとに個別の確認を行うことになり、自動化の効率が再び低下します。
第4に、責任と紛争解決のルールを明確にする必要があります。高額取引では、取り消し不能なオンチェーン送金だけでは不十分です。カストディ、保険、仲裁、返金の仕組みも必要になります。
短期的には、マシンネイティブなトランザクションは、高額な金融取引よりもデジタルサービスや少額決済から始まる可能性が高いでしょう。クラウドリソース、API、データ、ソフトウェアサブスクリプションは、提供内容が明確で自動検証が容易です。国境を越えた需要も強いため、初期の用途として理想的です。
結論
マシンネイティブなトランザクションは、AIが回答を提供する段階から、経済活動を実行する段階へ移行することを意味します。
AIエージェントが自律的にハッシュレートを購入し、データにアクセスし、ソフトウェアを登録し、他のエージェントに支払えるようになると、従来のアカウントシステムはますます柔軟性を欠くようになります。ステーブルコインは国境を越えた決済に比較的安定した単位を提供し、ブロックチェーンはオープンな決済レールを提供します。スマートコントラクトは、支出上限、条件、納品ルールをソフトウェアに直接組み込めます。
しかし、暗号資産決済だけではマシン経済への完全な答えにはなりません。業界が拡大できるかどうかは、AIによる意思決定の信頼性、ウォレット権限の安全性、マシンのアイデンティティ、サービス検証、規制上の説明責任にかかっています。AIが資金を自動的に移転できる能力だけに焦点を当てるソリューションは、マシン取引における最も難しい課題を見落とします。それは、自動化と管理のバランスを取ることです。
将来のマシン経済は、人間による監督のない金融システムになるとは限りません。むしろ、人間が境界を設定し、AIが実行を担い、ブロックチェーンが決済と監査を担う、新たな協調ネットワークになる可能性があります。
FAQ
マシンネイティブなトランザクションと自動決済の違いは何ですか?
自動決済は通常、自動的な毎月の引き落としのように、固定されたルールを実行します。一方、マシンネイティブなトランザクションでは、AIエージェントが目標に基づいてサービスを自ら探し、条件を比較し、複数の手順からなる取引を完了します。意思決定の範囲がより広い点が特徴です。
AIエージェントに暗号資産ウォレットが必要な理由は何ですか?
暗号資産ウォレットは、スマートコントラクト、上限ベースのアカウント、一時鍵を通じて、エージェントに柔軟なプログラム可能な決済機能を提供できます。ただし、ウォレットからモデルに秘密鍵への無制限のアクセスを与えてはなりません。
マシン決済に利用できるのはステーブルコインだけですか?
いいえ。銀行預金、電子マネー、プラットフォームクレジットもマシン決済に利用できます。ステーブルコインは、国境を越えた利用可能性、24時間365日の利用、プログラム可能性、スマートコントラクトとの互換性に優れています。
AIエージェントは完全に自律的に資金を使えますか?
限定的な自律決済は技術的に可能ですが、無制限の権限を付与することは推奨されません。より安全なのは、支出上限、ホワイトリスト、時間帯、リスクレベル、人間による承認要件を設定する方法です。
機械が信頼できることを証明するにはどうすればよいですか?
信頼性は、検証可能なアイデンティティ、サービス履歴、デポジット、過去の履行データ、第三者認証、オンチェーンの評判を用いて評価できます。ただし、マシンの信用は一般に文脈に依存するため、あらゆる種類の取引を1つのスコアに集約することはできません。
マシンネイティブなトランザクションは銀行カードに取って代わりますか?
短期的には、取って代わりません。銀行カードと銀行口座は、個人の支出、給与支払い、法定通貨の決済、コンプライアンスに準拠した金融サービスに引き続き適しています。マシン決済インフラはまず、API、データ、ハッシュレートに関するデジタル取引を支えることで、既存システムを補完する可能性が高いでしょう。
マシンネイティブなトランザクションの最大のリスクは何ですか?
主なリスクには、AIによる誤判断、プロンプトインジェクション攻撃、秘密鍵の漏えい、スマートコントラクトの脆弱性、不正なサービス、規制上の責任の不明確さ、取り消し不能な送金などがあります。自動化が進むほど、権限管理と監査に対する要件も高まります。
Articles Connexes

Sidraは1,000ドルを突破するのか?2026年〜2027年のSidra Chain価格クレームを現実的に分析
価格が上昇し、手数料率は低下傾向を示しています。ウォール街の資本が暗号資産マーケットプレイスに参入する中、市場は「レイヤード・ブルラン」に入ったのでしょうか?
USDCとは?最も注目すべきステーブルコインの一つについての分析。
ERC-8183とは何か──AIエージェントの商業標準および分散型エージェント経済の基盤について解説
NFTのフラグメンテーション:参入障壁を下げ、流動性を高める革新的なメカニズム