
Поиск токена/кошелька
Почему разблокировка токенов усиливает давление продаж? Разбираемся в вестинге токенов, шоках предложения и ценовых рисках криптовалют
Разблокировка токенов — важная составляющая [токеномики](https://www.gate.com/zh/learn/articles/what-is-tokenomics/794). Она широко применяется для стимулирования команды, финансирования на ранних этапах, развития экосистемы и вознаграждения сообщества. Устанавливая периоды блокировки и графики постепенного выпуска, криптопроекты могут предотвратить одновременное поступление большого количества токенов на рынок на ранних этапах и согласовать долгосрочные интересы различных участников.
По мере того как все больше криптопроектов вступают в фазы вестинга и выпуска токенов, события разблокировки токенов становятся важным показателем для инвесторов при оценке изменений предложения и краткосрочных ценовых рисков. Новые разблокированные токены могут создавать потенциальное давление со стороны продавцов, особенно при ограниченной рыночной ликвидности, сравнительно низкой стоимости приобретения токенов ранними инвесторами или одновременной разблокировке значительных объемов токенов. Однако количество разблокированных токенов не равно количеству фактически проданных токенов. Некоторые токены могут оставаться в хранении, стейкинге или использоваться для развития экосистемы. Поэтому разблокировку токенов не следует автоматически считать непосредственной причиной снижения цены.
Для понимания влияния разблокировки токенов на цену необходимо анализировать механизмы выпуска, получателей токенов, объем токенов в обращении, готовность держателей продавать и способность рынка поглощать дополнительное предложение. В этой статье объясняется принцип работы механизмов разблокировки токенов, рассматриваются различия между разблокировкой после клиффа и линейной разблокировкой, а также описывается, как инвесторы могут использовать данные о разблокировке, ончейн-потоки средств и показатели рыночной ликвидности для оценки потенциального давления со стороны продавцов.
## Основные выводы
- Разблокировка токенов — это процесс перехода токенов из заблокированного состояния в состояние, при котором их можно переводить или использовать. Разблокировка не обязательно означает, что держатели будут продавать токены.
- При разблокировке после клиффа токены обычно выпускаются в определенный момент времени, тогда как при линейной разблокировке они выпускаются постепенно по заранее установленному графику. Эти механизмы по-разному влияют на предложение.
- Для оценки потенциального давления на предложение соотношение разблокированных токенов к текущему объему токенов в обращении обычно полезнее, чем только долларовая стоимость разблокировки.
- Разблокировки токенов для членов команды, ранних инвесторов, фондов экосистемы и программ стимулирования сообщества могут приводить к различному поведению в отношении хранения и продажи.
- Потоки средств на биржи, глубина спотового рынка и концентрация владения токенами помогают оценить, может ли потенциальное давление со стороны продавцов привести к фактическому влиянию на цену.
- На цены токенов также влияют рыночные ожидания, фундаментальные показатели проекта и общая ситуация на криптовалютном рынке. На основе одних лишь календарей разблокировок нельзя надежно прогнозировать движение цен.
## Что такое разблокировка токенов и зачем криптопроектам нужны механизмы разблокировки?
Разблокировка токенов — это механизм управления предложением, используемый в планах выпуска и распределения токенов. Во многих криптовалютных проектах весь объем токенов не поступает на рынок сразу после начала торгов. Вместо этого токены распределяются между командами, инвесторами, фондами экосистемы, сообществами и другими участниками по заранее установленным правилам.
Эти токены могут уже быть распределены по определенным адресам или храниться в смарт-контрактах, а их выпуск может быть запланирован на будущие даты или зависеть от выполнения определенных условий. До выполнения условий разблокировки держатели, как правило, не могут свободно переводить или продавать токены. Конкретные ограничения зависят от устройства смарт-контрактов проекта и правил вестинга.
Проекты в первую очередь используют механизмы разблокировки токенов для управления темпами поступления токенов на рынок. Если бы токены, выделенные командам, ранним инвесторам и программам стимулирования экосистемы, стали доступны для торговли сразу после запуска, значительный объем потенциального предложения мог бы выйти на рынок за короткий период. Ранние участники также могли бы продать токены до того, как проект сформирует стабильный пользовательский спрос, что повысило бы волатильность цены.
Устанавливая периоды блокировки и графики вестинга, проекты могут распределять выпуск токенов между различными этапами. Например, токены команды могут оставаться заблокированными в течение года после запуска, а затем постепенно разблокироваться в течение следующих трех лет. Для ранних инвесторов могут действовать другие графики выпуска, а токены для стимулирования экосистемы могут распределяться в соответствии с этапами развития проекта.
Однако графики разблокировки токенов не означают, что проекты могут полностью контролировать рыночное предложение. Некоторые проекты могут изменять условия выпуска посредством процедур управления, а отдельные держатели токенов могут передавать экономические права по внебиржевым соглашениям еще до официальной разблокировки токенов.
Кроме того, возможность получить, перевести или продать токены не обязательно означает, что они сразу будут включены в объем токенов в обращении, публикуемый информационными платформами. Разные проекты и поставщики данных могут использовать различные методики расчета объема токенов в обращении.
Таким образом, основная функция разблокировки токенов заключается не просто в увеличении их количества, а в изменении ограничений на перевод и степени контроля держателей над конкретными распределениями токенов.
## В чем разница между разблокировкой после клиффа и линейной разблокировкой?
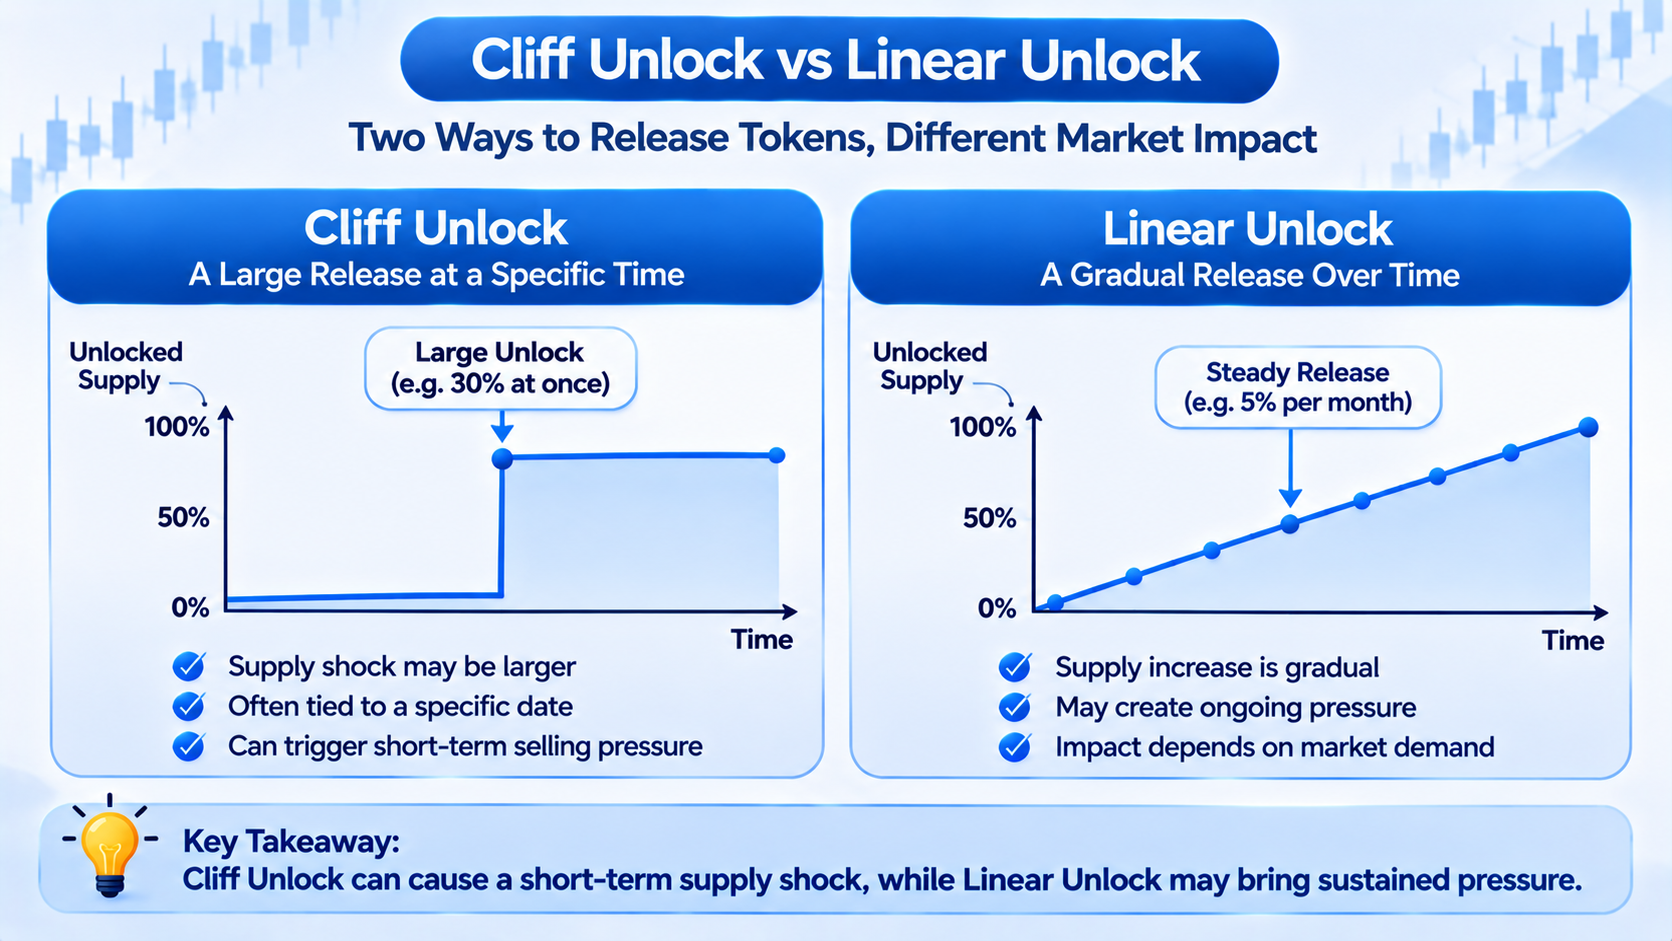
Механизмы разблокировки токенов обычно делятся на две основные категории: разблокировка после клиффа и линейная разблокировка.
Разблокировка после клиффа означает выпуск токенов в определенный момент времени после заранее установленного периода блокировки. Период клиффа также может предшествовать линейному вестингу, позволяя держателям получить первое распределение только после выполнения минимального требования по сроку участия или хранения токенов.
Например, предположим, что проект распределяет 10 млн токенов среди ранних инвесторов и указывает, что 3 млн токенов будут разблокированы одновременно через шесть месяцев после запуска. Такая схема может привести к заметному изменению потенциально обращающегося предложения в конкретную дату.
Напротив, при линейной разблокировке токены выпускаются постепенно по заранее установленному графику. Например, если проект планирует выпустить 10 млн токенов в течение 20 месяцев равными ежемесячными частями, каждый месяц будет разблокироваться 500 000 токенов.
Основное различие между этими механизмами заключается в том, как выпуск токенов распределяется во времени.
\[Таблица недоступна за пределами Lark\]
Важно отметить, что разблокировка после клиффа не обязательно рискованнее линейной разблокировки. Хотя разблокировка после клиффа может привести к значительному разовому изменению предложения, участники рынка часто могут заранее предвидеть дату выпуска и скорректировать свои ценовые ожидания.
Напротив, линейная разблокировка распределяет выпуск токенов во времени, но все равно может создавать устойчивое давление со стороны продавцов, если новый спрос не растет достаточно быстро.
Некоторые проекты также используют гибридные структуры. Например, токены могут оставаться заблокированными в течение года, после чего 25% выпускаются сразу, а оставшаяся часть распределения линейно разблокируется каждый месяц. При таких схемах инвесторам необходимо оценивать как первоначальный концентрированный выпуск, так и последующие темпы непрерывного расширения предложения.
Следовательно, для оценки рисков разблокировки токенов недостаточно определить тип механизма. Инвесторам также необходимо изучить фактический объем выпуска, график и текущую рыночную ликвидность.
## Почему события разблокировки токенов могут создавать давление со стороны продавцов?
События разблокировки токенов привлекают внимание инвесторов главным образом потому, что могут изменить количество токенов, доступных для продажи на рынке. Как только ранее ограниченные в использовании токены становятся переводимыми, держатели могут продать их, продолжить хранение или участвовать в других ончейн-операциях.
Если объем нового доступного предложения значителен, а покупательский спрос на рынке не увеличивается соответствующим образом, баланс спроса и предложения может измениться. На рынках с ограниченной ликвидностью даже часть разблокированных токенов, поступившая на торговые площадки, может существенно повлиять на цены.
Например, предположим, что объем токена в обращении составляет 100 млн токенов, а рыночная цена равна $1. Проект планирует разблокировать еще 20 млн токенов. Если эти токены ранее не учитывались в объеме токенов в обращении и после разблокировки все будут соответствовать критериям включения, объем в обращении может увеличиться до 120 млн токенов. Это означает рост на 20% по сравнению с первоначальным объемом токенов в обращении.
Однако это не означает, что цена токена обязательно снизится на 20%. Цены токенов не корректируются механически пропорционально изменениям объема токенов в обращении. Вместо этого они определяются реальными заявками на покупку и продажу, ожиданиями держателей и рыночным спросом.
Давление со стороны продавцов, связанное с разблокировкой токенов, обычно действует по трем каналам.
- Фактическое давление со стороны продавцов: некоторые держатели могут перевести разблокированные токены на торговые площадки и продать их для фиксации прибыли или покрытия потребностей в финансировании.
- Ожидаемое давление со стороны продавцов: поскольку даты большинства разблокировок известны заранее, трейдеры могут корректировать позиции до события. Например, некоторые инвесторы могут сократить свои позиции или открыть короткие позиции через деривативы, из-за чего давление на цену возникнет еще до фактической даты разблокировки.
- Изменения рыночной ликвидности: когда инвесторы в целом ожидают крупного выпуска токенов, потенциальные покупатели могут отложить покупки, а маркет-мейкеры могут скорректировать котировки для управления рисками. Даже если фактический объем продаж остается неопределенным, снижение покупательского спроса может усилить волатильность цены.
Исторические исследования дают определенный контекст для понимания этих механизмов. Анализ тысяч событий разблокировки токенов, проведенный 6th Man Ventures, выявил отрицательную корреляцию между более крупными разблокировками и динамикой цен токенов, тогда как для небольших разблокировок такой же статистической значимости не наблюдалось.
Однако такие исследования не доказывают, что разблокировка токенов является единственной причиной движения цен.
Следовательно, давление со стороны продавцов, связанное с событиями разблокировки токенов, может возникать как из-за фактической продажи активов, так и из-за учета рынком ожидаемых изменений предложения еще до выпуска.
## Почему коэффициент разблокировки токенов важнее стоимости разблокировки?
При изучении календарей разблокировки токенов инвесторы часто сталкиваются с проектами, которые планируют выпустить токены на десятки или даже сотни миллионов долларов. Однако одной долларовой стоимости недостаточно для определения уровня риска.
Разные проекты значительно отличаются объемом токенов в обращении и рыночной капитализацией.
Предположим, проект A собирается разблокировать токены на $50 млн, а его текущая рыночная капитализация токенов в обращении составляет $5 млрд. Проект B планирует разблокировать токены на $20 млн, но его рыночная капитализация токенов в обращении составляет всего $100 млн.
Хотя стоимость разблокировки у проекта A выше, проект B может столкнуться с гораздо большим относительным увеличением доступного предложения. При прочих равных условиях проект B испытывает более значительное пропорциональное изменение предложения.
Поэтому инвесторам прежде всего следует изучить соотношение разблокированных токенов и текущего объема токенов в обращении. Этот показатель помогает понять, насколько велико новое разблокированное распределение относительно текущего предложения на рынке.
Однако он не показывает напрямую долю токенов, которая будет фактически продана, поскольку некоторые держатели могут продолжить хранить свои распределения.
Еще один важный фактор — разница между полностью разводненной оценкой токена (FDV) и рыночной капитализацией токенов в обращении.
Для проектов с низкой долей токенов в обращении и значительными объемами токенов, ожидающих выпуска, текущие рыночные цены могут определяться сравнительно небольшой частью общего предложения токенов. По мере постепенного поступления дополнительных токенов в обращение рынок должен поглощать новое предложение для сохранения текущих цен при прочих неизменных условиях.
Однако высокая FDV не обязательно означает, что токен переоценен. При оценке необходимо также учитывать доходы проекта, полезность токена, спрос со стороны держателей, будущие графики выпуска и общую рыночную ситуацию.
Инвесторам также следует сопоставлять размер разблокировки со спотовым объемом торгов.
Например, предположим, что токен планирует разблокировать активы на $30 млн, а его средний дневной фактический объем спотовых торгов составляет лишь $5 млн. Даже если будет продана только часть разблокированных токенов, resulting transactions could significantly affect the market.
Однако объем торгов не равен глубине книги заявок. Высокий дневной объем торгов может быть результатом повторяющихся высокочастотных сделок и не гарантирует, что рынок сможет поглотить столь же крупную заявку на продажу за короткий период.
Поэтому для более комплексной оценки следует одновременно учитывать коэффициент разблокировки, рыночную капитализацию токенов в обращении, фактический объем торгов и глубину книги заявок.
## Чем отличаются разблокировки токенов команды, ранних инвесторов и фондов экосистемы?
Разные категории держателей токенов могут иметь различную стоимость приобретения, потребности в финансировании и инвестиционные цели. В результате события разблокировки одинакового размера не обязательно оказывают одинаковое влияние на рынок.
Ранние инвесторы обычно приобретают токены в рамках посевных раундов, частных размещений или других схем финансирования. Их стоимость приобретения может значительно отличаться от цен на публичном рынке.
Если рыночная цена токена существенно превышает первоначальную стоимость инвестиций, некоторые ранние инвесторы могут зафиксировать прибыль после разблокировки.
Однако это не означает, что ранние инвесторы обязательно будут продавать токены. Некоторые организации могут быть ограничены внутренними инвестиционными стратегиями, жизненным циклом фондов, внебиржевыми соглашениями или долгосрочными планами распределения. Их фактическая продажа может происходить не в дату разблокировки.
Токены команды обычно предназначены для стимулирования разработчиков, управленческого персонала и ключевых участников. Графики разблокировки токенов команды могут быть связаны с долгосрочными обязательствами по работе в проекте, поэтому их экономическая цель отличается от распределений для финансирования на ранних этапах.
Для членов команды разблокированные токены могут использоваться для выплаты вознаграждения, исполнения налоговых обязательств или личного распределения активов. Они также могут продолжить хранить токены.
Если члены команды стабильно продают значительные объемы токенов в течение длительного периода, инвесторы могут усомниться в том, что их финансовые интересы по-прежнему согласованы с долгосрочным развитием проекта.
Фонды экосистемы и токены стимулирования сообщества имеют разные цели.
Эти токены могут распределяться среди разработчиков, поставщиков ликвидности, партнеров экосистемы или участников программ стимулирования. Некоторые распределения могут поддерживать развитие проекта, а не сразу поступать на вторичный рынок.
Например, разблокировка 10 млн токенов фонда экосистемы не означает, что все 10 млн токенов будут переведены на биржи в день разблокировки. Проект может распределять токены постепенно в соответствии с графиками грантов или резервировать часть для будущих мероприятий в экосистеме.
Однако если стимулы экосистемы постоянно распределяются в форме токенов, а получатели имеют ограниченные стимулы для их долгосрочного хранения, эти токены могут постепенно создавать давление со стороны продавцов на рынке.
Поэтому инвесторам не следует оценивать риски разблокировки исключительно по тому, являются ли получатели командами, инвесторами или фондами экосистемы. Необходимо также изучать стоимость приобретения, фактические условия распределения и ончейн-поведение при переводах.
## Почему некоторые токены снижаются до разблокировки, но растут после нее?
События разблокировки токенов обычно известны заранее, поэтому рынки могут начать учитывать ожидания еще до фактического выпуска.
Когда трейдеры ожидают, что крупная разблокировка увеличит доступное предложение, они могут продать спотовые активы или открыть короткие позиции через бессрочные фьючерсные контракты.
Эти действия могут вызвать снижение цены токена за несколько дней или даже более длительное время до запланированной разблокировки.
Если фактический объем продаж после разблокировки оказывается ниже рыночных ожиданий, трейдеры, ранее открывшие короткие позиции, могут закрыть их, создавая дополнительный покупательский спрос.
В таких условиях цена токена может восстановиться после разблокировки, даже если объем токенов в обращении увеличился.
Другая возможность состоит в том, что ожидания разблокировки уже учтены в цене.
Участники рынка могли завершить корректировку позиций до выпуска, поэтому в фактическую дату разблокировки дополнительное концентрированное давление со стороны продавцов может быть незначительным.
На цены токенов также могут влиять улучшение фундаментальных показателей проекта, общий рост рынка или значимые события в экосистеме.
Если новый спрос превышает фактически проданный объем разблокированных токенов, цены могут продолжить расти.
Исследование событий разблокировки токенов, проведенное в 2025 году, показало, что ценовое влияние крупных разблокировок может проявляться как до, так и после запланированного выпуска, а не концентрироваться исключительно в дату разблокировки.
Это указывает на то, что и рыночные ожидания, и фактические изменения предложения могут участвовать в формировании цены.
Однако это не означает, что токены неизбежно будут снижаться до разблокировки и восстанавливаться после нее.
Если держатели продолжают продавать токены после разблокировки или рыночный спрос дополнительно ослабевает, цены могут продолжить снижаться.
Для проектов с графиками линейной разблокировки дополнительное предложение может поступать на рынок в течение длительного периода. Это означает, что не существует одной даты, после которой связанные с этим риски исчезают.
Таким образом, динамика цены после разблокировки зависит от соотношения между фактической активностью продавцов и новым спросом, а не просто от того, завершилось ли событие разблокировки.
## Как ончейн-данные могут показать, продаются ли разблокированные токены?
Календари разблокировки токенов помогают инвесторам понять будущие графики предложения, но не могут напрямую ответить на важный вопрос: куда направляются токены после разблокировки?
Чтобы оценить, переходит ли потенциальное давление со стороны продавцов в фактические продажи, инвесторы могут использовать блокчейн-обозреватели и инструменты ончейн-аналитики для отслеживания движения средств, связанных с разблокированными распределениями.
Первый шаг — определить контракты вестинга токенов и адреса получателей.
Некоторые проекты управляют выпуском токенов через общедоступные смарт-контракты вестинга. Инвесторы могут изучать правила выпуска, доступные для получения объемы и связанные записи о переводах токенов.
Если проект публично раскрывает адреса, связанные с командами, инвесторами или фондами экосистемы, инвесторы также могут отслеживать изменения балансов на этих адресах.
Еще один важный показатель — переводятся ли разблокированные токены на торговые площадки.
Когда значительные объемы перемещаются из контрактов вестинга или идентифицированных адресов получателей на адреса для депозитов на биржах, держатели могут готовиться к торговле.
Однако депозит на биржу не обязательно означает, что токены уже проданы. Такие переводы также могут быть связаны с кастодиальными соглашениями, деятельностью маркет-мейкеров, внутренними переводами или другими операционными потребностями.
Инвесторы также могут изучать изменения балансов кошельков получателей.
Если разблокированные токены остаются на адресах получателей в течение длительного времени, это указывает на то, что токены не были переведены ончейн с этих адресов.
Однако это не доказывает окончательно, что держатели не заключали внебиржевые сделки или не передавали другие экономические права.
Если токены неоднократно распределяются между несколькими адресами, необходим дополнительный анализ для определения связей между этими адресами и предотвращения ошибочной интерпретации обычного управления активами как концентрированной продажи.
Некоторые токены также могут продаваться через децентрализованные биржи (DEX).
В таких случаях инвесторы могут отслеживать резервы пулов ликвидности, размеры транзакций и проскальзывание цены, чтобы оценить, происходила ли значительная активность по продаже.
Важно учитывать, что ончейн-данные не охватывают каждую транзакцию.
Сделки, совершаемые внутри централизованных бирж, как правило, не записываются в блокчейн по отдельности. Поэтому одни лишь блокчейн-переводы не позволяют точно определить общее количество проданных токенов.
Для розничных инвесторов ончейн-потоки средств лучше рассматривать как показатели мониторинга рисков, а не как прямые торговые сигналы.
## Как рыночная ликвидность помогает оценивать ценовые риски при разблокировке токенов?
Рыночная ликвидность — один из ключевых факторов, определяющих, могут ли новые разблокированные токены быть поглощены без существенного нарушения цены.
Даже если коэффициенты разблокировки у двух проектов одинаковы, фактическое влияние на цену может значительно различаться из-за разницы в глубине торгов и структуре участников рынка.
На высоколиквидных рынках более крупные заявки на продажу могут быть поглощены большим количеством покупателей, что потенциально ограничивает влияние на цену.
На менее ликвидных рынках даже относительно небольшая часть разблокированных токенов, поступившая на рынок, может быстро исполнить доступные заявки на покупку и привести к значительному проскальзыванию.
Например, предположим, что токен планирует разблокировать 10 млн токенов, но в итоге продается только 1 млн.
Если на биржах достаточно покупательского спроса, это дополнительное предложение может быть поглощено постепенно.
Однако если у токена небольшая глубина книги заявок, а участники рынка в целом ожидают снижения цен, покупатели могут понизить свои цены покупки.
Тогда продавцам может потребоваться согласиться на более низкие цены для завершения сделок.
В таких условиях цены могут испытывать существенное давление, даже если фактический объем продаж значительно меньше общего объема разблокированного распределения.
Поэтому при оценке ликвидности следует сосредоточиться на глубине спотовой книги заявок, спредах между ценами покупки и продажи, фактическом объеме торгов и ожидаемом проскальзывании при крупных заявках.
Для токенов, имеющих также рынки бессрочных фьючерсов, инвесторы могут изучать открытый интерес (OI), ставки финансирования и распределение ликвидаций.
Если до события разблокировки накопился значительный объем коротких позиций, давление со стороны продавцов ниже ожидаемого может вызвать закрытие коротких позиций.
Напротив, если на рынке наблюдается высокая концентрация длинных позиций с большим кредитным плечом, снижение цен может вызвать каскадные ликвидации и усилить волатильность.
Однако данные по деривативам отражают рыночное позиционирование и торговые настроения. Они не доказывают напрямую, что разблокированные токены были проданы на спотовом рынке.
Поэтому при оценке рисков разблокировки токенов следует сопоставлять изменения предложения с условиями ликвидности, а не полагаться только на объемы разблокировки для прогнозирования ценовых движений.
## Как инвесторы могут сформировать систему оценки рисков разблокировки токенов?
Для розничных инвесторов анализ разблокировки токенов можно организовать вокруг четырех параметров: объем предложения, структура держателей, потоки средств и способность рынка поглощать предложение.
\[Таблица недоступна за пределами Lark\]
На практике инвесторы могут начать с определения графиков выпуска токенов на ближайшие 30 или 90 дней и расчета доли разблокированного объема от текущего объема токенов в обращении.
Также важно различать категории получателей.
Если большая часть токенов распределена между командами и ранними инвесторами, инвесторам следует изучить стоимость приобретения, условия блокировки и историю переводов средств.
Если большинство токенов выделено фондам экосистемы, анализ должен быть сосредоточен на том, имеют ли фонды четко определенные цели и фактические планы распределения.
Затем инвесторы могут сопоставить объем разблокировки с текущей рыночной ликвидностью.
Если потенциальный объем продаж значителен, а глубина книги заявок ограничена, рынок может быть более чувствительным к дополнительным заявкам на продажу.
Следует также отслеживать движение средств до и после разблокировки.
Когда разблокированные токены начинают перемещаться и появляется соответствующая торговая активность или изменения ликвидности, инвесторы могут более конкретно оценить, превращается ли потенциальное давление со стороны продавцов в фактическое давление на рынке.
Однако эта система может лишь помочь выявить риски. Она не может гарантировать точные прогнозы направления цены.
На цены токенов также влияют макроэкономические условия, рыночные настроения, развитие проектов и общие тенденции криптовалютного рынка.
Поэтому инвесторам не следует считать, что цена токена неизбежно снизится только потому, что приближается событие разблокировки. Аналогично, завершение события разблокировки не означает, что все связанные с ним риски исчезли.
## Заключение
Разблокировка токенов — важная составляющая токеномики криптовалют. Ее основная функция заключается в постепенном выпуске токенов, ранее подпадавших под периоды блокировки или ограничения вестинга, в соответствии с заранее установленными правилами.
Устанавливая подходящие графики выпуска, проекты могут согласовать долгосрочные интересы команд, инвесторов и участников экосистемы. Однако разблокировка токенов также может изменить объем предложения, доступный для продажи на рынке.
События разблокировки токенов могут создавать давление со стороны продавцов, поскольку некоторые держатели решают продать токены после получения контроля над ними, чтобы зафиксировать прибыль или выполнить потребности в финансировании.
Когда дополнительное предложение превышает покупательскую способность рынка, цены могут испытывать давление. Однако разблокировка не равна продаже, а движение цен не следует фиксированной пропорции относительно объемов разблокировки.
Оценка рисков разблокировки токенов требует изучения механизмов разблокировки после клиффа и линейной разблокировки, соотношения разблокированных токенов к объему токенов в обращении, состава держателей, потоков средств на биржи и ликвидности спотового рынка.
Для проектов с низкой долей токенов в обращении, значительными будущими выпусками токенов или ограниченной глубиной рынка постоянные изменения предложения заслуживают особого внимания.
Кроме того, поскольку графики разблокировки обычно известны заранее, рынки могут учитывать ожидаемые изменения предложения до официальной даты выпуска.
После разблокировки цены могут продолжить снижаться или восстановиться, если фактическое давление со стороны продавцов окажется ниже ожидаемого либо закрытие коротких позиций создаст дополнительный спрос.
В конечном счете для понимания влияния разблокировки токенов на цены недостаточно знать, сколько токенов планируется выпустить. Ключевое значение имеет оценка вероятности их продажи и способности существующего рыночного спроса поглотить дополнительное предложение.
## Часто задаваемые вопросы
### Что означает разблокировка токенов?
Разблокировка токенов — это процесс, при котором токены, ранее ограниченные периодами блокировки или графиками вестинга, становятся доступными для перевода, торговли или использования после выполнения определенных условий. Это важная составляющая механизмов распределения токенов в криптовалютных проектах.
### Всегда ли разблокировка токенов приводит к снижению их цены?
Не обязательно. Разблокировка токенов увеличивает потенциальное предложение, доступное для продажи, а не фактическое количество проданных токенов. Если держатели продолжают хранить токены или покупательский спрос на рынке достаточен для поглощения дополнительного предложения, цены могут не снизиться.
### Что рискованнее: разблокировка после клиффа или линейная разблокировка?
Риски зависят от объема выпуска, поведения держателей и рыночной ликвидности. Разблокировка после клиффа может создать концентрированный шок предложения, тогда как линейная разблокировка может формировать устойчивое давление на предложение с течением времени.
### Как рассчитывается коэффициент разблокировки токенов?
Коэффициент разблокировки обычно рассчитывается путем сравнения количества токенов, запланированных к выпуску, с объемом токенов в обращении до разблокировки.
Например, если текущий объем токена в обращении составляет 100 млн токенов и разблокируется еще 10 млн токенов, объем разблокировки составляет 10% первоначального объема токенов в обращении.
Автор: Learn Team
* Информация не предназначена и не является финансовым советом или любой другой рекомендацией любого рода, предложенной или одобренной Gate Web3.
* Эта статья не может быть опубликована, передана или скопирована без ссылки на Gate Web3. Нарушение является нарушением Закона об авторском праве и может повлечь за собой судебное разбирательство.
Похожие статьи
Новичок
Что такое USDC? Разбор одного из наиболее значимых стейблкоинов.
USDC это стейблкоин с привязкой к доллару США 1:1, запущенный совместно Circle и Coinbase под управлением консорциума Centre.

Новичок
Сможет ли Sidra достичь отметки в 1000 $? Реалистичный анализ прогнозов цены Sidra Chain на 2026–2027 годы
Sidra Chain позиционирует себя как блокчейн, соответствующий нормам шариата. Проект предназначен для пользователей, которые хотят заниматься криптоактивностью без процентов (риба), чрезмерной неопределенности (гарар) и активов, не соответствующих нормам халяль. Именно поэтому вокруг майнинга, KYC, SidraStart и будущего листинга SDA по-прежнему существует крупное сообщество. Однако сама по себе эта концепция не формирует публичную рыночную цену.
Новичок
Цены продолжают расти, а ставки комиссии снижаются. Капитал Уолл-стрит приходит на крипто торговую площадку — начинается ли на рынке «многоуровневый бычий рынок»?
В середине апреля на крипто рынке возникла необычная ситуация: восстановление цен совпало с отрицательной ставкой финансирования. В статье анализируется новая структура дисбаланса капитала между спотом и фьючерсами — на примере заявки Goldman Sachs на Bitcoin Premium Income ETF, изменений потоков капитала в ETF, роста активности ETH и данных Coinglass по ставкам комиссии. Также представлен практический фреймворк наблюдения на основе трех индикаторов и соответствующие методы управления рисками.
Новичок
Что представляет собой ERC-8183? Анализ коммерческого стандарта для AI-агентов и основных принципов децентрализованной экономики агентов
ERC-8183 — это стандарт Agent Commerce, созданный Virtuals Protocol и командой Ethereum dAI. Благодаря on-chain escrow, управлению жизненным циклом задач и интеграции механизмов оценки, стандарт обеспечивает надежные транзакции между AI Agents и закладывает фундамент для инфраструктуры децентрализованной экономики искусственного интеллекта.
Новичок
Фрагментация NFT: инновационный способ снижения барьеров и увеличения Ликвидности
Дробные NFT разбивают уникальные, неделимые NFT на отдельные торгуемые доли. Это дает большему числу инвесторов возможность участвовать в сделках с высокоценными цифровыми активами и существенно повышает ликвидность на торговой площадке NFT.
Новичок
Что такое USDD? Подробное руководство по децентрализованному стейблкоину
USDD — децентрализованный стейблкоин с чрезмерным обеспечением, предназначенный для привязки 1:1 к доллару США и обеспечивающий повышенную стабильность и прозрачность. Его задача — поддерживать безопасность, децентрализацию и стабильность в криптоэкосистеме. USDD доступен для интеграции с DeFi-платформами, предоставляя надежный и прозрачный актив, который расширяет возможности пользователей.