
Rechercher token/portefeuille
Pourquoi les déblocages de tokens créent-ils une pression vendeuse ? Comprendre le vesting des tokens, les chocs d’offre et les risques liés aux cours des cryptomonnaies
Le déverrouillage de tokens est un élément important de la [tokenomics](https://www.gate.com/zh/learn/articles/what-is-tokenomics/794). Il est largement utilisé pour les incitations destinées aux équipes, le financement à un stade précoce, le développement de l’écosystème et les récompenses communautaires. En établissant des périodes de blocage et des calendriers de libération progressifs, les projets crypto peuvent éviter qu’une grande quantité de tokens n’entre simultanément sur le marché au cours de leurs premières phases, tout en alignant les intérêts à long terme des différentes parties prenantes.
Alors que de plus en plus de projets crypto entrent dans leurs phases d’acquisition progressive et de libération de tokens, les événements de déverrouillage de tokens sont devenus un indicateur important pour les investisseurs qui évaluent les évolutions de l’offre et les risques de prix à court terme. Les tokens nouvellement déverrouillés peuvent créer une pression vendeuse potentielle, notamment lorsque la liquidité du marché est limitée, que les investisseurs précoces ont acquis leurs tokens à un coût relativement faible ou qu’une grande quantité de tokens est déverrouillée en une seule fois. Toutefois, le nombre de tokens déverrouillés ne correspond pas au nombre de tokens effectivement vendus. Certains tokens peuvent continuer à être détenus, stakés ou utilisés pour le développement de l’écosystème. Le déverrouillage de tokens ne doit donc pas automatiquement être considéré comme une cause directe de baisse des prix.
Pour comprendre l’impact des déverrouillages de tokens sur les prix, il faut analyser les mécanismes de libération, les bénéficiaires des tokens, l’offre en circulation, la propension des détenteurs à vendre et la capacité du marché à absorber l’offre supplémentaire. Cet article explique le fonctionnement des mécanismes de déverrouillage de tokens, examine les différences entre le Cliff Unlock et le Linear Unlock, et présente la manière dont les investisseurs peuvent combiner les données de déverrouillage, les flux de fonds on-chain et les indicateurs de liquidité du marché afin d’évaluer la pression vendeuse potentielle.
## Points clés à retenir
- Le Token Unlock désigne le processus par lequel les tokens passent d’un état verrouillé à un état transférable ou utilisable. Le déverrouillage ne signifie pas nécessairement que les détenteurs vont vendre leurs tokens.
- Le Cliff Unlock libère généralement les tokens à un moment précis, tandis que le Linear Unlock les libère progressivement selon un calendrier prédéfini. Ces deux mécanismes ont des effets différents sur l’offre.
- Le ratio entre les tokens déverrouillés et l’offre en circulation existante est généralement plus utile pour évaluer la pression potentielle sur l’offre que la seule valeur en dollars du déverrouillage.
- Les déverrouillages concernant les membres de l’équipe, les investisseurs précoces, les fonds dédiés à l’écosystème et les incitations communautaires peuvent entraîner des comportements de détention et de vente différents.
- Les flux de fonds sur les plateformes d’échange, la profondeur du marché au comptant et la concentration de la détention des tokens peuvent aider à évaluer si la pression vendeuse potentielle est susceptible d’avoir un impact réel sur les prix.
- Les prix des tokens sont également influencés par les anticipations du marché, les fondamentaux du projet et les conditions générales du marché des cryptomonnaies. Il n’est pas possible de prévoir de manière fiable les mouvements de prix à partir des seuls calendriers de déverrouillage.
## Qu’est-ce que le Token Unlock et pourquoi les projets crypto en ont-ils besoin ?
Le Token Unlock est un mécanisme de gestion de l’offre utilisé dans les plans d’émission et de distribution des tokens. Dans de nombreux projets de cryptomonnaies, l’offre totale de tokens n’entre pas immédiatement sur le marché au lancement des échanges. Les tokens sont plutôt attribués aux équipes, aux investisseurs, aux fonds dédiés à l’écosystème, aux communautés et à d’autres participants selon des règles prédéfinies.
Ces tokens peuvent déjà avoir été attribués à des adresses spécifiques ou être détenus par des smart contracts, leur libération étant prévue à des dates ultérieures ou soumise à certaines conditions. Avant que les conditions de déverrouillage ne soient remplies, les détenteurs ne peuvent généralement pas transférer ou vendre librement les tokens. Les restrictions précises dépendent de la conception du smart contract du projet et de ses règles d’acquisition progressive.
Les projets adoptent principalement des mécanismes de déverrouillage de tokens afin de gérer le rythme auquel l’offre entre sur le marché. Si les tokens attribués aux équipes, aux investisseurs précoces et aux programmes d’incitation de l’écosystème devenaient tous échangeables immédiatement après le lancement, une quantité importante de tokens potentiellement disponibles pourrait entrer sur le marché en peu de temps. Les premiers participants pourraient également vendre leurs tokens avant que le projet n’établisse une demande stable de la part des utilisateurs, ce qui augmenterait la volatilité des prix.
En établissant des périodes de blocage et des calendriers d’acquisition progressive, les projets peuvent répartir les libérations de tokens sur différentes phases. Par exemple, les tokens de l’équipe peuvent rester bloqués pendant un an après le lancement, puis être progressivement déverrouillés au cours des trois années suivantes. Les investisseurs précoces peuvent suivre des calendriers de libération différents, tandis que les tokens destinés aux incitations de l’écosystème peuvent être distribués en fonction des étapes de développement du projet.
Toutefois, les calendriers de déverrouillage ne signifient pas que les projets peuvent contrôler entièrement l’offre du marché. Certains projets peuvent modifier leurs modalités de libération par l’intermédiaire de procédures de gouvernance, tandis que certains détenteurs de tokens peuvent transférer leurs droits économiques dans le cadre d’accords de gré à gré avant le déverrouillage officiel des tokens.
En outre, le fait que les tokens deviennent réclamables, transférables ou échangeables ne signifie pas nécessairement qu’ils seront immédiatement inclus dans l’offre en circulation publiée par les plateformes de données. Les différents projets et fournisseurs de données peuvent utiliser des méthodes différentes pour calculer l’offre en circulation.
Ainsi, la fonction essentielle du Token Unlock n’est pas simplement d’augmenter le nombre de tokens, mais de modifier les restrictions de transfert et le degré de contrôle dont disposent les détenteurs sur certaines allocations de tokens.
## Quelle est la différence entre le Cliff Unlock et le Linear Unlock ?
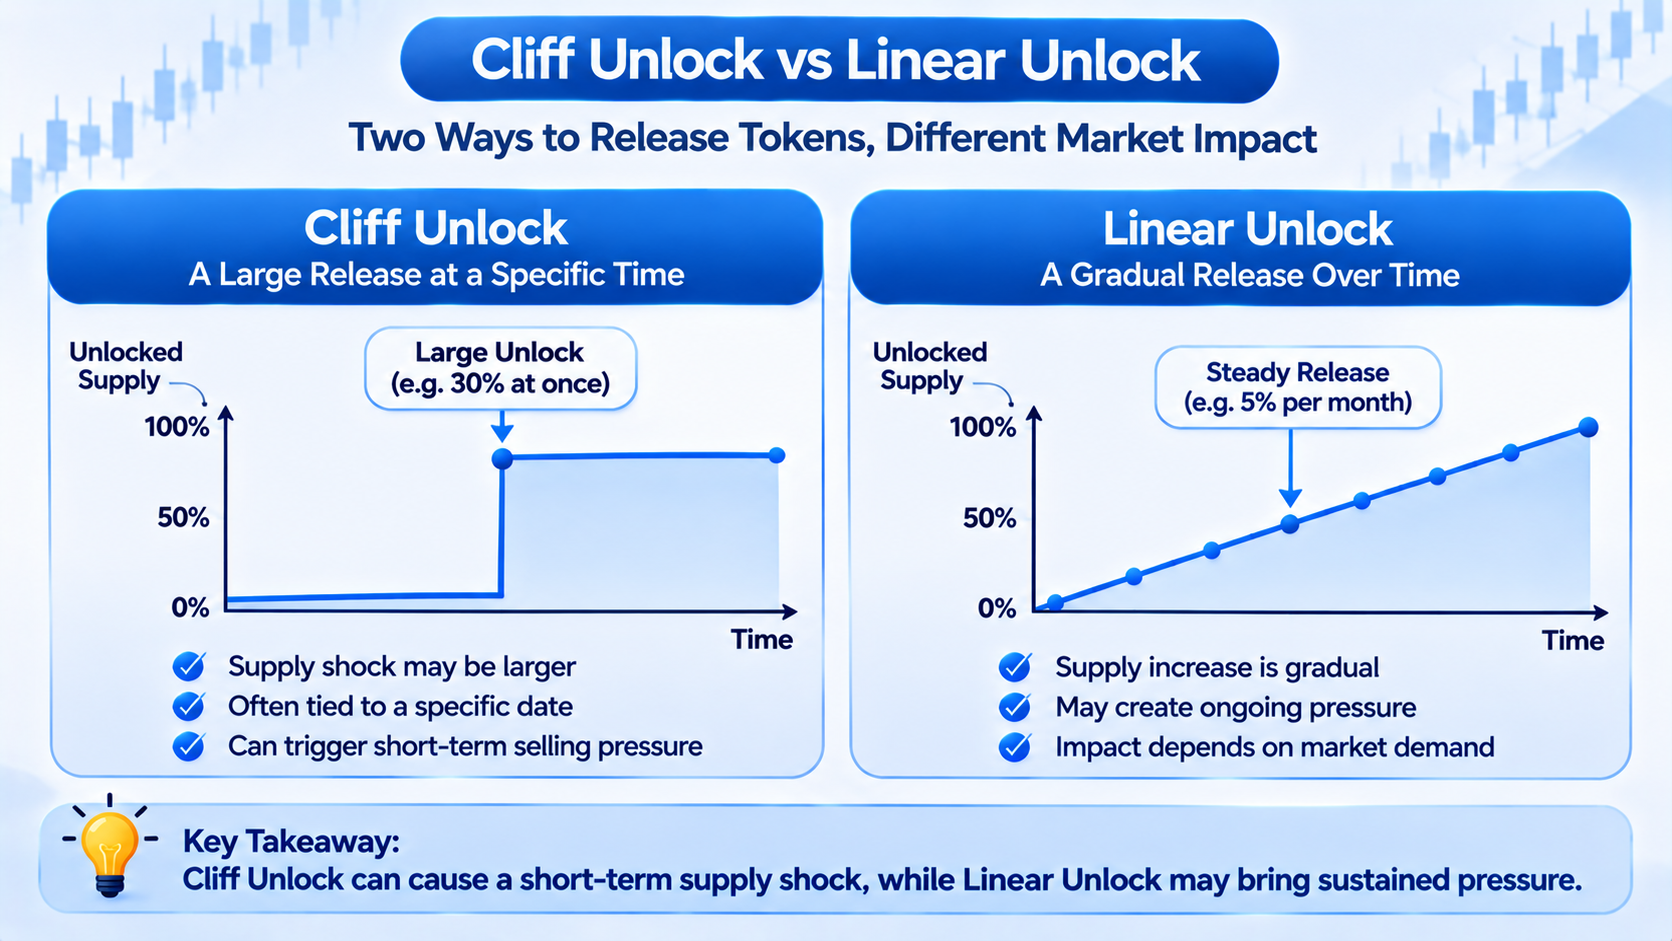
Les mécanismes de déverrouillage de tokens peuvent généralement être répartis en deux grandes catégories : le Cliff Unlock et le Linear Unlock.
Le Cliff Unlock désigne la libération de tokens à un moment précis après une période de blocage prédéfinie. Une période de cliff peut également précéder une acquisition progressive linéaire, ce qui permet aux détenteurs de recevoir leur première allocation uniquement après avoir satisfait à une durée minimale de service ou de détention.
Par exemple, supposons qu’un projet attribue 10 millions de tokens à des investisseurs précoces et précise que 3 millions de tokens seront déverrouillés simultanément six mois après le lancement. Cette disposition pourrait entraîner une variation notable de l’offre potentiellement en circulation à une date donnée.
Le Linear Unlock, en revanche, libère progressivement les tokens selon un calendrier prédéfini. Par exemple, si un projet prévoit de libérer 10 millions de tokens sur 20 mois au moyen de versements mensuels égaux, 500 000 tokens deviendraient déverrouillés chaque mois.
La principale différence entre ces deux mécanismes réside dans la manière dont les libérations de tokens sont réparties dans le temps.
\[Tableau indisponible en dehors de Lark\]
Il est important de noter que le Cliff Unlock n’est pas nécessairement plus risqué que le Linear Unlock. Bien que les déverrouillages de type cliff puissent entraîner des variations importantes et ponctuelles de l’offre, les acteurs du marché peuvent souvent anticiper la date de libération et ajuster leurs anticipations de prix à l’avance.
À l’inverse, même si le déverrouillage linéaire répartit les libérations de tokens dans le temps, il peut tout de même créer une pression vendeuse persistante si la nouvelle demande n’augmente pas suffisamment.
Certains projets adoptent également des structures hybrides. Par exemple, les tokens peuvent rester bloqués pendant un an, puis 25 % peuvent être libérés immédiatement, tandis que le reste de l’allocation est déverrouillé de manière linéaire chaque mois. De telles dispositions obligent les investisseurs à évaluer à la fois la libération initiale concentrée et le rythme d’augmentation continue de l’offre qui suit.
Par conséquent, l’évaluation des risques liés au déverrouillage de tokens nécessite davantage que l’identification du type de mécanisme. Les investisseurs doivent également examiner le montant effectivement libéré, le calendrier et la liquidité du marché au moment considéré.
## Pourquoi les événements de déverrouillage de tokens peuvent-ils créer une pression vendeuse ?
Les événements de déverrouillage de tokens attirent principalement l’attention des investisseurs parce qu’ils peuvent modifier la quantité de tokens disponibles à la vente sur le marché. Une fois que les tokens auparavant soumis à des restrictions deviennent transférables, les détenteurs peuvent choisir de les vendre, de continuer à les détenir ou de participer à d’autres activités on-chain.
Si la quantité de tokens nouvellement disponibles est importante et que la demande d’achat du marché n’augmente pas en conséquence, l’équilibre entre l’offre et la demande peut changer. Sur les marchés dont la liquidité est limitée, même une partie des tokens déverrouillés entrant sur les plateformes d’échange peut avoir un impact significatif sur les prix.
Par exemple, supposons qu’un token dispose d’une offre en circulation de 100 millions de tokens et que son prix de marché soit de 1 $. Le projet doit déverrouiller 20 millions de tokens supplémentaires. Si ces tokens étaient auparavant exclus de l’offre en circulation et qu’ils peuvent tous y être inclus après leur déverrouillage, l’offre en circulation pourrait passer à 120 millions de tokens, soit une hausse de 20 % par rapport à l’offre en circulation initiale.
Toutefois, cela ne signifie pas que le prix du token baissera nécessairement de 20 %. Les prix des tokens ne s’ajustent pas mécaniquement au même rythme que les variations de l’offre en circulation. Ils sont plutôt déterminés par les ordres d’achat et de vente effectivement exécutés, les anticipations des détenteurs et la demande du marché.
La pression vendeuse associée aux déverrouillages de tokens s’exerce généralement par trois canaux.
- **Pression vendeuse réelle :** certains détenteurs peuvent transférer les tokens déverrouillés vers des plateformes d’échange et les vendre afin de réaliser des bénéfices ou de répondre à leurs besoins de financement.
- **Pression vendeuse anticipée :** comme la plupart des dates de déverrouillage peuvent être identifiées à l’avance, les traders peuvent ajuster leurs positions avant l’événement. Par exemple, certains investisseurs peuvent réduire leur détention ou ouvrir des positions courtes sur des produits dérivés, ce qui crée une pression sur les prix avant la date effective du déverrouillage.
- **Évolution de la liquidité du marché :** lorsque les investisseurs anticipent largement d’importantes libérations de tokens, les acheteurs potentiels peuvent retarder leurs achats, tandis que les teneurs de marché peuvent ajuster leurs cotations afin de gérer le risque. Même lorsque le montant effectivement vendu reste incertain, la baisse de la demande d’achat peut amplifier la volatilité des prix.
Les recherches historiques fournissent certains éléments de contexte concernant ces mécanismes. Une analyse de milliers d’événements de déverrouillage de tokens réalisée par 6th Man Ventures a établi une corrélation négative entre les événements de déverrouillage de grande ampleur et la performance des prix des tokens, tandis que les événements de moindre ampleur ne présentaient pas le même degré de significativité statistique.
Cependant, ces recherches n’établissent pas que les déverrouillages de tokens sont l’unique cause des mouvements de prix.
Ainsi, la pression vendeuse associée aux événements de Token Unlock peut provenir de ventes réelles d’actifs ou de l’intégration anticipée des variations de l’offre par le marché avant la libération effective.
## Pourquoi le ratio de déverrouillage des tokens est-il plus important que la valeur déverrouillée ?
Lorsqu’ils consultent les calendriers de déverrouillage de tokens, les investisseurs voient souvent des projets qui doivent libérer des tokens d’une valeur de plusieurs dizaines, voire de plusieurs centaines de millions de dollars. Toutefois, la seule valeur en dollars ne suffit pas à déterminer le niveau de risque.
Les projets présentent des différences considérables en matière d’offre en circulation et de capitalisation de marché.
Supposons que le projet A soit sur le point de déverrouiller des tokens d’une valeur de 50 millions de dollars, tandis que sa capitalisation de marché en circulation actuelle s’élève à 5 milliards de dollars. Le projet B doit déverrouiller des tokens d’une valeur de 20 millions de dollars, mais sa capitalisation de marché en circulation n’est que de 100 millions de dollars.
Bien que la valeur du déverrouillage soit plus élevée pour le projet A, le projet B pourrait connaître une augmentation relative beaucoup plus importante de l’offre disponible. Toutes choses étant égales par ailleurs, le projet B est confronté à une variation proportionnelle de l’offre plus importante.
Les investisseurs doivent donc commencer par examiner le ratio entre les tokens déverrouillés et l’offre en circulation existante. Cet indicateur permet de déterminer l’importance de l’allocation nouvellement déverrouillée par rapport à l’offre actuelle du marché.
Toutefois, il ne représente pas directement la proportion de tokens qui seront effectivement vendus, car certains détenteurs peuvent continuer à conserver leurs allocations.
Un autre élément important est la différence entre la valorisation entièrement diluée (Fully Diluted Valuation, FDV) d’un token et sa capitalisation de marché en circulation.
Pour les projets dont le ratio d’offre en circulation est faible et dont une quantité importante de tokens doit encore être libérée, les prix actuels du marché peuvent être déterminés par une portion relativement réduite de l’offre totale de tokens. À mesure que des tokens supplémentaires entrent progressivement en circulation, le marché doit absorber cette nouvelle offre pour maintenir les prix existants, toutes choses étant égales par ailleurs.
Toutefois, une FDV élevée ne signifie pas nécessairement qu’un token est surévalué. L’évaluation doit également tenir compte des revenus du projet, de l’utilité du token, de la demande des détenteurs, des calendriers de libération futurs et des conditions générales du marché.
Les investisseurs doivent également comparer la taille du déverrouillage au volume des échanges au comptant.
Par exemple, supposons qu’un token doive débloquer des actifs d’une valeur de 30 millions de dollars, alors que son volume quotidien moyen réel d’échanges au comptant n’est que de 5 millions de dollars. Même si seule une partie des tokens déverrouillés est vendue, les transactions qui en résultent pourraient avoir un impact important sur le marché.
Toutefois, le volume des échanges n’est pas équivalent à la profondeur du carnet d’ordres. Un volume quotidien élevé peut résulter de transactions répétées à haute fréquence et ne garantit pas que le marché puisse absorber un ordre de vente d’une taille équivalente en peu de temps.
Une évaluation plus complète doit donc prendre en compte simultanément le ratio de déverrouillage, la capitalisation de marché en circulation, le volume réel des échanges et la profondeur du carnet d’ordres.
## En quoi les déverrouillages destinés à l’équipe, aux investisseurs précoces et aux fonds dédiés à l’écosystème diffèrent-ils ?
Les différentes catégories de détenteurs de tokens peuvent avoir des coûts d’acquisition, des besoins de financement et des objectifs d’investissement différents. Par conséquent, des événements de déverrouillage de taille similaire ne produisent pas nécessairement le même impact sur le marché.
Les investisseurs précoces acquièrent généralement leurs tokens lors de tours d’amorçage, de placements privés ou d’autres opérations de financement. Leurs coûts d’acquisition peuvent être sensiblement différents des prix du marché public.
Si le prix du token est nettement supérieur à leur coût d’investissement initial, certains investisseurs précoces peuvent choisir de réaliser des bénéfices après le déverrouillage.
Toutefois, cela ne signifie pas que les investisseurs précoces vendront nécessairement leurs tokens. Certaines institutions peuvent être soumises à des stratégies d’investissement internes, à des cycles de vie de fonds, à des accords de gré à gré ou à des plans d’allocation à long terme. Leur activité de vente effective peut intervenir à un autre moment que la date de déverrouillage.
Les tokens de l’équipe sont généralement destinés à inciter les développeurs, les membres de la direction et les contributeurs principaux. Les calendriers de déverrouillage de l’équipe peuvent être liés à des engagements de service à long terme, ce qui leur confère une finalité économique différente de celle des allocations destinées au financement à un stade précoce.
Pour les membres de l’équipe, les tokens déverrouillés peuvent servir à rémunérer leur travail, à payer leurs obligations fiscales ou à répartir leurs actifs personnels. Ils peuvent également continuer à conserver leurs tokens.
Si les membres de l’équipe vendent régulièrement des quantités importantes sur une période prolongée, les investisseurs peuvent se demander si leurs intérêts financiers restent alignés sur le développement à long terme du projet.
Les fonds dédiés à l’écosystème et les tokens destinés aux incitations communautaires ont des objectifs différents.
Ces tokens peuvent être distribués aux développeurs, aux fournisseurs de liquidité, aux partenaires de l’écosystème ou aux participants à des programmes d’incitation. Certaines allocations peuvent soutenir le développement du projet au lieu d’entrer immédiatement sur le marché secondaire.
Par exemple, le déverrouillage de 10 millions de tokens par un fonds dédié à l’écosystème ne signifie pas que la totalité de ces 10 millions de tokens sera transférée vers des plateformes d’échange à la date du déverrouillage. Le projet peut distribuer progressivement les tokens conformément aux calendriers de subventions ou en réserver une partie pour de futures activités de l’écosystème.
Toutefois, si les incitations de l’écosystème sont distribuées en continu sous forme de tokens et que leurs bénéficiaires sont peu incités à les conserver à long terme, ces tokens peuvent progressivement se traduire par une pression vendeuse sur le marché.
Les investisseurs ne doivent donc pas évaluer les risques liés aux déverrouillages uniquement en fonction de la catégorie des bénéficiaires — équipes, investisseurs ou fonds dédiés à l’écosystème. Ils doivent également examiner les coûts d’acquisition, les modalités réelles de distribution et les comportements de transfert on-chain.
## Pourquoi certains tokens baissent-ils avant leur déverrouillage, puis remontent-ils ensuite ?
Les événements de déverrouillage de tokens sont généralement connus à l’avance, ce qui permet aux marchés de commencer à intégrer les anticipations avant la libération effective.
Lorsque les traders anticipent qu’un déverrouillage important augmentera l’offre disponible, ils peuvent vendre leurs positions au comptant ou ouvrir des positions courtes sur des contrats à terme perpétuels.
Ces opérations peuvent entraîner une baisse du prix du token plusieurs jours, voire plus longtemps, avant la date de déverrouillage prévue.
Si le montant effectivement vendu après le déverrouillage est inférieur aux anticipations du marché, les traders qui avaient auparavant ouvert des positions courtes peuvent les clôturer, ce qui crée une demande d’achat supplémentaire.
Dans ces circonstances, le prix du token peut rebondir après le déverrouillage, même si l’offre en circulation a augmenté.
Une autre possibilité est que les anticipations liées au déverrouillage aient déjà été intégrées dans les prix.
Les acteurs du marché peuvent avoir terminé d’ajuster leurs positions avant la libération, laissant peu de pression vendeuse supplémentaire et concentrée à la date effective du déverrouillage.
Les prix des tokens peuvent également être influencés par l’amélioration des fondamentaux du projet, une hausse générale du marché ou des évolutions importantes de l’écosystème.
Si la nouvelle demande dépasse la quantité de tokens déverrouillés effectivement vendue, les prix peuvent continuer à augmenter.
Une étude de 2025 consacrée aux événements de déverrouillage de tokens a établi que l’impact sur les prix des déverrouillages importants pouvait se produire avant et après la libération prévue, plutôt que d’être entièrement concentré à la date du déverrouillage.
Cela suggère que les anticipations du marché et les variations réelles de l’offre peuvent toutes deux contribuer à la formation des prix.
Toutefois, cela ne signifie pas que les tokens baisseront inévitablement avant leur déverrouillage pour ensuite rebondir.
Si les détenteurs continuent à vendre après le déverrouillage ou si la demande du marché s’affaiblit davantage, les prix peuvent poursuivre leur baisse.
Pour les projets qui appliquent des calendriers de déverrouillage linéaire, l’offre supplémentaire peut entrer sur le marché sur une période prolongée. Il peut donc ne pas y avoir de date unique à laquelle les risques associés disparaissent.
Ainsi, l’évolution des prix après le déverrouillage dépend de la relation entre l’activité de vente réelle et la nouvelle demande, et non simplement du fait que l’événement de déverrouillage soit terminé.
## Comment les données on-chain peuvent-elles révéler si les tokens déverrouillés sont vendus ?
Les calendriers de déverrouillage de tokens aident les investisseurs à comprendre les futurs calendriers d’évolution de l’offre, mais ils ne permettent pas de répondre directement à une question essentielle : où vont les tokens après leur déverrouillage ?
Pour déterminer si la pression vendeuse potentielle se traduit par des ventes réelles, les investisseurs peuvent utiliser des explorateurs de blockchain et des outils d’analyse on-chain afin de suivre les mouvements de fonds associés aux allocations déverrouillées.
La première étape consiste à identifier les contrats d’acquisition progressive des tokens et les adresses des bénéficiaires.
Certains projets gèrent les libérations de tokens au moyen de smart contracts d’acquisition progressive accessibles au public. Les investisseurs peuvent examiner les règles de libération, les montants pouvant être réclamés et les historiques de transferts de tokens associés.
Si le projet divulgue publiquement les adresses associées aux équipes, aux investisseurs ou aux fonds dédiés à l’écosystème, les investisseurs peuvent également surveiller l’évolution des soldes de ces adresses.
Un autre indicateur important consiste à déterminer si les tokens déverrouillés sont transférés vers des plateformes d’échange.
Lorsque des quantités importantes sont transférées depuis des contrats d’acquisition progressive ou des adresses de bénéficiaires identifiées vers des adresses de dépôt de plateformes d’échange, les détenteurs peuvent se préparer à les échanger.
Toutefois, un dépôt sur une plateforme d’échange n’indique pas nécessairement que les tokens ont déjà été vendus. Ces transferts peuvent également correspondre à des dispositifs de conservation, à des activités de tenue de marché, à des transferts internes ou à d’autres exigences opérationnelles.
Les investisseurs peuvent également examiner l’évolution des soldes des portefeuilles des bénéficiaires.
Si les tokens déverrouillés restent sur les adresses des bénéficiaires pendant une période prolongée, cela indique qu’ils n’ont pas été transférés on-chain depuis ces adresses.
Toutefois, cela ne prouve pas de manière concluante que les détenteurs n’ont pas conclu de transactions de gré à gré ou transféré d’autres droits économiques.
Si les tokens sont distribués à plusieurs reprises entre différentes adresses, une analyse supplémentaire est nécessaire pour déterminer les relations entre ces adresses et éviter de confondre la gestion courante des actifs avec une vente concentrée.
Certains tokens peuvent également être vendus sur des plateformes d’échange décentralisées (DEX).
Dans ce cas, les investisseurs peuvent surveiller les réserves des pools de liquidité, la taille des transactions et le slippage afin d’évaluer si une activité de vente importante a eu lieu.
Il est important de reconnaître que les données on-chain ne couvrent pas toutes les transactions.
Les transactions exécutées au sein de plateformes d’échange centralisées ne sont généralement pas enregistrées individuellement sur la blockchain. Les seuls transferts enregistrés sur la blockchain ne permettent donc pas de déterminer avec précision le nombre total de tokens vendus.
Pour les investisseurs particuliers, les flux de fonds on-chain doivent plutôt être considérés comme des indicateurs de surveillance des risques que comme des signaux de trading directs.
## Comment la liquidité du marché peut-elle aider à évaluer les risques liés au prix des tokens après un déverrouillage ?
La liquidité du marché est un facteur majeur qui détermine si les tokens nouvellement déverrouillés peuvent être absorbés sans perturbation importante des prix.
Même lorsque deux projets affichent des ratios de déverrouillage identiques, leur impact réel sur les prix peut être très différent en raison des différences de profondeur des échanges et de structure des participants au marché.
Sur les marchés très liquides, des ordres de vente importants peuvent être absorbés par un plus grand nombre d’acheteurs, ce qui peut limiter leur impact sur les prix.
Sur les marchés moins liquides, même une portion relativement faible des tokens déverrouillés entrant sur le marché peut rapidement absorber les ordres d’achat disponibles et entraîner un slippage important.
Par exemple, supposons qu’un token doive débloquer 10 millions de tokens, mais que seuls 1 million de tokens soient finalement vendus.
Si les plateformes d’échange disposent d’une demande d’achat suffisante, cette offre supplémentaire peut être absorbée progressivement.
Toutefois, si le carnet d’ordres du token est peu profond et que les acteurs du marché anticipent largement une baisse des prix, les acheteurs peuvent réduire leurs offres.
Les vendeurs peuvent alors devoir accepter des prix plus bas pour exécuter leurs transactions.
Dans ces conditions, les prix peuvent subir une pression importante, même si le montant effectivement vendu est nettement inférieur à l’allocation totale déverrouillée.
Les évaluations de la liquidité doivent donc se concentrer sur la profondeur du carnet d’ordres au comptant, les écarts entre les cours acheteur et vendeur, le volume réel des échanges et le slippage attendu pour les ordres importants.
Pour les tokens qui disposent également de marchés de contrats à terme perpétuels, les investisseurs peuvent examiner l’Open Interest (OI), les taux de financement et la répartition des liquidations.
Si des positions courtes importantes se sont accumulées avant un événement de déverrouillage, une pression vendeuse plus faible que prévu peut déclencher des rachats de positions courtes.
À l’inverse, si le marché comporte une forte concentration de positions longues très endettées, une baisse des prix peut déclencher des liquidations en cascade et amplifier la volatilité.
Toutefois, les données relatives aux produits dérivés reflètent le positionnement du marché et le sentiment des traders. Elles ne prouvent pas directement que les tokens déverrouillés ont été vendus sur le marché au comptant.
L’évaluation des risques liés aux déverrouillages de tokens doit donc combiner les évolutions de l’offre et les conditions de liquidité, plutôt que de se fonder uniquement sur les quantités déverrouillées pour prévoir les mouvements de prix.
## Comment les investisseurs peuvent-ils établir un cadre d’évaluation des risques liés aux déverrouillages de tokens ?
Pour les investisseurs particuliers, l’analyse des déverrouillages de tokens peut être organisée autour de quatre dimensions : la taille de l’offre, la structure des détenteurs, les flux de fonds et la capacité d’absorption du marché.
\[Tableau indisponible en dehors de Lark\]
En pratique, les investisseurs peuvent commencer par identifier les calendriers de libération des tokens prévus au cours des 30 ou 90 prochains jours et calculer le montant déverrouillé en pourcentage de l’offre en circulation actuelle.
Il est également important de distinguer les catégories de bénéficiaires.
Si la plupart des tokens sont attribués aux équipes et aux investisseurs précoces, les investisseurs doivent examiner les coûts d’acquisition, les modalités de blocage et les transferts de fonds historiques.
Si la majorité des tokens est attribuée à des fonds dédiés à l’écosystème, l’analyse doit porter sur la clarté des objectifs de ces fonds et de leurs plans de distribution effectifs.
Les investisseurs peuvent ensuite comparer le montant du déverrouillage à la liquidité actuelle du marché.
Si le volume de vente potentiel est important et que la profondeur du carnet d’ordres est limitée, le marché peut être plus sensible aux ordres de vente supplémentaires.
Les mouvements de fonds avant et après le déverrouillage doivent également être surveillés.
Lorsque les tokens déverrouillés commencent à circuler et que des activités de trading ou des variations de liquidité correspondantes apparaissent, les investisseurs peuvent évaluer plus précisément si la pression vendeuse potentielle devient une pression réelle sur le marché.
Toutefois, ce cadre peut uniquement aider à identifier les risques. Il ne peut pas garantir des prévisions exactes de l’évolution des prix.
Les prix des tokens sont également influencés par les conditions macroéconomiques, le sentiment du marché, les évolutions des projets et les tendances générales du marché des cryptomonnaies.
Les investisseurs ne doivent donc pas supposer que le prix d’un token baissera inévitablement simplement parce qu’un événement de déverrouillage approche. De même, la fin d’un événement de déverrouillage ne signifie pas que tous les risques associés ont disparu.
## Conclusion
Le déverrouillage de tokens est un élément important de la tokenomics des cryptomonnaies. Sa fonction principale consiste à libérer progressivement, selon des règles prédéfinies, des tokens auparavant soumis à des périodes de blocage ou à des restrictions d’acquisition progressive.
En établissant des calendriers de libération appropriés, les projets peuvent aligner les intérêts à long terme des équipes, des investisseurs et des participants à l’écosystème. Toutefois, les déverrouillages de tokens peuvent également modifier la quantité de tokens disponibles à la vente sur le marché.
Les événements de Token Unlock peuvent créer une pression vendeuse, car certains détenteurs choisissent de vendre après avoir obtenu le contrôle de leurs tokens, afin de réaliser des bénéfices ou de répondre à leurs besoins de financement.
Lorsque l’offre supplémentaire dépasse la capacité d’achat du marché, les prix peuvent subir une pression. Toutefois, le déverrouillage n’est pas équivalent à une vente, et les mouvements de prix ne suivent pas une proportion fixe par rapport aux quantités déverrouillées.
L’évaluation des risques liés aux déverrouillages de tokens nécessite d’examiner les mécanismes de Cliff Unlock et de Linear Unlock, le ratio entre les tokens déverrouillés et l’offre en circulation, la composition des détenteurs, les flux de fonds sur les plateformes d’échange et la liquidité du marché au comptant.
Pour les projets dont le ratio d’offre en circulation est faible, qui prévoient d’importantes libérations futures de tokens ou dont la profondeur de marché est limitée, l’évolution continue de l’offre mérite une attention particulière.
En outre, comme les calendriers de déverrouillage sont généralement connus à l’avance, les marchés peuvent intégrer les variations attendues de l’offre avant la date officielle de libération.
Après le déverrouillage, les prix peuvent continuer à baisser ou rebondir si la pression vendeuse réelle est inférieure aux anticipations ou si le rachat de positions courtes génère une demande supplémentaire.
En définitive, comprendre l’impact des déverrouillages de tokens sur les prix nécessite davantage que d’identifier le nombre de tokens dont la libération est prévue. L’essentiel consiste à évaluer la probabilité que ces tokens soient vendus et à déterminer si la demande actuelle du marché peut absorber l’offre supplémentaire.
## FAQ
### Que signifie Token Unlock ?
Le Token Unlock désigne le processus par lequel des tokens auparavant soumis à des périodes de blocage ou à des calendriers d’acquisition progressive deviennent transférables, échangeables ou utilisables après que certaines conditions ont été remplies. Il s’agit d’un élément important des mécanismes de distribution des tokens dans les projets de cryptomonnaies.
### Le Token Unlock entraîne-t-il toujours une baisse du prix des tokens ?
Pas nécessairement. Le déverrouillage de tokens augmente l’offre potentiellement disponible à la vente, et non le nombre réel de tokens vendus. Si les détenteurs continuent à conserver leurs tokens ou si la demande d’achat du marché est suffisante pour absorber l’offre supplémentaire, les prix peuvent ne pas baisser.
### Quel mécanisme est le plus risqué : le Cliff Unlock ou le Linear Unlock ?
Les risques dépendent de la taille de la libération, du comportement des détenteurs et de la liquidité du marché. Le Cliff Unlock peut créer un choc d’offre concentré, tandis que le Linear Unlock peut générer une pression continue sur l’offre au fil du temps.
### Comment le ratio de déverrouillage des tokens est-il calculé ?
Le ratio de déverrouillage est généralement calculé en comparant le nombre de tokens dont la libération est prévue à l’offre en circulation avant le déverrouillage.
Par exemple, si un token dispose d’une offre en circulation existante de 100 millions de tokens et que 10 millions de tokens supplémentaires sont déverrouillés, le montant déverrouillé représente 10 % de l’offre en circulation initiale.
Auteur : Learn Team
* Les informations ne sont pas destinées à être et ne constituent pas des conseils financiers ou toute autre recommandation de toute sorte offerte ou approuvée par Gate Web3.
* Cet article ne peut être reproduit, transmis ou copié sans faire référence à Gate Web3. Toute contravention constitue une violation de la loi sur le droit d'auteur et peut faire l'objet d'une action en justice.
Articles Connexes

Débutant
Sidra franchira-t-il la barre des 1 000 $ ? Analyse réaliste des prévisions de prix de Sidra Chain pour 2026-2027
Sidra Chain se présente comme une blockchain conforme à la charia pour les utilisateurs qui souhaitent pratiquer une activité crypto sans intérêt (riba), sans incertitude excessive (gharar) ni actifs non halal. Cette vision explique pourquoi le projet fédère encore une importante communauté autour du mining, du KYC, de SidraStart et d’une future cotation de SDA. Elle ne suffit toutefois pas, à elle seule, à créer un prix de marché public.
Débutant
Les prix progressent tandis que les taux de frais diminuent : l’afflux de capitaux de Wall Street sur le marché crypto annonce-t-il l’entrée du marché dans un « bull run par paliers » ?
À la mi-avril, le marché crypto a connu une configuration inédite : un rebond des prix s’est accompagné d’un taux de financement baissier. Cet article examine la nouvelle dynamique du déséquilibre de capitaux entre le spot et les futures, à travers l’analyse de la demande de Goldman Sachs pour le Bitcoin Premium Income ETF, l’évolution des flux de capitaux des ETF, la reprise de l’activité d’ETH et les données sur le taux de frais de Coinglass. Il présente également un framework d’observation basé sur trois indicateurs clés, ainsi que des stratégies de gestion des risques adaptées.
Débutant
Qu'est-ce que l'USDC ? Analyse de l'un des stablecoins les plus remarquables.
USDC est un stablecoin adossé 1:1 au dollar américain, lancé conjointement par Circle et Coinbase, et gouverné par le Centre Consortium.
Débutant
Polygon Mainnet : façonner le nouveau paradigme de la mise à l’échelle Layer 2 d’Ethereum et de la gouvernance
Le mainnet Polygon, en tant que solution Layer 2 d’Ethereum, repose sur la technologie sidechain et une architecture multi-couches afin d’assurer des performances de trading élevées et des opérations optimisées en termes de coûts. Son mécanisme de gouvernance avancé donne aux détenteurs de POL la possibilité de s’impliquer dans les décisions stratégiques, soutenant la croissance durable de l’écosystème Polygon.
Débutant
Les agents IA en tant qu’entités économiques : quels manques d’infrastructure la blockchain peut-elle combler ?
a16z crypto a récemment analysé le rôle de la technologie Blockchain dans le fonctionnement des Agents IA à travers cinq axes majeurs : identité, gouvernance, paiements, confiance et contrôle. Cet article expose objectivement leurs arguments et offre une synthèse claire sur l’étendue d’applicabilité ainsi que sur les réalités techniques, constituant un point de référence pour les responsables technologiques et produits.
Débutant
Au-delà des ETF, qui sont les acteurs qui redéfinissent le paysage des ordres d'achat institutionnels sur le marché crypto en 2026
D'ici 2026, les ordres d'achat institutionnels sur le marché crypto vont bien au-delà des ETF. Les sociétés de trésorerie spécialisées en actifs numériques, les allocations d'actifs et de passifs au bilan par des entreprises cotées, ainsi que les stablecoins et les produits de rendement on-chain contribuent à redéfinir la structure du capital. Cet article analyse les sources émergentes d'ordres d'achat hors ETF et leur impact sur le marché.