
トークン/ウォレットを検索
2026年11月11日、MSCIは四半期ごとの指数レビュー結果を発表し、[Strategy](https://www.gate.com/learn/articles/global-cryptocurrency-concept-stocks-overview/5976)やMetaplanetを含む企業が関連指数から除外されることを確認しました。変更は11月30日の市場取引終了後に実施され、12月1日から発効します。デジタル資産保有比率に焦点を当てた従来の議論とは異なり、MSCIは非事業会社を特定するための、より包括的な枠組みを採用しました。この枠組みでは、単に投資資産を保有・管理しているかではなく、企業が実質的な事業活動を行っているかどうかに重点を置いています。
この変更の影響は、指数構成銘柄の調整にとどまりません。資本市場からの資金調達を通じて暗号資産を購入するデジタル資産トレジャリー(DAT)企業にとって、指数への組み入れ適格性は、パッシブファンドの保有状況、株式の流動性、市場評価、将来の資金調達コストに影響を及ぼす可能性があります。株式のプレミアムが低下すれば、株式発行を通じて追加のBTCを購入する企業の能力も制約される可能性があります。本記事では、MSCIの指数ルール、DATのビジネスモデル、パッシブファンドの資金フロー、mNAV評価メカニズムに基づき、指数からの除外がデジタル資産トレジャリー企業の資本構成にどのような影響を及ぼす可能性があるか、またその影響が暗号資産市場にさらに波及する可能性があるかを分析します。
## 主なポイント
- MSCIは2026年11月の指数レビューで、非事業会社の基準を満たす一部企業を除外することを確認しました。変更は11月30日の市場取引終了後に実施されます。
- 新ルールでは、デジタル資産が総資産の50%を占める場合に一律で除外する基準は採用されません。代わりに、事業用資産と複数の財務指標を考慮して企業の性質を評価します。
- Strategy、Metaplanet、Yellow Cakeは、MSCI ACWI IMIの除外リストに含まれました。Yellow Cakeはデジタル資産トレジャリー企業ではなく、ウラン投資会社です。
- 指数からの除外により、関連指数に連動するファンドが保有銘柄を調整する可能性はありますが、企業がBTCやその他のデジタル資産を売却しなければならないことを意味するものではありません。
- DAT株式の評価は、保有資産の市場価値だけでなく、エクイティ資金調達能力、資本構成、市場プレミアム、投資家の期待にも左右されます。
- 株式の純資産に対するプレミアムが縮小すると、追加の株式発行によってデジタル資産を取得するための資金調達の経済的魅力が、DAT企業にとって低下する可能性があります。
- MSCIの変更は一部企業に対するパッシブファンドの支援を弱める可能性がありますが、すべてのDAT企業が除外されることや、BTCが必ず下落することを意味するものではありません。
## MSCIはなぜデジタル資産トレジャリー企業の再評価を始めたのか?
MSCIは、世界有数の株価指数プロバイダーです。同社の指数は、資産運用会社、年金基金、ETF、その他の投資家によって、パフォーマンスのベンチマークやポートフォリオ構築に広く利用されています。ある株式が関連指数への組み入れ資格を得られるかどうかは、通常、企業規模、浮動株調整後時価総額、流動性、その他の適格要件などの要因に左右されます。指数にパッシブに連動するファンドでは、構成銘柄の変更がポートフォリオ配分に直接影響します。そのため、指数ルールは統計上の分類にとどまらず、上場企業の資金調達構造を変化させる可能性もあります。
デジタル資産トレジャリー企業の台頭は、従来の株価指数に新たな分類上の課題をもたらしました。一部の上場企業はソフトウェア、金融サービス、その他の事業を維持しているものの、デジタル資産の保有額が従来の事業用資産を大幅に上回るまでに増加しています。これらの企業の株価は、製品販売、サービス収益、営業利益よりも、BTCやETHの価格変動の影響を強く受ける場合があります。このような場合、指数プロバイダーは、その企業が独立した事業活動を行う上場企業なのか、それとも株式構造を通じて投資資産を保有する投資ビークルにより近いのかを判断する必要があります。
2025年10月、MSCIは、デジタル資産が総資産の50%以上を占めるトレジャリー企業を除外する案を提案しました。資産保有の比率が高いことは、必ずしも企業に実質的な事業活動がないことを意味しないため、この提案は市場で議論を呼びました。2026年1月、MSCIは一律の除外案を当面実施しないことを決定し、代わりに非事業会社を特定するためのより広範な基準の検討を開始しました。
2026年10月15日、MSCIは非事業会社に関する新たなスクリーニング手法を正式に採用し、11月の指数レビューで初めて適用しました。この新たな枠組みは、もはやデジタル資産に限定されません。投資ビークルの特徴を持つ可能性があるさまざまな種類の企業を対象としています。これは、DAT企業が、暗号資産のみを対象とした特別な制約ではなく、株価指数が事業会社と資産投資ビークルをどのように区別するかという、より広範な問題に直面していることを意味します。
## MSCIはDAT企業が非事業会社かどうかをどのように判断するのか?
MSCIの新ルールは、段階的なスクリーニングメカニズムを採用しています。まず、企業が十分な事業用資産を有し、実質的な事業活動を行っているかどうかが評価されます。初期スクリーニングを通過できなかった企業は、その後、特定の業種分類に依存しない5つの財務比率を用いて評価されます。5つの指標のうち少なくとも4つで除外条件に該当した企業は、指数への組み入れ資格がない非事業会社に分類される可能性があります。
これらの指標は、営業費用、キャッシュフロー、資産の公正価値変動、外部資金調達への依存度など、企業の事業活動と資産投資の関係に関するものです。主な目的は、企業の経済活動が主として顧客への製品・サービス提供によるものか、それとも投資資産の保有・管理およびその購入資金の調達によるものかを判断することです。デジタル資産トレジャリー企業にとって、少量の従来型事業活動を維持するだけでは、主な経済活動が依然として事業性を持つことを示すには不十分な場合があります。
MSCIはまた、単一の報告期間における変動により企業が指数へ頻繁に追加・除外されることを防ぐため、バッファーメカニズムを設けています。すでに指数に組み入れられている企業については、原則として、直近2つの年次報告期間の両方でスクリーニングを通過できなかった場合に除外されます。まだ指数に組み入れられていない企業については、直近2つの年次報告期間のいずれかで関連する除外条件に該当した場合、初回の組み入れが妨げられる可能性があります。MSCIは必要に応じて、最新の中間財務報告書も参照する場合があります。
この枠組みは、デジタル資産保有比率に基づく従来の制限とは大きく異なります。大量のBTCを保有しているだけで、企業が自動的に除外されるわけではありません。事業用資産と財務構造も重要です。逆に、暗号資産を保有していない企業であっても、主な活動が実際の事業運営より資産投資に近い場合には、同じ枠組みの対象となる可能性があります。
## このMSCI指数調整の影響を受ける企業は?
2026年11月の指数レビューでは、Strategy、Metaplanet、Yellow CakeがMSCI ACWI IMIの関連構成銘柄から除外されることが確認されました。これら3社は異なる資産配分モデルを採用していますが、いずれも資産保有と従来の事業活動との関係に関する分類上の問題を含んでいます。MSCIが公開したレビュー資料では、これらが新たな非事業会社手法の初回適用によって生じた3件の除外結果であることが明確に示されています。
MSCI
| 企業 | 主な資産または事業上の特徴 | 今回の調整の意義 |
| --- | --- | --- |
| Strategy(MSTR) | ソフトウェア事業と大規模なBTCトレジャリー戦略 | 関連指数への組み入れ資格の喪失は、パッシブファンドの需要に影響する可能性がある |
| Metaplanet | BTC準備資産と、資金調達に支えられた蓄積を主要戦略とする | 関連指数での保有調整と、評価の再評価が行われる可能性に直面する |
| Yellow Cake | 現物ウラン投資を中核事業とする | 新ルールがデジタル資産のみを対象としていないことを示す |
Strategyは、DATモデルを代表する企業です。同社は当初、主にビジネスインテリジェンスソフトウェアに注力していましたが、その後BTC保有を段階的に拡大し、エクイティおよびデットによる資金調達を通じてデジタル資産の蓄積を支えてきました。同社の株価には、ソフトウェア事業の価値だけでなく、BTCの市場価格、資金調達への期待、資本構成も反映されています。
Metaplanetは、日本市場で注目を集めているビットコイントレジャリー企業です。同社は、企業の資産配分および資金調達活動を通じてBTC準備資産を増加させています。同社の株式評価についても、保有資産、1株当たり資産価値、資金調達条件との関連で分析する必要があります。
重要なのは、Yellow Cakeが暗号資産企業ではないという点です。同社はウラン資産への投資に注力する企業です。同社が同じ調整結果のグループに含まれたことは、MSCIの新たな枠組みが、保有する特定の資産ではなく、企業の経済活動の性質に焦点を当てていることをさらに示しています。
さらに、今回のレビューですべてのデジタル資産トレジャリー企業が除外されたわけではありません。一部の企業は引き続き指数要件を満たしているか、まだ除外の発動条件に該当していない可能性があります。企業ごとに事業構造、財務データ、指数組み入れ適格性は異なります。今回の調整を、すべてのDAT株式が同時に指数組み入れ資格を失ったことを意味するものとして解釈すべきではありません。
## MSCIによる除外がパッシブファンドの売却を引き起こす可能性があるのはなぜか?
株価指数は市場パフォーマンスの測定だけでなく、多くのパッシブ投資商品のポジション構築の基礎としても使用されています。企業が指数に組み入れられると、その指数に連動するファンドは通常、所定のウェイトに従って当該企業の株式を配分する必要があります。企業が除外される場合、ファンドもポートフォリオを調整し、関連ポジションを削減または解消する必要があります。指数に基づく資金支援に依存する上場企業にとって、この変化は株式の売買需要に直接影響を及ぼす可能性があります。
仮に、あるETFの運用資産が\$100億で、ある株式の従来の指数ウェイトが0.5%だったとします。このファンドは理論上、その株式に約\$5,000万を配分する必要があります。企業が除外されると、ファンドは商品ルールに従ってこのポジションを調整し、資金を他の構成銘柄に再配分する必要があります。実際の取引は、ファンドの複製手法、現金管理、デリバティブの利用、リバランスの取り決めにも左右されます。したがって、すべての調整が同時に完了するとは限りません。
Strategyからの資金流出の潜在的な規模には、特に注目が集まっています。JPMorganは以前、Strategyが関連するMSCI指数から除外された場合、約\$28億の株式売却需要が発生する可能性があると推定しました。他の主要な指数プロバイダーが同様の措置を採用した場合、潜在的な影響は約\$88億に拡大する可能性があります。これらの数値は、特定の保有状況および指数シナリオに基づく推定値であり、すでに発生した実際の資金流出ではありません。
パッシブ売却の影響を、売却額だけで単純に判断することはできません。株価は限界的な買い注文と売り注文によって決まります。平均日次取引量が多い株式であっても、売却が集中すれば特定の期間に提示価格へ影響する可能性があります。逆に、他の投資家が売却を吸収する意思がある場合や、市場がすでに指数調整への期待を織り込んでいる場合、実際の価格への影響は推定より小さくなる可能性があります。
指数調整時の一時的な取引に加え、長期的な配分需要の変化も重要です。指数から外れた後、関連ファンドは将来新たな資金流入を受けたとしても、従来のウェイトに従ってその株式を購入する必要がなくなります。企業は比較的安定したパッシブ資金の一部を失う可能性がありますが、アクティブ運用ファンド、個人投資家、その他の機関投資家は、それぞれの評価に基づいて引き続き株式を保有または購入できます。
## DAT株式におけるmNAVとは何か、またなぜ企業評価に影響するのか?
デジタル資産トレジャリー企業は、いくつかの点で従来の事業会社とは異なります。従来の企業は一般に、売上高、利益、キャッシュフロー、成長期待に基づいて評価されます。DAT企業では、貸借対照表上のデジタル資産の価値も考慮する必要があります。市場では、mNAV(Market-to-Net Asset Value)が、株式の時価総額と企業の純資産価値との関係を測定し、投資家がデジタル資産および関連する事業・資金調達能力に対してどの程度のプレミアムを支払う意思があるかを評価するために用いられることが多くあります。
主要な準備資産がBTCである企業については、分析者はまずBTC保有分の市場価値を算出し、次に現金、その他の資産、負債、関連する資本構成を考慮して、適切な基準で純資産価値を決定できます。その後、対応する株式の市場価値を純資産価値と比較できます。mNAVの算出方法はデータプラットフォームごとに異なる場合があり、従来型事業の価値を含めるかどうか、優先株をどのように扱うか、基本株式数と完全希薄化後株式数のどちらを使用するかなどが異なります。そのため、異なる情報源の数値を直接比較できない場合があります。
mNAVが1を上回る場合、株式の市場価値は対応する純資産価値より高くなっています。投資家は、将来の資金調達を通じて企業が1株当たりのデジタル資産保有量を増加させる能力に期待し、プレミアムを支払う可能性があります。このプレミアムには、株式の流動性、レバレッジのあるエクスポージャー、経営陣、その他の事業の価値も反映される可能性があります。プレミアムがあることは必ずしも株式が過大評価されていることを意味しませんが、十分な経済的基盤によって裏付けられる必要があります。
mNAVが1を下回る場合、株式は対応する純資産価値に対してディスカウントされた価格で取引されています。このディスカウントには、負債、資金調達コスト、資産価格の変動性、ガバナンスリスク、将来の希薄化に対する懸念が反映されている可能性があります。BTC購入のために株式発行へ大きく依存する企業にとって、ディスカウントは資金調達による拡大を継続する魅力を弱める可能性もあります。
mNAVはDAT株式を評価する唯一の指標ではない点に注意が必要です。企業がソフトウェア事業、キャッシュを生み出す事業、複雑な優先株構造も持つ場合、普通株の時価総額とBTC保有価値を単純に比較するだけでは、重要な資産・負債の関係を見落とす可能性があります。投資家は、株式の経済的価値をより正確に評価するため、財務諸表と資本構成を考慮する必要があります。
## MSCIからの除外がDAT企業の資金調達能力と資産蓄積能力を弱める可能性があるのはなぜか?
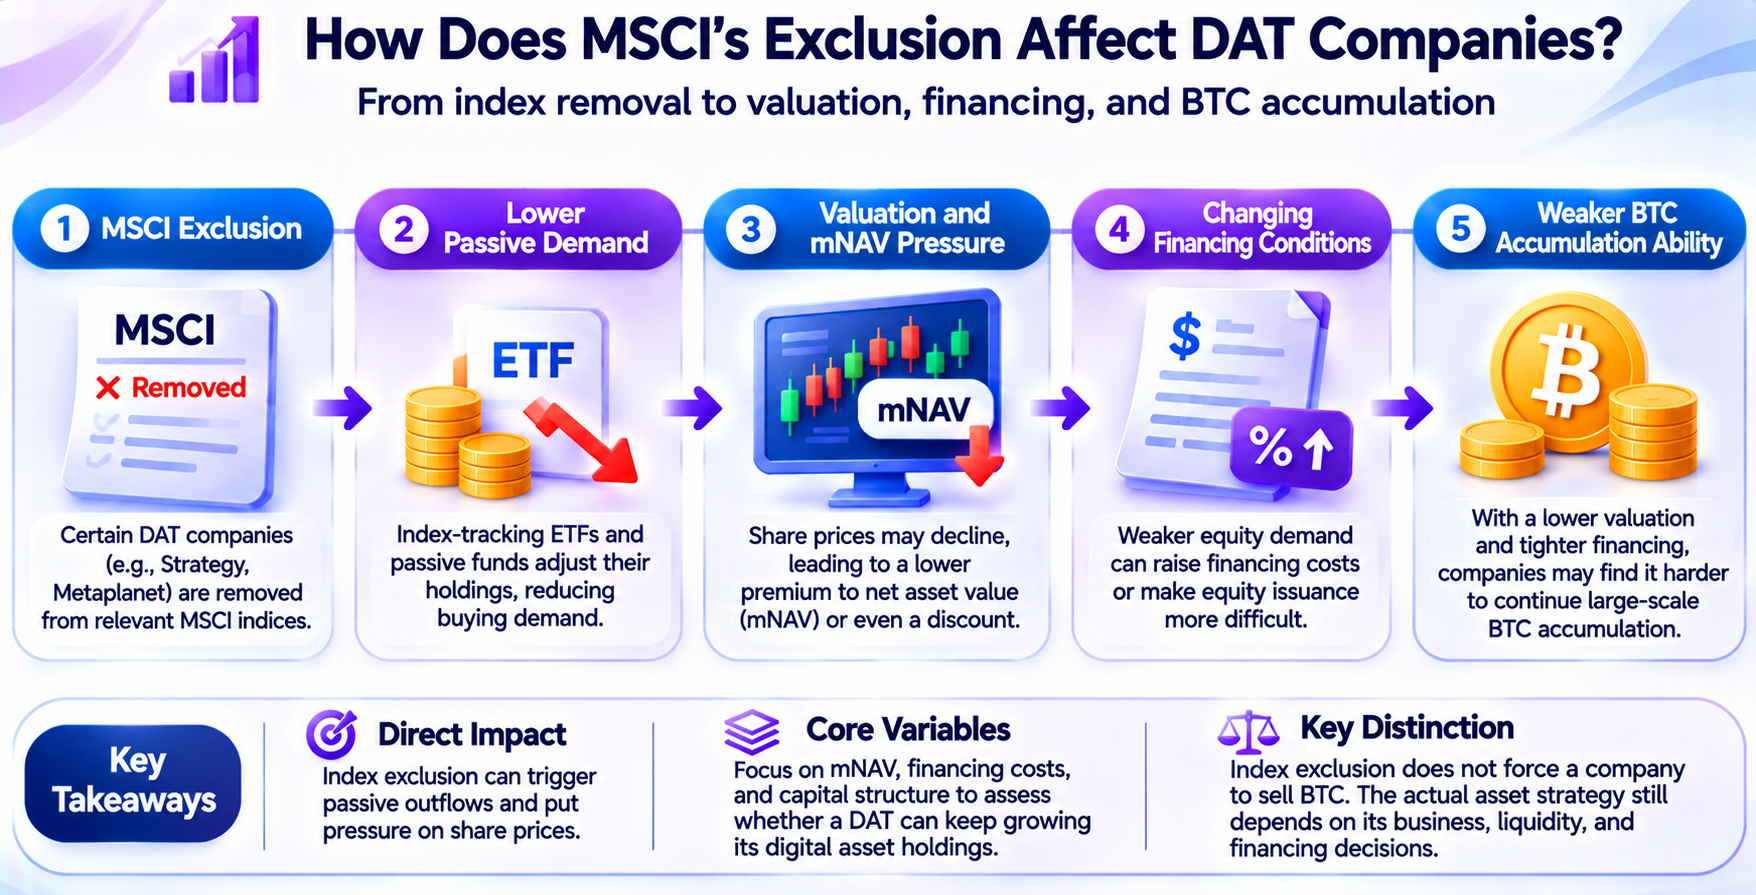
一部のDAT企業は、拡大のために資本市場での資金調達に依存しています。普通株、優先株、転換社債を発行して資金を調達し、その収益でBTC、ETH、その他のデジタル資産を購入します。保有資産が増加するにつれて、これらの企業はより大きなデジタル資産準備を市場に示し、資本市場を通じて継続的に資金を調達しようとします。このモデルの持続可能性は、株式評価、資金調達コスト、投資家需要と密接に結びついています。
株式が高いプレミアムで取引される場合、企業は比較的少ない新株発行によって多額の資本を調達できる可能性があります。調達資金をデジタル資産の購入に使用し、新たに取得した資産の価値が新規発行株式に対して十分な優位性を持つ場合、既存株式1株当たりに帰属する純資産は増加する可能性があります。これが、一部のDAT企業が企業全体のBTC保有量だけでなく、1株当たりBTC保有量の成長を重視する理由です。
ある企業が100 BTCを保有し、普通株式を100株発行していると仮定します。その他の資産および負債を無視すると、1株は1 BTCを表します。この企業が比較的高い価格で新たに10株を発行し、その調達資金で20 BTCを購入できた場合、保有量は120 BTCに増加し、1株は約1.09 BTCを表すことになります。総株数は増加しますが、各株式に帰属する資産も増加します。この例は、プレミアムを活用した資金調達が1株当たり資産を増加させる仕組みを示すものであり、実際の企業が常に同じ条件で資金を調達できることを意味するものではありません。
株式のプレミアムが消失すると、状況は変わります。同額の資本を調達するために、企業はより多くの株式を発行する必要があるかもしれません。発行価格が対応する純資産価値を下回る場合、既存株主に帰属する1株当たり純資産が希薄化する可能性もあります。投資家が将来の資金調達によって継続的な希薄化が生じると予想すれば、株式評価をさらに引き下げる可能性があり、資金調達をより困難にする循環が生まれます。
MSCIの指数からの除外は、パッシブファンドの需要を減少させることで、このメカニズムに間接的に影響する可能性があります。伝達メカニズムは、指数プロバイダーが企業によるBTC購入を直接制限することではありません。むしろ、株式需要の変化が市場価格と資金調達条件に影響を及ぼす可能性があります。DAT株式が長期間にわたりプレミアムを維持できない場合、企業が普通株発行を通じてデジタル資産準備を拡大する能力は制約される可能性があります。
ただし、DAT企業の資金調達手段は普通株に限られません。一部の企業は、優先株、デットファイナンス、営業キャッシュフローを資産配分の支援に利用することもできます。資金調達手段によってコストとリスクは異なります。デットおよび優先株は、固定的な支払い義務やより複雑な資本構成を生み出す可能性もあります。したがって、資金調達能力は、貸借対照表、現金準備、債務満期、将来の返済計画とあわせて評価する必要があります。
## 指数からの除外により、Strategyのような企業はBTCの売却を余儀なくされるのか?
MSCIの指数からの除外と企業によるデジタル資産の売却には、直接的または必然的な関係はありません。指数調整は、株式が特定の指数の組み入れ基準を満たすかどうか、またその指数に連動するファンドがその株式をどのように配分するかに影響します。企業が保有するBTCは、引き続き貸借対照表上の資産です。企業自身の事業、資金調達、債務返済上の必要性から売却を決定しない限り、指数からの除外自体がオンチェーン資産の処分を自動的に引き起こすことはありません。
例えば、Strategyが関連指数から外れたことによりパッシブファンドがMSTRを売却した場合、その取引は株式の流通市場で行われます。株式はファンドから他の投資家へ移転しますが、これによってStrategyが保有するBTCの量が直接変化することはありません。指数からの除外が企業の資金調達、流動性、債務返済能力にさらに影響した場合に限り、企業の財務判断を通じてデジタル資産配分に間接的な影響が及ぶ可能性があります。
この間接的な影響は、企業の資本構成に左右されます。企業に十分な現金準備があり、短期的な債務返済圧力が大きくない場合、株価の下落によってBTCの売却を迫られるとは限りません。一方、企業が資金調達に大きく依存している場合や、短期的な債務返済の必要性、その他の現金支払い義務がある場合には、継続的な資金調達の困難が資産配分を調整する圧力を強める可能性があります。
株価の下落は、実際のデフォルトリスクとも区別する必要があります。普通株の時価総額の減少が、必ずしも即時のキャッシュフロー不足を引き起こすわけではありません。企業が資産売却圧力に直面しているかを判断するには、具体的な債務条件、担保要件、満期日、現金準備を検討する必要があります。株価やmNAVの変動だけから判断することはできません。
BTC市場にとって、指数からの除外によるより直接的な潜在的影響は、既存保有分の即時売却ではなく、将来的な追加購入需要の減少となる可能性があります。一部のDAT企業が資金調達と蓄積のペースを鈍化させた場合、市場はこれまで期待されていた機関投資家による購入需要の一部を失う可能性があります。実際の影響は、現物ETF、他の企業、個人投資家、世界市場からの需要変化にも左右されます。
## DATモデルはなぜ株価と暗号資産価格の間に双方向のフィードバックを生み出す可能性があるのか?
DAT株式と、企業が保有するデジタル資産には一定の価格連動性があります。BTC価格が上昇すると、企業の貸借対照表上のBTCの市場価値が増加し、純資産価値と将来の資金調達能力に対する市場の期待が改善する可能性があります。株式も高いプレミアムで取引されている場合、企業は資金を調達してさらにBTCを購入し、デジタル資産準備を拡大できる可能性があります。このメカニズムは、市場環境が良好な場合にポジティブなフィードバックを生み出す可能性があります。
ただし、この関係は安定的ではありません。DAT株式は負債、エクイティの希薄化、資金調達コスト、市場心理の影響も受けるため、BTCが上昇したとしても、DAT株式が同じ割合で上昇するとは限りません。市場がプレミアムを活用した買収資金調達能力に疑問を持ち始めた場合、BTC価格が比較的安定していても、DAT株式では評価の収縮が起こる可能性があります。
不利な状況では、フィードバックメカニズムは逆方向に作用する可能性があります。BTC価格の下落は資産価値を減少させ、投資家がDAT株式の評価を引き下げることで、企業の資金調達条件を悪化させます。企業が追加BTCの購入を減らした場合、市場が従来期待していた追加需要も弱まる可能性があります。レバレッジが高い企業や現金準備が不十分な企業では、継続的な市場圧力が財務リスクをさらに高める可能性があります。
MSCIの指数調整は、このフィードバックメカニズムにおける株式需要の構成要素に影響を及ぼす可能性があります。パッシブファンドの需要減少により、一部企業は高い株式評価を維持しにくくなる可能性がありますが、BTCの市場価格を直接決定するものではありません。より大規模なDAT企業については、資金調達チャネルの多様性と、異なる価格環境下で財務安定性を維持できるかどうかに市場はさらに注目する必要があります。
業界の観点から見ると、これはDATモデルが経済的価値を示すために、デジタル資産保有量の継続的な増加だけに依存できないことも意味します。普通株主にとっては、1株当たり純資産、潜在的な希薄化、資金調達コスト、資本構成も同様に重要です。企業のデジタル資産保有量が増加し続けても、株式数がそれより速く増加すれば、既存株主は1株当たり資産の対応する増加を享受できない可能性があります。
## 投資家はDAT株式の長期的価値をどのように評価すべきか?
デジタル資産トレジャリー企業を評価するには、デジタル資産へのエクスポージャー、事業、資金調達構造を同時に分析する必要があります。
1. 投資家は貸借対照表を確認し、企業が保有するデジタル資産、その取得コスト、現金準備、負債を把握すべきです。デジタル資産の市場価格変動は企業の純資産に大きく影響する可能性がありますが、企業によって価格変動への耐性は異なります。
2. 投資家は1株当たり資産価値を分析すべきです。企業全体のBTC保有量が増加しても、各株式に帰属するBTCの量が増加したとは限りません。投資家は普通株式数、転換証券、優先株、その他の潜在的な希薄化要因を確認し、実際の資金調達価格に基づいて、新たに取得した資産の価値が株式数の増加による影響を相殺できるかを評価すべきです。
3. 資金調達の持続可能性も重要です。DAT企業がデジタル資産の蓄積を継続できるかどうかは、資本市場が資金を提供する意思があるか、また企業が関連コストを負担できるかに左右されます。株式プレミアムを活用した資金調達に依存する企業については、投資家はmNAVの変化を注意深く監視すべきです。デットおよび優先株による資金調達を利用する企業については、金利、配当、償還条件、満期の取り決めも確認すべきです。
4. 投資家は事業の独立した価値を評価すべきです。一部のDAT企業は、ソフトウェア、サービス、その他の従来型事業を依然として保有しています。これらの事業は営業キャッシュフローを提供する場合もあれば、追加コストを生み出す場合もあります。株式時価総額のすべての変動をBTC価格に帰属させないよう、その価値をデジタル資産トレジャリーとは分けて分析すべきです。
5. 投資家は指数組み入れ適格性と市場流動性を監視すべきです。MSCIの調整は、企業が実質的な事業活動を行っているかどうかが、主要株価指数への組み入れ適格性に影響し得ることを示しています。投資家は、他の指数プロバイダーが類似のルールを採用するかどうかを監視し、関連するETFおよび機関投資家による実際の保有変化を追跡できます。ただし、指数組み入れ適格性は株式需要に影響する一要因にすぎず、企業のファンダメンタルズや貸借対照表の調査に代わるものではありません。
StrategyやMetaplanetなどの株式に関心を持つ投資家にとって、DATモデルは上場企業を通じてデジタル資産へのエクスポージャーを得る手段を提供します。しかし、株式はBTCを直接保有することと同じではありません。企業の資金調達、株式資本の変化、指数ルールはすべて、株式のパフォーマンスが原資産と乖離する原因となる可能性があります。デジタル資産の価値を上場企業の資本構成とあわせて分析して初めて、投資家はDAT株式の評価ロジックを十分に理解できます。
## 結論
MSCIによるデジタル資産トレジャリー企業のレビューは、従来の資本市場が、事業を行う上場企業と資産投資ビークルの境界を再定義し続けていることを反映しています。2026年11月の指数調整では、Strategy、Metaplanet、Yellow Cakeが関連指数から除外されることが確認され、非事業会社を特定する新たな手法が正式に実施段階へ入りました。デジタル資産保有比率のみに焦点を当てた従来の提案とは異なり、新ルールは事業用資産、財務構造、実際の経済活動をより重視しています。
DAT企業にとって、指数からの除外はパッシブファンドの需要を減少させ、株式評価への影響を通じて将来の資金調達条件に影響を及ぼす可能性があります。特に、mNAVが縮小するかディスカウントへ転じた場合、BTC購入のために株式プレミアムを活用した資金調達に依存する企業は、株式発行を継続すればより大きな株主希薄化リスクに直面する可能性があります。ただし、指数調整によって企業がデジタル資産を直接売却することを強いられるわけではなく、すべてのDAT企業が資金調達へのアクセスを失うことを意味するものでもありません。
長期的には、DATモデルの持続可能性は、デジタル資産価格の変動、株式評価の変化、資金調達コストの変動の中で、企業が安定した資本管理メカニズムを確立できるかどうかに左右されます。投資家にとって、DAT株式の価値を評価するには、企業が保有するBTCの量を見るだけでは不十分です。投資家は、1株当たり資産、負債構造、資金調達効率、営業キャッシュフローも考慮する必要があります。企業のデジタル資産準備の規模は時価総額に影響する可能性がありますが、株主のために1株当たりの価値を継続的に創出できるかどうかが、DATモデルを評価するうえでの重要な基準です。
## FAQ
### デジタル資産トレジャリー企業(DAT)とは?
DAT企業とは、BTC、ETH、その他のデジタル資産を、資産配分および資本管理戦略の重要な一部として活用する企業です。一部の上場企業は、エクイティまたはデットによる資金調達を通じてデジタル資産保有を拡大しています。
### MSCIはデジタル資産トレジャリー企業を除外することを決定したのか?
はい。MSCIは2026年11月11日に発表した指数レビューにおいて、StrategyやMetaplanetを含む、非事業会社のスクリーニング基準を満たした一部企業の除外を確認しました。変更は11月30日の市場取引終了後に実施されます。
### MSCIは、資産の50%超をデジタル資産で保有するすべての企業が指数に組み入れられることを禁止しているのか?
いいえ。デジタル資産が総資産の50%を占めることに基づく従来の暫定措置は、新たな非事業会社スクリーニング枠組みに置き換えられました。新ルールでは、事業用資産と財務比率に基づいて適格性を評価します。
### StrategyがMSCI指数調整の影響を受けるのはなぜか?
Strategyは大量のBTC準備資産を保有し、さまざまな資金調達手段を用いてデジタル資産の蓄積を支えています。同社の資産構成および経済活動の特徴は、非事業会社のスクリーニングルールの対象となります。
### DAT株式におけるmNAVとは?
mNAVは、株式の市場価値と関連する純資産価値との関係を測定する指標です。デジタル資産トレジャリー株式が、保有資産に対してプレミアムまたはディスカウントで取引されているかを評価するために広く用いられています。
著者: Learn Team
* 本情報はGate Web3が提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGate Web3を参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
関連記事

初級編
Sidraは1,000ドルを突破するのか?2026年〜2027年のSidra Chain価格クレームを現実的に分析
Sidra Chainは、利息(リバー)、過度な不確実性(ガラル)、またはハラールではない資産を伴わない暗号資産関連の活動を望むユーザー向けに、シャリーア準拠のブロックチェーンとして展開されています。この理念が、マイニング、KYC認証、SidraStart、そして将来的なSDAの上場をめぐって、現在も大規模なコミュニティが形成されている背景にあります。しかし、この理念だけで公開市場の市場価格が生まれるわけではありません。
初級編
USDCとは?最も注目すべきステーブルコインの一つについての分析。
USDCは、米ドルに1:1でペッグされたステーブルコインです。CircleとCoinbaseが共同でローンチし、Centre Consortiumが管理しています。
初級編
価格が上昇し、手数料率は低下傾向を示しています。ウォール街の資本が暗号資産マーケットプレイスに参入する中、市場は「レイヤード・ブルラン」に入ったのでしょうか?
4月中旬、暗号資産マーケットプレイスでは、価格が反発しつつ資金調達率が弱気となる独特な局面が発生しました。本記事では、現物と先物の資本ミスマッチの新しいフレームワークを、Goldman SachsによるBitcoin Premium Income ETF申請理由、ETF資金フローの変動、ETHのイベント活性化、Coinglass手数料率データを分析しながら解説します。加えて、実践的な3指標観察フレームワークと、それに基づくリスク管理手法もご紹介します。
初級編
BEP20ウォレットとは何か?用途とコア機能を詳しく解説
BEP20ウォレットは、BNBチェーンを自由に利用できる全アクセスパスとしてご利用いただけます。BEP20トークンのワンクリック振替、DeFi・GameFi・NFT DAppへの即時接続、低ガス手数料と即時承認による快適なオンチェーン体験を提供します。
初級編
NFTのフラグメンテーション:参入障壁を下げ、流動性を高める革新的なメカニズム
分割NFTは、ユニークかつ不可分なNFTを取引可能な共有単位に分割します。この仕組みにより、より多くの投資家が高価値デジタル資産の取引に参加できるようになり、NFTマーケットプレイスの流動性が大きく向上します。
初級編
ERC-20トークンとウォレットガイド:イーサリアムエコシステムにおける標準資産
ERC-20は、Ethereumにおいて最も広く利用されているトークン標準です。デジタル資産のための統一フレームワークを提供し、DeFi、NFT、DAOといったアプリケーションの発展を支える基盤となっています。