
トークン/ウォレットを検索
トークンアンロックは[tokenomics](https://www.gate.com/zh/learn/articles/what-is-tokenomics/794)の重要な構成要素であり、チームへのインセンティブ、初期段階の資金調達、エコシステム開発、コミュニティ報酬に広く利用されています。ロックアップ期間と段階的なリリーススケジュールを設定することで、暗号資産プロジェクトは初期段階に大量のトークンが同時に市場へ流入することを防ぎつつ、異なる利害関係者の長期的な利益を一致させることができます。
より多くの暗号資産プロジェクトがトークンのベスティングおよびリリース段階に入る中、トークンアンロックイベントは、投資家が供給量の変化や短期的な価格リスクを評価するうえで重要な指標となっています。新たにアンロックされたトークンは、特に市場流動性が限られている場合、初期投資家の取得コストが比較的低い場合、または大量のトークンが一度にアンロックされる場合に、潜在的な売り圧力を生む可能性があります。ただし、アンロックされたトークン数は、実際に売却されるトークン数と同じではありません。一部のトークンは引き続き保有、ステーキング、またはエコシステム開発に利用される可能性があります。したがって、トークンアンロックを価格下落の直接的な原因と自動的にみなすべきではありません。
トークンアンロックが価格に与える影響を理解するには、リリースの仕組み、トークンの受領者、流通供給量、保有者の売却意向、および追加供給を吸収する市場の能力を分析する必要があります。本記事では、トークンアンロックの仕組みを説明し、クリフアンロックとリニアアンロックの違いを検討するとともに、投資家がアンロックデータ、オンチェーン資金フロー、市場流動性指標を組み合わせて潜在的な売り圧力を評価する方法を解説します。
## 重要なポイント
- トークンアンロックとは、トークンがロックされた状態から、譲渡または利用可能な状態へ移行するプロセスです。アンロックされても、保有者が必ず売却するとは限りません。
- クリフアンロックでは通常、特定の時点でトークンがリリースされます。一方、リニアアンロックでは、あらかじめ定められたスケジュールに従ってトークンが段階的にリリースされます。両者は供給面で異なる影響をもたらします。
- 潜在的な供給圧力を評価する際は、アンロックのドル建て価値だけではなく、アンロックされるトークンと既存の流通供給量の比率のほうが一般的に有用です。
- チームメンバー、初期投資家、エコシステムファンド、コミュニティインセンティブに関連するトークンアンロックでは、保有および売却行動が異なる可能性があります。
- 取引所への資金フロー、現物市場の板の厚み、トークン保有の集中度は、潜在的な売り圧力が実際の価格影響へつながるかを評価するうえで役立ちます。
- トークン価格は、市場予想、プロジェクトのファンダメンタルズ、より広範な暗号資産市場の状況からも影響を受けます。アンロックカレンダーだけで価格変動を信頼性高く予測することはできません。
## トークンアンロックとは何か。暗号資産プロジェクトがトークンアンロックの仕組みを必要とする理由
トークンアンロックは、トークンの発行および配分計画で用いられる供給管理の仕組みです。多くの暗号資産プロジェクトでは、取引開始時にトークンの総供給量がただちに市場へ流入するわけではありません。代わりに、あらかじめ定められたルールに従い、チーム、投資家、エコシステムファンド、コミュニティ、その他の参加者へトークンが配分されます。
これらのトークンは、すでに特定のアドレスへ割り当てられている場合や、スマートコントラクトに保管されている場合があります。リリースは将来の日付に予定されるか、特定の条件を満たすことを条件とします。アンロック要件が満たされる前は、保有者は通常、トークンを自由に譲渡または売却できません。具体的な制限は、プロジェクトのスマートコントラクト設計とベスティングルールによって異なります。
プロジェクトがトークンアンロックの仕組みを採用する主な目的は、市場へ流入するトークン供給のペースを管理することです。チーム、初期投資家、エコシステムインセンティブに割り当てられたトークンが、ローンチ直後にすべて取引可能になった場合、大量の潜在的な供給が短期間で市場に流入する可能性があります。初期参加者が、プロジェクトが安定したユーザー需要を確立する前にトークンを売却する可能性もあり、価格変動性が高まります。
ロックアップ期間とベスティングスケジュールを設定することで、プロジェクトは異なる段階にわたってトークンのリリースを分散できます。例えば、チームトークンはローンチ後1年間ロックされたままとし、その後3年間にわたって段階的にアンロックされる場合があります。初期投資家には異なるリリーススケジュールが適用される場合があり、エコシステムインセンティブトークンはプロジェクト開発のマイルストーンに従って配分される場合があります。
ただし、トークンアンロックのスケジュールがあるからといって、プロジェクトが市場供給を完全に管理できるわけではありません。一部のプロジェクトはガバナンス手続きを通じてリリースの取り決めを変更する場合があり、特定のトークン保有者は、トークンが正式にアンロックされる前に店頭取引契約を通じて経済的権利を移転する場合があります。
さらに、トークンが請求可能、譲渡可能、または取引可能になったとしても、データプラットフォームが報告する流通供給量に直ちに含まれるとは限りません。流通供給量の算出方法は、プロジェクトやデータ提供者によって異なる場合があります。
したがって、トークンアンロックの中核的な機能は、単にトークン数を増やすことではなく、特定のトークン配分に対して保有者が持つ譲渡制限と管理の度合いを変更することです。
## クリフアンロックとリニアアンロックの違いとは?
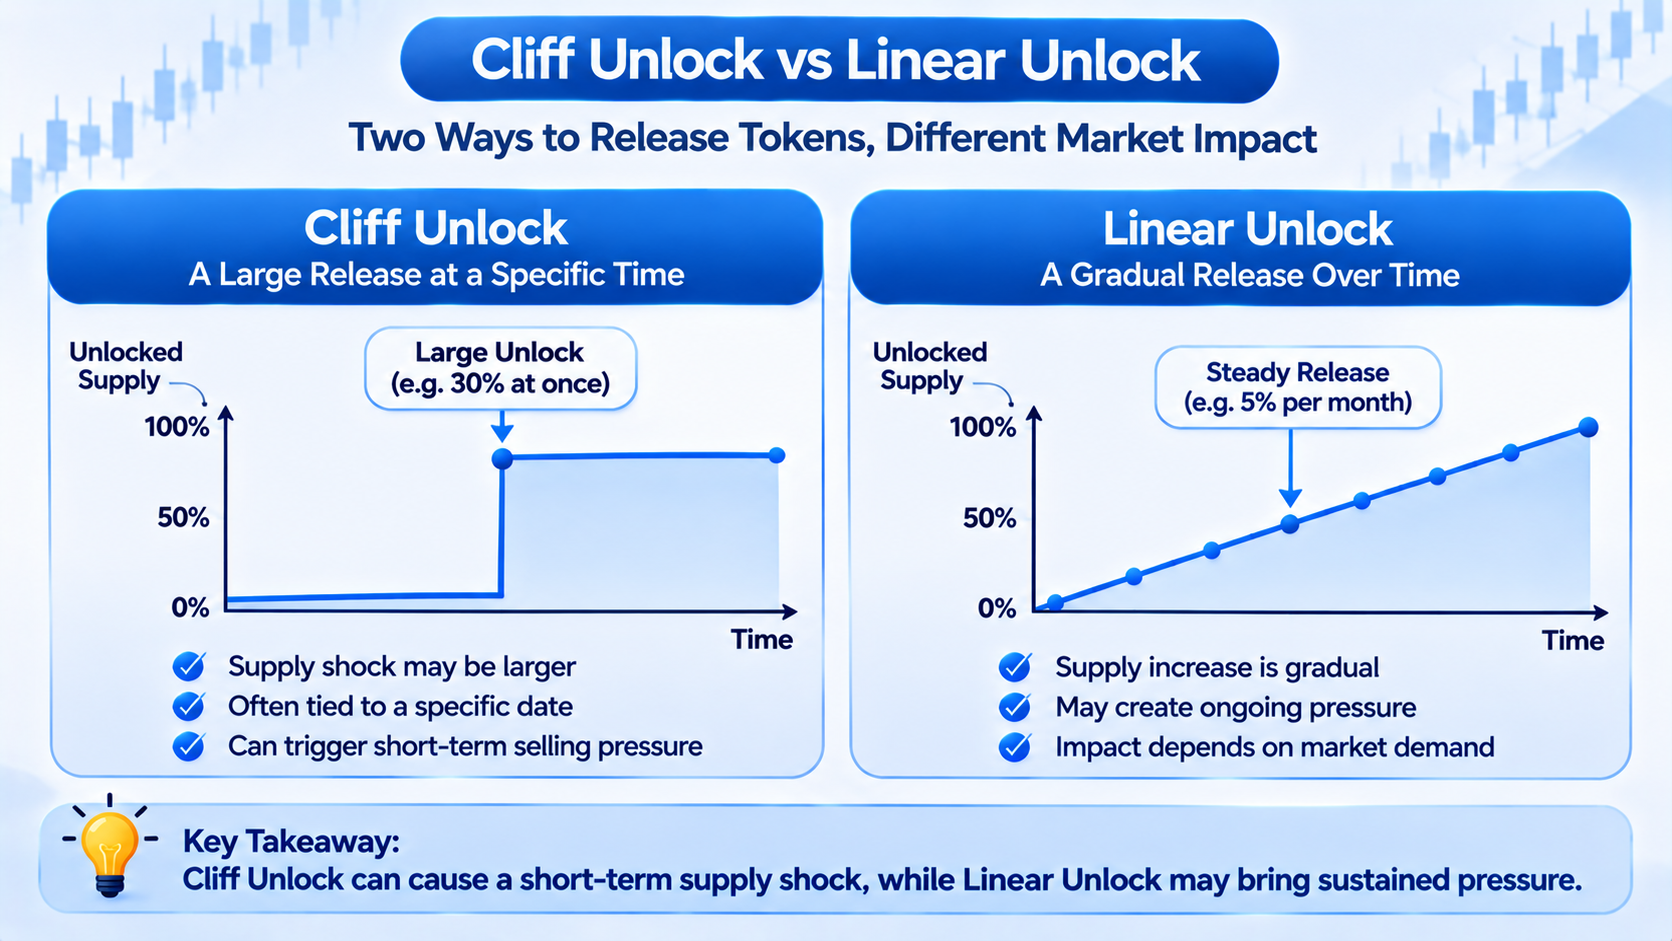
トークンアンロックの仕組みは、一般的にクリフアンロックとリニアアンロックの2つの主要なカテゴリーに分けられます。
クリフアンロックとは、あらかじめ定められたロックアップ期間の終了後、特定の時点でトークンがリリースされることを指します。クリフ期間はリニアベスティングの前に設定される場合もあり、保有者は最低限の勤務要件または保有要件を満たした後にのみ、最初の割り当てを受け取ることができます。
例えば、あるプロジェクトが初期投資家に1,000万トークンを割り当て、ローンチから6か月後に300万トークンを同時にアンロックすると定めているとします。この取り決めは、特定の日付における潜在的な流通供給量に顕著な変化をもたらす可能性があります。
これに対し、リニアアンロックでは、あらかじめ定められたスケジュールに従ってトークンが段階的にリリースされます。例えば、あるプロジェクトが1,000万トークンを20か月にわたり毎月均等にリリースする計画の場合、毎月50万トークンがアンロックされます。
この2つの仕組みの主な違いは、トークンのリリースが時間の経過とともにどのように分配されるかにあります。
\[Lark外では表を利用できません\]
重要なのは、クリフアンロックが必ずしもリニアアンロックよりリスクが高いわけではないことです。クリフアンロックでは一度に大きな供給変化が生じる可能性がありますが、市場参加者は多くの場合、リリース日を事前に予測し、価格予想をあらかじめ調整できます。
一方、リニアアンロックはトークンのリリースを時間の経過とともに分散させますが、新たな需要が十分に増加しない場合、持続的な売り圧力を生む可能性があります。
一部のプロジェクトでは、ハイブリッド構造も採用されています。例えば、トークンを1年間ロックした後、25%を直ちにリリースし、残りの割り当て分を毎月リニア方式でアンロックする場合があります。このような取り決めでは、投資家は初期の集中したリリースと、その後の継続的な供給拡大のペースの両方を評価する必要があります。
したがって、トークンアンロックのリスクを評価するには、仕組みの種類を特定するだけでは不十分です。投資家は、実際のリリース量、スケジュール、および現在の市場流動性も検討する必要があります。
## トークンアンロックイベントが売り圧力を生む可能性がある理由
トークンアンロックイベントが投資家の注目を集める主な理由は、市場で売却可能なトークン量を変化させる可能性があるためです。以前は制限されていたトークンが譲渡可能になると、保有者は売却、保有継続、またはその他のオンチェーン活動への参加を選択できます。
新たに利用可能となる供給量が大きく、市場の買い需要がそれに応じて増加しない場合、需給バランスが変化する可能性があります。流動性が限られた市場では、アンロックされたトークンの一部が取引プラットフォームに流入するだけでも、価格に大きな影響を与えることがあります。
例えば、あるトークンの流通供給量が1億トークン、市場価格が1ドルであるとします。プロジェクトは追加で2,000万トークンをアンロックする予定です。これらのトークンが以前は流通供給量から除外されており、アンロック後にすべて流通供給量へ算入される場合、流通供給量は1億2,000万トークンまで増加し、元の流通供給量に対して20%の増加となる可能性があります。
ただし、これはトークン価格が必ず20%下落することを意味するものではありません。トークン価格は、流通供給量の変化に比例して機械的に調整されるわけではありません。実際の売買注文、保有者の期待、市場需要によって決まります。
トークンアンロックに関連する売り圧力は、通常、以下の3つの経路を通じて発生します。
- 実際の売り圧力:一部の保有者は、利益を確定したり資金需要を満たしたりするために、アンロックされたトークンを取引プラットフォームへ移し、売却する場合があります。
- 予想に基づく売り圧力:ほとんどのアンロック日は事前に把握できるため、トレーダーはイベント前にポジションを調整する可能性があります。例えば、一部の投資家は保有量を減らしたり、デリバティブを通じてショートポジションを構築したりすることで、実際のアンロック日より前に価格圧力が生じる場合があります。
- 市場流動性の変化:投資家が大規模なトークンリリースを広く予想すると、潜在的な買い手は購入を延期し、マーケットメーカーはリスク管理のために提示価格を調整する可能性があります。実際の売却量が不確実であっても、買い需要の減少によって価格変動性が増幅する場合があります。
過去の研究は、これらの仕組みに関する一定の文脈を提供しています。6th Man Venturesによる数千件のトークンアンロックイベントの分析では、より大規模なアンロックイベントとトークン価格パフォーマンスの間に負の相関が見られた一方、小規模なアンロックイベントでは同程度の統計的有意性は見られませんでした。
ただし、このような研究は、トークンアンロックが価格変動の唯一の原因であることを示すものではありません。
したがって、トークンアンロックイベントに関連する売り圧力は、実際の資産売却から生じる場合もあれば、リリース前に市場が予想される供給変化を織り込むことで生じる場合もあります。
## トークンアンロック比率がアンロック価値より重要な理由
投資家がトークンアンロックカレンダーを確認する際、数千万ドル、あるいは数億ドル相当のトークンをリリース予定のプロジェクトを目にすることがよくあります。しかし、ドル建て価値だけではリスク水準を判断するには不十分です。
プロジェクトごとに、流通供給量と時価総額は大きく異なります。
プロジェクトAが5,000万ドル相当のトークンをアンロックする予定で、既存の流通時価総額が50億ドルであるとします。一方、プロジェクトBは2,000万ドル相当のトークンをアンロックする予定ですが、流通時価総額はわずか1億ドルです。
プロジェクトAのアンロック価値のほうが大きいものの、プロジェクトBでは利用可能な供給量が相対的にはるかに大きく増加する可能性があります。他の条件が同じであれば、プロジェクトBはより大きな割合での供給変化に直面します。
したがって、投資家はまず、アンロックされるトークンと既存の流通供給量の比率を確認すべきです。この指標は、新たにアンロックされる割り当てが現在の市場供給量に対してどの程度大きいかを把握するのに役立ちます。
ただし、一部の保有者は割り当て分を保有し続ける可能性があるため、この比率は実際に売却されるトークンの割合を直接示すものではありません。
もう1つの重要な考慮事項は、トークンの完全希薄化後評価額(FDV)と流通時価総額の差です。
流通供給比率が低く、リリースを控えたトークン量が多いプロジェクトでは、現在の市場価格は総トークン供給量の比較的小さな部分によって決定されている可能性があります。他の条件が変わらないと仮定した場合、追加のトークンが徐々に流通すると、既存の価格を維持するために市場は新たな供給を吸収する必要があります。
ただし、FDVが高いからといって、そのトークンが必ず過大評価されていることを意味するわけではありません。評価を判断する際には、プロジェクト収益、トークンのユーティリティ、保有者の需要、将来のリリーススケジュール、およびより広範な市場状況も考慮する必要があります。
投資家は、アンロック規模を現物取引高とも比較すべきです。
例えば、あるトークンが3,000万ドル相当の資産をアンロックする予定である一方、平均的な1日の実質的な現物取引高が500万ドルにすぎないとします。アンロックされたトークンの一部しか売却されなかったとしても、その取引は市場に大きな影響を及ぼす可能性があります。
ただし、取引高は板の厚みと同じではありません。1日の取引高が多くても、それは高頻度取引の繰り返しによる可能性があり、市場が短期間で同規模の売り注文を吸収できることを保証するものではありません。
したがって、より包括的な評価では、アンロック比率、流通時価総額、実質的な取引高、板の厚みを総合的に考慮する必要があります。
## チーム、初期投資家、エコシステムファンドのアンロックはどのように異なるのか?
トークン保有者のカテゴリーによって、取得コスト、資金要件、投資目的は異なる可能性があります。そのため、同規模のアンロックイベントであっても、同じ市場影響をもたらすとは限りません。
初期投資家は通常、シードラウンド、プライベートプレイスメント、その他の資金調達の取り決めを通じてトークンを取得します。取得コストは公開市場価格と大きく異なる場合があります。
トークンの市場価格が当初の投資コストを大幅に上回る場合、一部の初期投資家はアンロック後に利益確定を選択する可能性があります。
ただし、これは初期投資家が必ず売却することを意味するものではありません。一部の機関は、社内の投資戦略、ファンドのライフサイクル、店頭取引契約、または長期的な配分計画に従う場合があります。実際の売却活動は、アンロック日とは異なるタイミングで発生する可能性があります。
チームトークンは一般に、開発者、経営陣、コアコントリビューターにインセンティブを与えることを目的としています。チームトークンのアンロックスケジュールは長期的な勤務継続のコミットメントと結び付く場合があり、初期段階の資金調達における配分とは異なる経済的目的を持ちます。
チームメンバーにとって、アンロックされたトークンは報酬、納税義務、または個人資産の配分に使用される可能性があります。また、トークンを保有し続ける場合もあります。
チームメンバーが長期間にわたり継続して多額のトークンを売却する場合、投資家は、その経済的利益がプロジェクトの長期的な発展と引き続き一致しているかを疑問視する可能性があります。
エコシステムファンドとコミュニティインセンティブトークンには、異なる目的があります。
これらのトークンは、開発者、流動性プロバイダー、エコシステムパートナー、またはインセンティブプログラムの参加者に配分される場合があります。一部の割り当ては、直ちに二次市場へ流入するのではなく、プロジェクト開発を支援するために使用される可能性があります。
例えば、エコシステムファンドで1,000万トークンがアンロックされたとしても、アンロック日に1,000万トークンすべてが取引所へ移転されることを意味するわけではありません。プロジェクトは助成金スケジュールに従ってトークンを段階的に配分したり、一部を将来のエコシステム活動のために留保したりする場合があります。
ただし、エコシステムインセンティブが継続的にトークンの形で配分され、受領者が長期保有するインセンティブが限られている場合、これらのトークンは徐々に市場での売り圧力へ転じる可能性があります。
したがって、投資家は受領者がチーム、投資家、エコシステムファンドのいずれであるかだけに基づいてアンロックリスクを評価すべきではありません。取得コスト、実際の配分の取り決め、オンチェーンでの移転行動も確認する必要があります。
## 一部のトークンがアンロック前に下落し、その後上昇する理由
トークンアンロックイベントは一般に事前に把握されているため、市場は実際のリリース前から予想を織り込み始めることができます。
トレーダーが大規模なアンロックによって利用可能な供給量が増加すると予想する場合、現物保有分を売却したり、無期限先物契約を通じてショートポジションを構築したりする可能性があります。
こうした行動により、予定されているアンロックの数日前、あるいはそれ以上前からトークン価格が下落する場合があります。
アンロック後の実際の売却量が市場予想を下回った場合、以前にショートポジションを構築したトレーダーがそのポジションを決済し、追加の買い需要が生じる可能性があります。
このような状況では、流通供給量が増加していても、アンロック後にトークン価格が反発する可能性があります。
もう1つの可能性は、アンロックの予想がすでに価格に織り込まれていることです。
市場参加者はリリース前にポジション調整を完了している可能性があり、実際のアンロック日に追加の集中した売り圧力がほとんど残っていない場合があります。
トークン価格は、プロジェクトのファンダメンタルズの改善、より広範な市場上昇、または重要なエコシステム開発からも影響を受ける可能性があります。
新たな需要が実際に売却されたアンロックトークン量を上回る場合、価格は上昇を続ける可能性があります。
2025年に実施されたトークンアンロックイベントの研究では、大規模なアンロックによる価格影響は、アンロック日にすべて集中するのではなく、予定されたリリースの前後の両方で生じる可能性があることが示されました。
これは、市場予想と実際の供給変化の両方が価格形成に寄与し得ることを示唆しています。
ただし、これはトークンがアンロック前に必ず下落し、その後に反発することを意味するものではありません。
保有者がアンロック後も売却を続ける場合や、市場需要がさらに弱まる場合、価格は下落を続ける可能性があります。
リニアアンロックのスケジュールを持つプロジェクトでは、追加供給が長期間にわたって市場へ流入する可能性があるため、関連するリスクがなくなる特定の日が存在しない場合があります。
したがって、アンロック後の価格パフォーマンスは、単にアンロックイベントが完了したかどうかではなく、実際の売却活動と新たな需要の関係によって決まります。
## オンチェーンデータはアンロックされたトークンが売却されているかをどのように示すのか?
トークンアンロックカレンダーは、投資家が将来の供給スケジュールを理解するのに役立ちますが、重要な問いに直接答えることはできません。アンロック後、トークンはどこへ移動するのでしょうか。
潜在的な売り圧力が実際の売却へ転じているかを評価するために、投資家はブロックチェーンエクスプローラーやオンチェーン分析ツールを利用し、アンロックされた割り当てに関連する資金移動を追跡できます。
最初のステップは、トークンベスティングコントラクトと受領者アドレスを特定することです。
一部のプロジェクトは、公開アクセス可能なベスティングスマートコントラクトを通じてトークンリリースを管理しています。投資家は、リリースルール、請求可能な数量、関連するトークン移転記録を確認できます。
プロジェクトがチーム、投資家、またはエコシステムファンドに関連するアドレスを公開している場合、投資家はそれらのアドレスにおける残高変化も監視できます。
もう1つの重要な指標は、アンロックされたトークンが取引プラットフォームへ移転されているかどうかです。
多額のトークンがベスティングコントラクトまたは特定された受領者アドレスから取引所の入金アドレスへ移動する場合、保有者は取引の準備を進めている可能性があります。
ただし、取引所への入金は、トークンがすでに売却されたことを必ず示すものではありません。このような移転には、カストディの取り決め、マーケットメイク活動、内部振替、その他の運用上の要件が含まれる場合もあります。
投資家は、受領者ウォレット残高の変化も確認できます。
アンロックされたトークンが長期間にわたり受領者アドレスに残っている場合、そのアドレスからオンチェーン上でトークンが移転されていないことを示します。
ただし、これだけでは保有者が店頭取引を行っていないことや、その他の経済的権利を移転していないことを決定的に証明することはできません。
トークンが複数のアドレスに繰り返し分配されている場合、それらのアドレス間の関係を判断し、通常の資産管理を集中した売却と誤解しないようにするため、さらなる分析が必要です。
一部のトークンは、分散型取引所(DEX)を通じて売却される場合もあります。
このような場合、投資家は流動性プールの準備高、取引規模、価格スリッページを監視することで、大きな売却活動が発生しているかを評価できます。
オンチェーンデータがすべての取引を捉えるわけではないことを認識することが重要です。
中央集権型取引所内で執行される取引は、通常、個別にブロックチェーンへ記録されません。したがって、ブロックチェーン上の移転だけでは、売却されたトークンの総数を正確に判断することはできません。
個人投資家にとって、オンチェーン資金フローは直接的な取引シグナルではなく、リスク監視指標として理解するほうが適切です。
## 市場流動性はトークンアンロックによる価格リスクの評価にどのように役立つのか?
市場流動性は、新たにアンロックされたトークンを大幅な価格混乱なしに吸収できるかを左右する主要な要因です。
2つのプロジェクトのアンロック比率が同じであっても、取引の厚みや市場参加者の構造の違いにより、実際の価格影響は大きく異なる可能性があります。
流動性の高い市場では、より多くの買い手が大口の売り注文を吸収できるため、価格への影響が抑制される可能性があります。
流動性の低い市場では、アンロックされたトークンの比較的小さな一部が市場へ流入するだけでも、利用可能な買い注文を急速に消費し、大きなスリッページを生む可能性があります。
例えば、あるトークンが1,000万トークンをアンロックする予定であるものの、最終的に売却されるのは100万トークンにとどまるとします。
取引所に十分な買い需要がある場合、この追加供給は段階的に吸収される可能性があります。
しかし、そのトークンの板の厚みが薄く、市場参加者が価格下落を広く予想している場合、買い手は買い指値を引き下げる可能性があります。
売り手は取引を完了するために、より低い価格を受け入れる必要が生じる場合があります。
このような状況では、実際の売却量がアンロックの総割り当て量を大幅に下回っていても、価格は大きな圧力を受ける可能性があります。
したがって、流動性評価では、現物の板の厚み、ビッド・アスクスプレッド、実質的な取引高、大口注文に対する予想スリッページに注目すべきです。
無期限先物市場もあるトークンについては、投資家は建玉(OI)、資金調達率、清算の分布を確認できます。
アンロックイベント前に多額のショートポジションが積み上がっている場合、予想より弱い売り圧力によってショートカバーが発生する可能性があります。
一方、市場に高レバレッジのロングポジションが大きく集中している場合、価格下落が連鎖的な清算を引き起こし、変動性を増幅させる可能性があります。
ただし、デリバティブデータは市場ポジショニングと取引センチメントを反映するものです。アンロックされたトークンが現物市場で売却されたことを直接証明するものではありません。
したがって、トークンアンロックのリスク評価では、アンロック量だけに基づいて価格変動を予測するのではなく、供給変化と流動性条件を組み合わせるべきです。
## 投資家はトークンアンロックのリスク評価フレームワークをどのように構築できるのか?
個人投資家にとって、トークンアンロックの分析は、供給規模、保有者構造、資金フロー、市場の吸収能力という4つの側面を中心に整理できます。
\[Lark外では表を利用できません\]
実務上、投資家は今後30日間または90日間のトークンリリーススケジュールを特定し、アンロック量を現在の流通供給量に対する割合として算出することから始められます。
受領者のカテゴリーを区別することも重要です。
トークンの大半がチームおよび初期投資家に割り当てられている場合、投資家は取得コスト、ロックアップの取り決め、過去の資金移転を確認すべきです。
トークンの大半がエコシステムファンドに割り当てられている場合、分析では、そのファンドに明確に定義された用途と実際の配分計画があるかに焦点を当てるべきです。
次に、投資家はアンロック量を現在の市場流動性と比較できます。
潜在的な売却量が大きく、板の厚みが限られている場合、市場は追加の売り注文により敏感になる可能性があります。
アンロック前後の資金移動も監視する必要があります。
アンロックされたトークンが移動し始め、それに対応する取引活動や流動性の変化が見られる場合、投資家は潜在的な売り圧力が実際の市場圧力になっているかをより具体的に評価できます。
ただし、このフレームワークはリスクの特定に役立つだけであり、価格方向を正確に予測することを保証するものではありません。
トークン価格は、マクロ経済状況、市場センチメント、プロジェクトの進展、より広範な暗号資産市場のトレンドからも影響を受けます。
したがって、アンロックイベントが近づいているというだけで、トークン価格が必ず下落すると考えるべきではありません。同様に、アンロックイベントの完了は、関連するすべてのリスクがなくなったことを意味するものではありません。
## 結論
トークンアンロックは、暗号資産のトークノミクスにおける重要な構成要素です。その主な機能は、ロックアップ期間またはベスティング制限の対象となっていたトークンを、あらかじめ定められたルールに従って段階的にリリースすることです。
適切なリリーススケジュールを設定することで、プロジェクトはチーム、投資家、エコシステム参加者の長期的な利益を一致させることができます。ただし、トークンアンロックは市場で売却可能な供給量を変化させる場合もあります。
トークンアンロックイベントは、保有者の一部が利益確定または資金要件を満たすためにトークンの管理権を得た後、売却を選択することで売り圧力を生む可能性があります。
追加供給が市場の買い受け能力を超える場合、価格は圧力を受ける可能性があります。ただし、アンロックは売却と同じではなく、価格変動がアンロック量に対して一定の割合で生じるわけでもありません。
トークンアンロックのリスクを評価するには、クリフアンロックとリニアアンロックの仕組み、アンロックされたトークンと流通供給量の比率、保有者構成、取引所への資金フロー、現物市場の流動性を確認する必要があります。
流通供給比率が低いプロジェクト、将来のトークンリリースが多いプロジェクト、または市場の厚みが限られているプロジェクトでは、継続的な供給変化に特に注意を払う必要があります。
さらに、アンロックスケジュールは一般に事前に知られているため、市場は公式リリース日前に予想される供給変化を織り込む可能性があります。
アンロック後、実際の売り圧力が予想を下回る場合や、ショートカバーによって追加需要が生じる場合、価格は下落を続けることもあれば反発することもあります。
最終的に、トークンアンロックが価格にどのような影響を与えるかを理解するには、リリース予定のトークン数を把握するだけでは不十分です。重要なのは、それらのトークンが売却される可能性と、既存の市場需要が追加供給を吸収できるかを評価することです。
## FAQ
### トークンアンロックとは何ですか?
トークンアンロックとは、ロックアップ期間またはベスティングスケジュールによって制限されていたトークンが、特定の条件を満たした後に譲渡、取引、または利用可能になるプロセスを指します。これは、暗号資産プロジェクトにおけるトークン配分の仕組みの重要な構成要素です。
### トークンアンロックは常にトークン価格の下落を引き起こしますか?
必ずしもそうではありません。トークンアンロックは、実際に売却されるトークン数ではなく、売却可能な潜在的供給量を増加させます。保有者がトークンを保有し続ける場合や、市場の買い需要が追加供給を吸収するのに十分である場合、価格は下落しない可能性があります。
### クリフアンロックとリニアアンロックのどちらがよりリスクが高いですか?
リスクは、リリース規模、保有者の行動、市場流動性によって異なります。クリフアンロックは集中した供給ショックを生む可能性がある一方、リニアアンロックは時間の経過とともに持続的な供給圧力を生む可能性があります。
### トークンアンロック比率はどのように計算されますか?
アンロック比率は通常、リリース予定のトークン数をアンロック前の流通供給量と比較して算出されます。
例えば、あるトークンの既存の流通供給量が1億トークンで、追加で1,000万トークンがアンロックされる場合、アンロック量は元の流通供給量の10%に相当します。
著者: Learn Team
* 本情報はGate Web3が提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGate Web3を参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
関連記事

初級編
Sidraは1,000ドルを突破するのか?2026年〜2027年のSidra Chain価格クレームを現実的に分析
Sidra Chainは、利息(リバー)、過度な不確実性(ガラル)、またはハラールではない資産を伴わない暗号資産関連の活動を望むユーザー向けに、シャリーア準拠のブロックチェーンとして展開されています。この理念が、マイニング、KYC認証、SidraStart、そして将来的なSDAの上場をめぐって、現在も大規模なコミュニティが形成されている背景にあります。しかし、この理念だけで公開市場の市場価格が生まれるわけではありません。
初級編
USDCとは?最も注目すべきステーブルコインの一つについての分析。
USDCは、米ドルに1:1でペッグされたステーブルコインです。CircleとCoinbaseが共同でローンチし、Centre Consortiumが管理しています。
初級編
価格が上昇し、手数料率は低下傾向を示しています。ウォール街の資本が暗号資産マーケットプレイスに参入する中、市場は「レイヤード・ブルラン」に入ったのでしょうか?
4月中旬、暗号資産マーケットプレイスでは、価格が反発しつつ資金調達率が弱気となる独特な局面が発生しました。本記事では、現物と先物の資本ミスマッチの新しいフレームワークを、Goldman SachsによるBitcoin Premium Income ETF申請理由、ETF資金フローの変動、ETHのイベント活性化、Coinglass手数料率データを分析しながら解説します。加えて、実践的な3指標観察フレームワークと、それに基づくリスク管理手法もご紹介します。
初級編
ERC-8183とは何か──AIエージェントの商業標準および分散型エージェント経済の基盤について解説
ERC-8183は、Virtuals ProtocolとEthereum dAIチームが開発したAgent Commerceの標準規格です。オンチェーンエスクローやタスクライフサイクル管理、評価機構を活用し、AI Agents間の信頼性ある取引を実現するとともに、分散型AI経済の中核インフラを構築します。
初級編
NFTのフラグメンテーション:参入障壁を下げ、流動性を高める革新的なメカニズム
分割NFTは、ユニークかつ不可分なNFTを取引可能な共有単位に分割します。この仕組みにより、より多くの投資家が高価値デジタル資産の取引に参加できるようになり、NFTマーケットプレイスの流動性が大きく向上します。
初級編
BEP20ウォレットとは何か?用途とコア機能を詳しく解説
BEP20ウォレットは、BNBチェーンを自由に利用できる全アクセスパスとしてご利用いただけます。BEP20トークンのワンクリック振替、DeFi・GameFi・NFT DAppへの即時接続、低ガス手数料と即時承認による快適なオンチェーン体験を提供します。