Що таке машинноорієнтована торгівля? Чому AI Agent потрібна платіжна інфраструктура для криптовалют?
Традиційні автоматизовані системи виконували переважно фіксовані, заздалегідь налаштовані сценарії дій. Наприклад, на платформі електронної комерції можна було автоматично замовити товари при зниженні залишків, а хмарний сервіс — списувати оплату за обсягом використання. Водночас людині доводилося наперед налаштовувати торгові правила, обирати постачальників та обирати способи оплати. ШІ-агенти відрізняються тим, що здатні інтерпретувати нечіткі цілі, активно шукати послуги, порівнювати вартість і якість, а також здійснювати багатокрокові операції у межах визначених прав.
Нещодавно продукція на базі ШІ вийшла за межі чату та генерування контенту — вона вже використовується для програмування, клієнтської підтримки, підвищення офісної ефективності, аналізу даних і автоматизованих закупівель. Завдяки цьому зросла роль транзакцій між машинами. У майбутньому AI Agent зможе визначати, скільки хешрейту потрібно користувачу, запитувати пропозиції у кількох постачальників, купувати квоти API-запитів, оплачувати через стейблкоїни та надсилати результат іншому агенту. На всіх етапах цього процесу участь людини для погодження окремої транзакції не буде обовʼязковою.
Це піднімає базове питання: якщо ШІ-агенти дійсно братимуть участь у реальній економіці, які рахунки вони використовуватимуть, як здійснюватимуть платежі, і хто нестиме відповідальність у разі збоїв? Відповідь не може бути зведена лише до існуючих банківських карток і корпоративних рахунків. Для транзакцій, орієнтованих на машини, потрібна інфраструктура оплати, спеціально створена для автономної роботи програм.
Основні висновки
- Транзакції, орієнтовані на машини — це угоди, у яких AI-агенти самостійно знаходять можливості, приймають рішення, здійснюють оплати й завершують розрахунки.
- AI-агентам для переходу від чат-інструменту до агента виконання потрібні незалежні рахунки, програмовані дозволи та стійкі розрахункові активи.
- Традиційні платіжні системи були створені для людей і обмежені при підтримці транскордонних, дрібних, високочастотних і автоматично авторизованих транзакцій.
- Інфраструктура криптоплатежів зазвичай складається з гаманців, стейблкоїнів, смарт-контрактів, ідентифікаційних і репутаційних систем.
- Стейблкоїни ідеально підходять для машинного ціноутворення та транскордонних розрахунків, але залишаються чутливими до резервних, мережевих і смартконтрактних ризиків, а також ризику замороження.
- У AI-гаманцях важливо не відкривати моделі прямий контроль над приватними ключами, а надавати відкличні повноваження з чітко визначеними лімітами.
- Для масштабування машинної економіки також потрібно вирішити питання перевірки особи, підтвердження виконання, розподілу відповідальності та вирішення спорів.
Що таке транзакції, орієнтовані на машини?
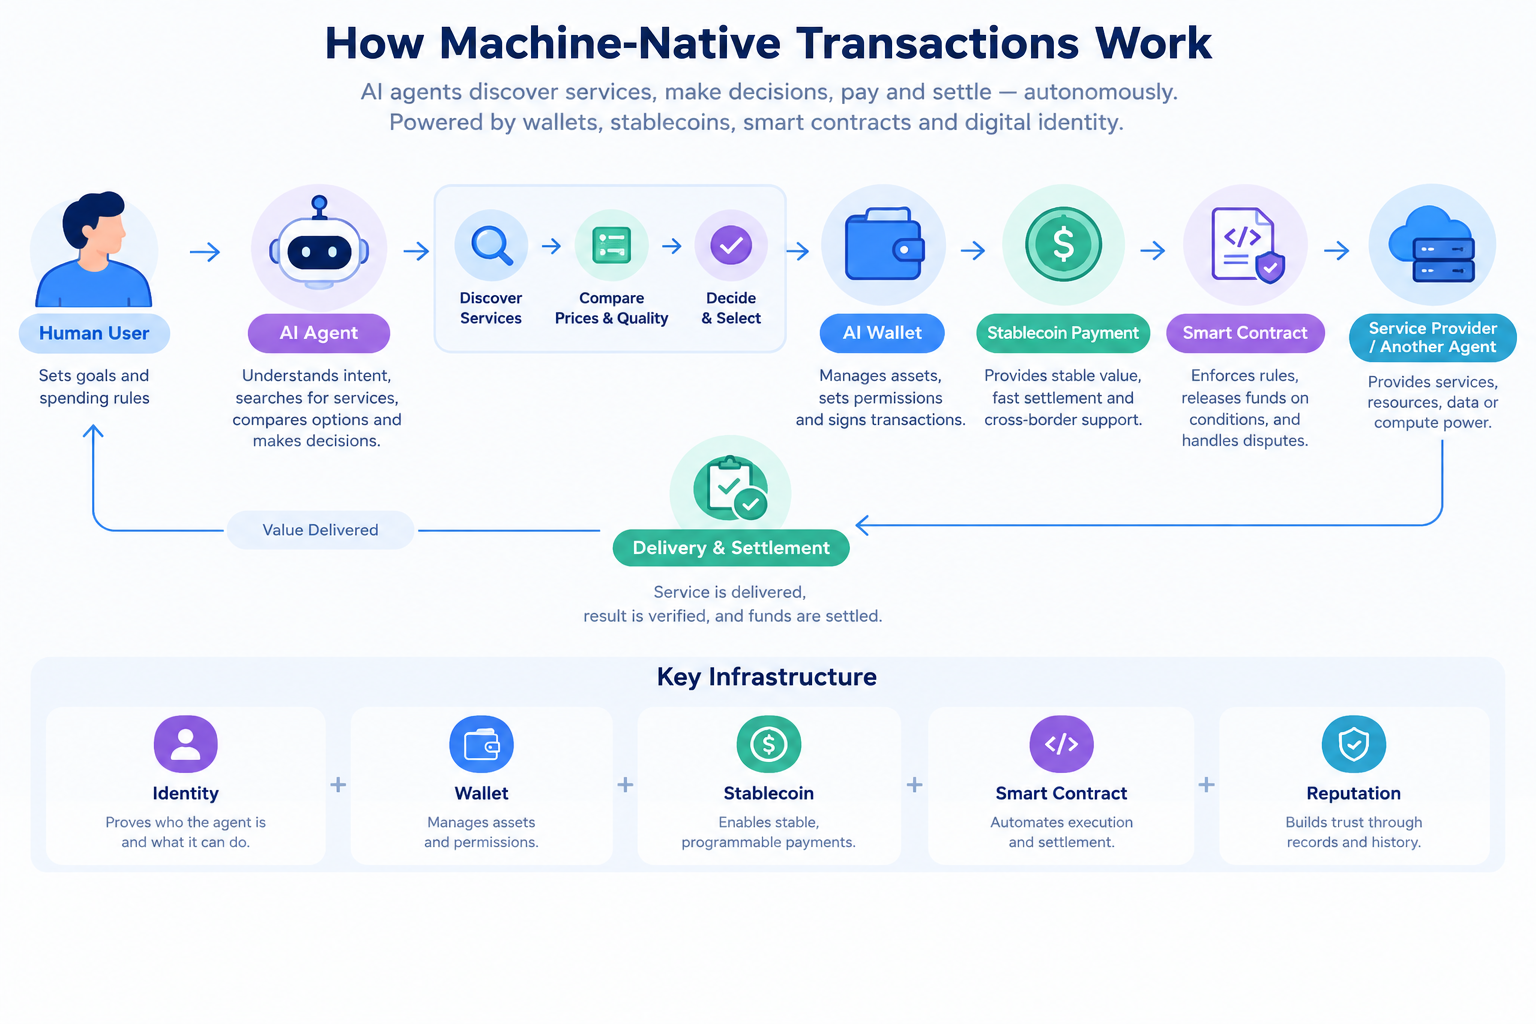
Транзакції, орієнтовані на машини, — це не просто автоматизація людських операцій. Вони спочатку розробляються так, щоб основними учасниками були софт-агенти. У традиційній транзакції користувач відкриває застосунок, обирає товар, проходить ідентифікацію, вводить платіжну інформацію, підтверджує замовлення і чекає виконання. А машина-нативна транзакція може реалізовуватися в межах співпраці кількох агентів:
Один агент формулює вимоги; інший шукає постачальників; третій порівнює ціни, якість і репутацію; платіжний агент виконує розрахунки; додатковий агент контролює доставку.
Головна ідея полягає не у тому, щоб машина "клікала від імені користувача", а у наданні їй обмеженої, контрольованої економічної автономії. Машина повинна знати, ким вона є, який ліміт витрат має, що їй дозволено купувати, кому можна платити і як бути у разі спору.
Такі транзакції можуть охоплювати цифровий контент, хмарні ресурси, дані, програмні моделі, сервіси, рекламний трафік і логістичні платформи. Оскільки більшість таких продуктів софт здатен ідентифікувати й доставити автоматично, вони ідеально підходять для машинного виконання AI-агентами.
Чому AI-агентам потрібні незалежні платіжні можливості?
Сучасні чат-агенти здебільшого дають відповіді й генерують контент, але не здатні самостійно розпоряджатися фінансами користувачів. Щоб перейти від асистента до виконавчого агента, AI-агент має отримати щонайменше три види платіжних прав.
- Можливості рахунку. Агенту потрібен рахунок, що приймає й надсилає кошти, причому підвʼязаний до конкретних дозволів. Наприклад, саппорт-агент може витрачати 1 000 доларів на API щомісяця, але не отримувати доступ до повного балансу компанії.
- Права авторизації. Не варто делегувати необмежений контроль над приватним ключем будь-якій моделі. Якщо таку модель скомпрометують, маніпулюють або вона зробить помилку, втрати можуть бути непоправними. Безпечніше накладати ліміти за сумами, контрагентами, часом і типами активів, щоб агент діяв лиш у регламентованих межах.
- Розрахункова функція. AI-агент може відправляти дрібні перекази на глобальні платформи або оплачувати обчислення щохвилини. Система має працювати 24/7, мати низькі комісії, швидке підтвердження й програмований доступ.
Без незалежних платіжних інструментів AI-агент залишається лише "розмовляючою" програмою, яка не здатна нічого виконати економічно — людина щоразу має логінитись, підтверджувати і платити, що блокує автоматизацію й синхронізацію між агентами.
Чому традиційні платіжні системи складно адаптувати для машин?
Банківські картки, перекази та електронні гаманці частково дозволяють автоматизацію процесів, але їхні структури рахунків та системи контролю ризиків були створені з розрахунку на фізичних осіб та бізнес.
- Створення рахунку та перевірка особи потребують значних ресурсів: банківським рахунком має володіти реальний користувач чи компанія, тоді як агент — тимчасова сутність, що існує лічені години. Наділяти кожного агента окремим рахунком дорого й неефективно.
- Традиційні платежі обмежуються бізнес-годинами, розрахунковими циклами й транскордонними барʼєрами. AI-агенти мають отримувати послуги у будь-який час глобально, проте вимоги до платіжних систем, валют і клірингу — різні у кожній країні.
- Машинні транзакції бувають дуже дрібними, але з великою частотою. Агент може купувати десятки запитів до даних чи інференційних сервісів щосекунди. Якщо для кожної потрібен дозвіл банку, ручна перевірка й стандартний кліринг — все це дорожче самої послуги.
- Традиційна авторизація не дає необхідної й тонкої гнучкості. Людина може відкрити доступ платформі до картки, але неможливо задати деталізовані правила: наприклад, платити тільки перевіреним постачальникам хешрейту, не перевищуючи 5 доларів та тримаючи денний ліміт у 100 доларів. Машинна економіка потребує програмних дозвільних політик.
Це не означає повне зникнення банків: вони й далі обслуговуватимуть фіатні вводи-виводи, корпоративні розрахунки й юридичний комплаєнс, а блокчейни зі стейблкоїнами забезпечать швидкі розрахунки й перекази між машинами.
Які компоненти включає інфраструктура криптоплатежів?
Інфраструктуру криптоплатежів для AI-агентів формують гаманці, стейблкоїни, смарт-контракти, системи ідентифікації та транзакційні записи.
Гаманець — це інструмент агента для управління активами та підпису транзакцій. Це може бути не лише мобільний гаманець, а й програмований рахунок, апаратний модуль безпеки, кастодіальний сервіс чи смарт-контракт.
Стейблкоїни — найпопулярніші розрахункові активи для машинних платежів. На відміну від волатильних криптоактивів, доларові стейблкоїни краще підходять для ціноутворення, управління бюджетом і розрахунків з постачальниками. Агент може платити за API, дані або хмарні ресурси у доларовому еквіваленті, знижуючи ризики коливань валют.
Смарт-контракти дозволяють прямо у програмі прописати умови для версіювання платежів: наприклад, гроші виплачуються тільки за результат фактичної послуги, у разі відмови сервісу залишок повертається, у разі перевищення ліміту — транзакція блокується.
Система ідентичності визначає, хто саме агент: не потрібно вʼязати особисту ідентифікацію — це може бути верифікований credentials від платформи, що підтверджує належність агенту конкретного користувача чи компанії.
Ончейн-історія дає прозорість: час, сума, адреса, правила авторизації — усе це можна перевірити, що важливо для аудиту й вирішення спорів. Водночас сам лише ончейн — це фіксація факту транзакції, але не гарантія правильності дій AI при закупівлі.
Яка роль стейблкоїнів у транзакціях, орієнтованих на машини?
Стейблкоїни цінні не лише як криптоаналог долара, а й доступністю для програмної інтеграції й комбінацій.
Для AI-агентів стейблкоїни мають три ключові переваги:
По-перше, це стійка розрахункова одиниця. Хешрейт, дані, API-сервіси зазвичай у доларі. Стейблкоїни мінімізують вплив волатильності й полегшують контроль витрат.
По-друге, це глобальний інструмент. Стейблкоїнами користуються через блокчейн незалежно від країни, платіжна мережа платформ єдина. Провайдерам не потрібно інтегрувати картки для кожного регіону.
По-третє, це висока програмованість: смарт-контракти дозволяють розподіл платежів у часі, за подією, з мультипідписом, біллистом та лімітами.
Однак у стейблкоїнів залишаються ризики: резерви емітента, механізми випуску, політика фіксації, регуляторний статус. Машинні транзакції наражаються й на ризики перевантаження мережі, вразливості контрактів, помилок адресування чи блокування активів.
Тож стейблкоїни — хороший розрахунковий інструмент для машинної економіки, проте повної платіжної системи вони не забезпечують: потрібна також ідентифікація, контроль дозволів і механізми вирішення спорів.
Як AI-гаманці дають агенту виконувати транзакції?
AI-гаманець — посередник між ШІ-моделлю та блокчейн-рахунком. Його основне завдання — не надати доступ до приватного ключа, а "перевести" запити мовою користувача у контрольовані транзакції з обмеженнями.
Наприклад, користувач може сказати: «Придбай найдешевший GPU-хешрейт за 24 години, не витрачай понад 50 доларів, лише у перевірених постачальників». Гаманець має розбити вимогу на відбір постачальників, аналіз вартості, перевірку ризиків, ліміти й фінальний підпис.
Повноцінний AI-гаманець складається із чотирьох модулів:
- Інтерпретація наміру користувача;
- Переведення наміру в політику обмежень (ліміти, активи, адреси, час);
- Контроль ризиків (контракти, контрагенти, волатильність, аномалії);
- Підпис і виконання — оформлення операції по факту виконання всіх критеріїв.
Дизайн безпеки може містити ліміт-рахунки, тимчасові ключі, білі списки транзакцій, затримки виконання та погодження кількома сторонами. Високоризикові операції мають узгоджуватися з людиною.
Конкурентна перевага AI-гаманця — не максимальна швидкість, а здатність коректно виконати інструкцію без втрати безпеки.
Як машини підтверджують ідентичність та кредитну історію?
Машинні транзакції не базуються виключно на адресах гаманця — адресу можна створити, відкинути, повторно використати, тому вона не гарантує надійності агента.
Повна система ідентифікації машини включає:
- Унікальний ідентифікатор агента;
- Владного користувача чи організацію;
- Версію ПЗ і права;
- Історію доведених виконань;
- Транзакційну й виконану історію платежів;
- Відкликані або заблоковані права.
Машинний "кредит" не варто трактувати як звичайний кредитний бал: агент може мати бездоганну історію виконань по одним категоріям, але не відповідати вимогам для фінансових операцій. Оцінка кредиту має враховувати тип, суму й домен транзакцій.
Смарт-контракти можуть фіксувати виконання послуг, депозити, розвʼязання спорів, але навіть у цьому випадку важливі надійні джерела даних — наприклад, перевірка достовірності даних провайдера потребує оракулу або сторонньої верифікації.
Тому для машинної економіки замало платіжних мереж: потрібна інфраструктура ідентичності, репутації, арбітражу.
Сфери застосування машинних транзакцій
Хмарні обчислення й інферування ШІ — найочевидніше застосування. Агент купує GPU, моделі, сховище у реальному часі залежно від задачі, автоматично повертаючи невикористане.
Маркетплейси даних: агент-дослідник купує погодні, фінансові, логістичні дані, звіти й платить відповідно до кількості звернень.
Програмні сервіси: різні агенти можуть розрахуватися за API перекладу, пошуку, аналізу ризиків, перевірки особи, модерації контенту залежно від використання.
Цифрова реклама: агент може автоматично закуповувати трафік, перевіряти результати переглядів і рахуватися з медіа. Смарт-контракти розподіляють кошти за подіями (кліки, конверсії, верифіковані тригери).
Транскордонна торгівля й логістика можуть потребувати складніших міжмашинних сценаріїв — тут агенти закупівель, логістики, страхування й розрахунків разом ведуть котирування, транспортування, приймання, компенсацію.
Спільне: усі сервіси розпізнаються і перевіряються машиною, транзакції відбуваються часто, сторони працюють на різних платформах і юрисдикціях, а ручна робота над кожною транзакцією занадто дорога.
Поточні ризики безпеки й комплаєнсу
Головний ризик машинних транзакцій — здатність ШІ збільшити масштаб помилок.
Модель може невірно зрозуміти мету, вибрати шахрая, погодитися на фіктивну пропозицію чи стати жертвою prompt injection-атаки. На відміну від розмовної помилки, помилка платежу практично незворотна.
Критично важливо керування приватними ключами та дозволами: якщо агент має постійний ключ і його скомпрометують, активи можуть перерахувати напряму. Безпечніше діє тимчасова авторизація, ліміти на перекази й багаторівневі підписи.
Вразливості контрактів загрожують системним збитком: навіть якщо агент не помиляється, reentrancy-атака, підроблений оракул чи неправильні дозволи можуть призвести до втрат.
Ще складніше комплаєнс: хто відповідальний — користувач, розробник, провайдер гаманця чи оператор платформи? Якщо транзакція йде на санкційну адресу, хто несе відповідальність? Відповіді можуть різнитися між країнами.
Машинні транзакції залучаються до відмивання коштів, санкцій, фіктивної торгівлі та маніпуляцій ринком. Відкриті платформи балансують між конфіденційністю та прозорістю.
Коли машинна економіка може стати масовою?
Машинне середовище не створюється запуском гаманця чи підтримкою стейблкоїнів блокчейном — потрібні чотири умови:
- Достатня надійність виконання задач агентом (розуміння обмежень, а не імітація логіки).
- Контроль доступу до платіжних прав (ліміти сум, активів, частоти, відкликання авторизацій).
- Міжплатформна система ідентифікації агентів та їхньої репутації (без цього кожен сервіс верифікуватиме вручну).
- Чіткі правила відповідальності й вирішення спорів (відшкодування, страхування, арбітраж для значних сум).
Найближчим часом машинні транзакції поширяться насамперед на цифрові сервіси та малі оплати: хмарні ресурси, API, дані, підписки на софт, які мають прозору доставку, легко автоматично верифікуються і глобально затребувані.
Висновок
Транзакції, орієнтовані на машини — це трансформація ролі ШІ: від відповідей — до виконання реальної економічної активності.
Коли AI-агенти самостійно купуватимуть хешрейт, користуватимуться даними, оформлятимуть підписки чи платитимуть іншим агентам, традиційні рахунки поступово втратять гнучкість. Стейблкоїни підходять як розрахункова одиниця для транскордонних угод, блокчейни надають відкритий інфраструктурний пласт, смарт-контракти дозволяють кодувати ліміти, умови і доставку напряму у ПЗ.
Однак криптоплатежі не вирішують усіх питань машинної економіки. Масштаб залежить від надійності ШІ, безпечності дозволів у гаманцях, ідентичності агентів, прозорості й контролю виконання, комплаєнсу та арбітражу. Лише автоматизація переказу не вирішує основну проблему: баланс між ефективністю і контролем.
Машинна економіка майбутнього — не екосистема без контролю людини, а мережева співпраця: люди ставлять обмеження, ШІ виконує, блокчейни розраховують і звітують.
Поширені запитання
У чому різниця між машинними транзакціями і автоматизованими оплатами?
Автоматизований платіж — це виконання фіксованого правила (наприклад, щомісячне списання). Машинна транзакція — це самостійний пошук послуг, порівняння пропозицій і багатокрокова угода за метою. Масштаб прийняття рішень тут значно ширший.
Для чого AI-агенту криптогаманець?
Він дає доступ до програмованих опцій переказу через смарт-контракти, ліміт-рахунки й тимчасові ключі. Але жоден AI не має отримати необмежений доступ до приватного ключа.
Чи є стейблкоїни єдиним рішенням для машинних платежів?
Ні. Можливі й банківські депозити, електронні гроші, кредити платформи. Головна перевага стейблкоїнів — глобальна доступність, 24/7 робота, програмованість і підтримка смарт-контрактів.
Чи здатен AI-агент здійснювати повністю автономні платежі?
Обмежена автономія технічно досяжна, але небажано відкривати всі права. Оптимальна стратегія — ліміти, whitelist, часові обмеження, рівні ризику, перевірка людиною.
Як машини доводять надійність?
Через верифікацію особи, сервісну історію, депозити, дані про виконання, сертифікати третіх сторін й ончейн-репутацію. Рейтинг машини завжди контекст-специфічний — для кожної транзакції окремо.
Чи замінять машинні транзакції банківські картки?
Не зараз. Картки і рахунки залишаються ефективними для споживчих трат, зарплат, фіатних розрахунків і комплаєнсу. Інфраструктура машинних оплат першим ділом доповнюватиме існуюче для цифрових сервісів: API, дані, хешрейт.
Який головний ризик таких транзакцій?
Основні ризики: помилки ШІ, атаки підміною інструкцій, компрометація ключів, вразливість контракту, фіктивні сервіси, регуляторна неоднозначність, незворотність переказів. Із ростом автоматизації зростають і вимоги до контролю й аудиту.
Пов’язані статті
Що таке USDC? Огляд одного з найпомітніших стейблкоїнів.

Чи подолає Sidra позначку $1 000? Реалістичний аналіз прогнозів ціни Sidra Chain на 2026–2027 роки
Ціни зростають, а ставки комісії знижуються: коли капітал з Wall Street надходить на криптовалютний маркетплейс, чи входить ринок у "layered bull run" (багаторівневий бичачий ринок)?
Що таке ERC-8183? Огляд комерційного стандарту для AI-агентів і базових принципів децентралізованої економіки агентів
Фрагментація NFT — це інноваційний механізм, який сприяє зниженню бар'єрів і підвищує ліквідність.