
Пошук токенів/гаманців
Чому MSCI виключає компанії з казначейськими резервами в цифрових активах? Як стратегії DAT впливають на оцінку акцій і ринки капіталу
11 листопада 2026 року MSCI оголосив результати щоквартального перегляду індексів, підтвердивши, що такі компанії, як [Strategy](https://www.gate.com/learn/articles/global-cryptocurrency-concept-stocks-overview/5976) і Metaplanet, буде виключено з відповідних індексів. Зміни буде впроваджено після закриття ринку 30 листопада, а чинності вони набудуть 1 грудня. На відміну від попереднього обговорення, зосередженого на частці цифрових активів у володінні, MSCI запровадив ширшу систему для визначення неопераційних компаній. Ця система зосереджується на тому, чи має компанія суттєву операційну діяльність, а не лише володіє та управляє інвестиційними активами.
Вплив цієї зміни виходить за межі коригування складу індексів. Для компаній із цифровими активами в казначействі (DAT), які покладаються на фінансування на ринках капіталу для купівлі криптоактивів, відповідність вимогам для включення до індексу може впливати на володіння пасивними фондами, ліквідність акцій, ринкову оцінку та майбутні витрати на фінансування. Якщо премія акцій знижується, можливості компанії купувати більше BTC через випуск акцій також можуть бути обмежені. У цій статті аналізується, як виключення з індексів можуть вплинути на структуру капіталу компаній із цифровими активами в казначействі та чи може цей вплив поширитися на крипторинок, на основі правил індексів MSCI, бізнес-моделі DAT, потоків пасивних фондів і механізму оцінювання mNAV.
## Ключові висновки
- У листопадовому перегляді індексів 2026 року MSCI підтвердив виключення деяких компаній, що відповідають критеріям неопераційних компаній. Зміни буде впроваджено після закриття ринку 30 листопада.
- Нові правила більше не застосовують єдиний поріг у 50% сукупних активів у цифрових активах для виключення. Натомість вони оцінюють характер діяльності компанії з урахуванням операційних активів і кількох фінансових показників.
- Strategy, Metaplanet і Yellow Cake були включені до списку виключень із MSCI ACWI IMI. Yellow Cake є компанією з інвестиціями в уран, а не компанією з цифровими активами в казначействі.
- Виключення з індексу може спонукати фонди, що відстежують відповідні індекси, скоригувати свої активи, але це не означає, що компанії повинні продавати свої BTC або інші цифрові активи.
- Оцінка акцій DAT залежить не лише від ринкової вартості утримуваних активів, а й від можливостей акціонерного фінансування, структури капіталу, ринкових премій та очікувань інвесторів.
- Коли премія акцій до чистих активів звужується, економічна привабливість залучення коштів через додатковий випуск акцій для придбання цифрових активів може знизитися для DAT-компаній.
- Зміни MSCI можуть послабити підтримку деяких компаній з боку пасивних фондів, але не означають, що всі DAT-компанії буде виключено або що BTC обов’язково знизиться.
## Чому MSCI почав переоцінювати компанії з цифровими активами в казначействі?
MSCI є великим глобальним постачальником індексів акцій. Його індекси широко використовують керуючі активами, пенсійні фонди, ETF та інші інвестори для порівняння результативності й формування портфелів. Відповідність акції вимогам для включення до відповідного індексу зазвичай залежить від таких чинників, як розмір компанії, ринкова капіталізація акцій у вільному обігу, ліквідність та інші вимоги. Для фондів, що пасивно відстежують індекс, зміни у складі його компонентів безпосередньо впливають на розподіл портфеля. Тому правила індексів мають значення не лише для статистичної класифікації, а й можуть змінювати структуру фінансування публічних компаній.
Зростання кількості компаній із цифровими активами в казначействі створило нові проблеми класифікації для традиційних індексів акцій. Хоча деякі публічні компанії зберігають програмний бізнес, фінансові послуги або іншу операційну діяльність, їхні запаси цифрових активів зросли далеко за межі традиційних операційних активів. На ціни їхніх акцій можуть більше впливати зміни цін BTC або ETH, ніж продажі продуктів, дохід від послуг чи операційний прибуток. У таких випадках постачальники індексів мають визначити, чи є компанія публічною компанією з незалежною операційною діяльністю, чи вона більше схожа на інвестиційний інструмент, який утримує інвестиційні активи через структуру акціонерного капіталу.
У жовтні 2025 року MSCI запропонував виключати казначейські компанії, у яких цифрові активи становили 50% або більше сукупних активів. Пропозиція спричинила обговорення на ринку, оскільки висока частка активів у володінні не обов’язково означає, що компанія не має реальної операційної діяльності. У січні 2026 року MSCI вирішив поки не впроваджувати єдину пропозицію щодо виключення та натомість почав вивчати ширші критерії для визначення неопераційних компаній.
15 жовтня 2026 року MSCI офіційно затвердив нову методологію відбору неопераційних компаній і вперше застосував її під час листопадового перегляду індексів. Нова система більше не обмежується цифровими активами. Вона охоплює різні типи компаній, які можуть мати характеристики інвестиційних інструментів. Це означає, що DAT-компанії стикаються з ширшим питанням про те, як індекси акцій розрізняють операційні компанії та інструменти для інвестицій в активи, а не зі спеціальним обмеженням, спрямованим лише на криптоактиви.
## Як MSCI визначає, чи є DAT-компанія неопераційною?
Нові правила MSCI використовують багаторівневий механізм перевірки. Спочатку оцінюється, чи має компанія достатні операційні активи, а отже, суттєву господарську діяльність. Компанії, які не проходять початкову перевірку, потім оцінюються за п’ятьма фінансовими коефіцієнтами, що не залежать від конкретної галузевої класифікації. Якщо компанія відповідає умовам виключення щонайменше за чотирма з п’яти показників, її можуть класифікувати як неопераційну компанію, що не відповідає вимогам для включення до індексу.
Ці показники стосуються взаємозв’язку між операційною діяльністю компанії та її інвестиціями в активи, зокрема операційних витрат, грошових потоків, змін справедливої вартості активів і залежності від зовнішнього фінансування. Основна мета полягає у визначенні того, чи отримує компанія основну частину економічних вигід від надання продуктів і послуг клієнтам або від утримання, управління та фінансування придбання інвестиційних активів. Для компаній із цифровими активами в казначействі збереження незначного обсягу традиційної господарської діяльності може бути недостатнім для підтвердження того, що їхня основна економічна діяльність залишається операційною.
MSCI також установив буферний механізм, щоб запобігти частому входженню компаній до індексів і виходу з них через коливання в одному звітному періоді. Для компаній, уже включених до індексу, загальний принцип полягає в тому, що вони мають не пройти перевірку в обох із двох останніх річних звітних періодів, перш ніж їх буде виключено. Для компаній, які ще не включені до індексу, виконання відповідних умов виключення в будь-якому з двох останніх річних звітних періодів може перешкодити первинному включенню. MSCI також може за потреби враховувати найновішу проміжну фінансову звітність.
Ця система суттєво відрізняється від попереднього обмеження, заснованого на частці цифрових активів у володінні. Утримання великої кількості BTC не означає автоматичного виключення компанії. Важливими є також операційні активи та фінансова структура. І навпаки, навіть компанія, яка не володіє криптоактивами, може підпадати під дію тієї самої системи, якщо її основна діяльність ближча до інвестування в активи, ніж до фактичних операцій.
## Які компанії зачіпає це коригування індексів MSCI?
Листопадовий перегляд індексів 2026 року підтвердив, що Strategy, Metaplanet і Yellow Cake буде виключено з відповідних компонентів MSCI ACWI IMI. Ці три компанії мають різні моделі розподілу активів, але всі вони порушують питання класифікації щодо співвідношення між утримуваними активами та традиційною операційною діяльністю. У матеріалах перегляду, опублікованих MSCI, чітко зазначено, що це три результати виключення, які виникли внаслідок першого застосування нової методології для неопераційних компаній.
MSCI
| Компанія | Основні характеристики активів або бізнесу | Значення цього коригування |
| --- | --- | --- |
| Strategy (MSTR) | Програмний бізнес і масштабна стратегія формування резервів BTC | Втрата права на включення до відповідних індексів може вплинути на попит з боку пасивних фондів |
| Metaplanet | Резерви BTC і накопичення за підтримки фінансування як ключові стратегії | Стикається з коригуванням активів у відповідних індексах і потенційним переглядом оцінки |
| Yellow Cake | Інвестиції у фізичний уран як основний бізнес | Свідчить, що нові правила не спрямовані лише на цифрові активи |
Strategy є показовою компанією в моделі DAT. Спочатку компанія переважно зосереджувалася на програмному забезпеченні для бізнес-аналітики, а потім поступово збільшувала свої запаси BTC і використовувала фінансування через акціонерний капітал та борг для підтримки накопичення цифрових активів. Ціна її акцій відображає не лише вартість програмного бізнесу, а й ринкові ціни BTC, очікування щодо фінансування та структуру капіталу.
Metaplanet — це компанія з резервами Bitcoin, що привернула увагу на японському ринку. Вона збільшує свої резерви BTC через розподіл корпоративних активів і фінансову діяльність. Оцінку її акцій також слід аналізувати з огляду на її активи, вартість активів на акцію та умови фінансування.
Важливо зазначити, що Yellow Cake не є компанією, що працює з криптоактивами. Це компанія, зосереджена на інвестиціях в уранові активи. Її включення до тієї самої групи результатів коригування додатково показує, що нова система MSCI зосереджується на характері економічної діяльності компанії, а не на конкретних активах, якими вона володіє.
Крім того, не всі компанії з цифровими активами в казначействі було виключено під час цього перегляду. Деякі компанії все ще можуть відповідати вимогам індексів або ще не виконати умови, що призводять до виключення. Компанії відрізняються за операційною структурою, фінансовими даними та відповідністю вимогам індексів. Це коригування не слід тлумачити як втрату всіма DAT-акціями права на включення до індексів одночасно.
## Чому виключення MSCI може спричинити продажі пасивними фондами?
Індекси акцій використовуються не лише для вимірювання ринкової результативності, а й як основа для формування позицій у багатьох пасивних інвестиційних продуктах. Коли компанію включають до індексу, фонди, що відстежують цей індекс, зазвичай мають розподіляти кошти в її акції відповідно до встановленої ваги. Коли компанію виключають, фондам також потрібно скоригувати портфелі та зменшити або закрити відповідну позицію. Для публічних компаній, які покладаються на підтримку фінансування на основі індексів, така зміна може безпосередньо вплинути на попит на купівлю та продаж їхніх акцій.
Припустімо, ETF управляє активами на суму \$10 млрд, а вага акції в індексі раніше становила 0,5%. Теоретично фонд мав би розподілити в цю акцію приблизно \$50 млн. Якщо компанію виключають, фонд має скоригувати цю позицію відповідно до правил продукту та перерозподілити кошти між іншими компонентами. На фактичну торгівлю також впливають метод реплікації фонду, управління грошовими коштами, використання деривативів і порядок ребалансування. Тому не всі коригування буде завершено одночасно.
Особливу увагу привернув потенційний обсяг відтоку зі Strategy. JPMorgan раніше оцінював, що виключення Strategy з відповідних індексів MSCI може спричинити попит на продаж акцій приблизно на \$2,8 млрд. Якщо інші великі постачальники індексів ухвалять подібні заходи, потенційний вплив може зрости приблизно до \$8,8 млрд. Ці показники є оцінками, заснованими на конкретних сценаріях володіння та індексів, а не фактичними відтоками, які вже відбулися.
Вплив пасивних продажів не можна просто прирівнювати до суми проданих доларів. Ціни акцій визначаються граничними заявками на купівлю та продаж. Навіть якщо акція має високий середній денний обсяг торгів, концентровані продажі можуть впливати на котирування в певні періоди. І навпаки, якщо інші інвестори готові поглинути продажі або ринок уже врахував очікування щодо коригування індексу в ціні, фактичний вплив на ціну може бути меншим за оцінки.
Окрім одноразових торгів під час коригування індексу, важливими є також зміни довгострокового попиту на розподіл активів. Після виходу з індексу відповідним фондам більше не потрібно буде купувати акції за їхньою попередньою вагою, навіть якщо в майбутньому вони отримають нові надходження. Компанія може втратити частину відносно стабільного джерела пасивного фінансування, проте фонди з активним управлінням, роздрібні інвестори та інші установи все ще можуть утримувати або купувати акції на основі власних оцінок.
## Що таке mNAV для DAT-акцій і чому він впливає на оцінку компаній?
Компанії з цифровими активами в казначействі в певних аспектах відрізняються від традиційних операційних компаній. Традиційні компанії зазвичай оцінюються на основі доходу, прибутку, грошового потоку та очікувань зростання. Для DAT-компаній також потрібно враховувати вартість цифрових активів на їхніх балансах. Ринок часто використовує mNAV (Market-to-Net Asset Value) для вимірювання співвідношення між ринковою капіталізацією акцій і чистою вартістю активів компанії, а також для оцінки того, яку премію інвестори готові сплачувати за її цифрові активи та пов’язані операційні й фінансові можливості.
Для компанії, основним резервним активом якої є BTC, аналітики можуть спочатку розрахувати ринкову вартість її запасів BTC, а потім врахувати грошові кошти, інші активи, зобов’язання та відповідну структуру капіталу, щоб визначити чисту вартість активів на належній основі. Потім відповідну ринкову вартість акціонерного капіталу можна порівняти з чистою вартістю активів. Різні платформи даних можуть використовувати різні методології розрахунку mNAV, зокрема щодо врахування вартості традиційних бізнесів, привілейованих акцій і використання базової або повністю розбавленої кількості акцій. Унаслідок цього показники з різних джерел можуть бути безпосередньо непорівнюваними.
Коли mNAV перевищує 1, ринкова вартість акцій є вищою за відповідну чисту вартість активів. Інвестори можуть сплачувати премію, оскільки оптимістично оцінюють здатність компанії збільшувати запаси цифрових активів на акцію завдяки майбутньому фінансуванню. Премія також може відображати ліквідність акцій, експозицію з кредитним плечем, управлінську команду або вартість інших бізнесів. Премія не обов’язково означає, що акції переоцінені, але вона має бути підкріплена достатніми економічними підставами.
Коли mNAV нижчий за 1, акції торгуються зі знижкою до відповідної чистої вартості активів. Знижка може відображати занепокоєння щодо зобов’язань, витрат на фінансування, волатильності активів, ризиків корпоративного управління та майбутнього розмивання капіталу. Для компаній, які значною мірою покладаються на випуск акцій для купівлі BTC, знижка також може послабити привабливість подальшого розширення за рахунок фінансування.
Важливо зазначити, що mNAV не є єдиним показником для оцінювання DAT-акцій. Якщо компанія також має програмний бізнес, операції, що генерують грошові потоки, або складну структуру привілейованих акцій, просте порівняння ринкової капіталізації звичайних акцій із вартістю запасів BTC може не врахувати важливі взаємозв’язки між активами та зобов’язаннями. Інвесторам потрібно враховувати фінансову звітність і структуру капіталу, щоб точніше оцінити економічну вартість акцій.
## Чому виключення MSCI може послабити здатність DAT-компаній залучати кошти та накопичувати активи?
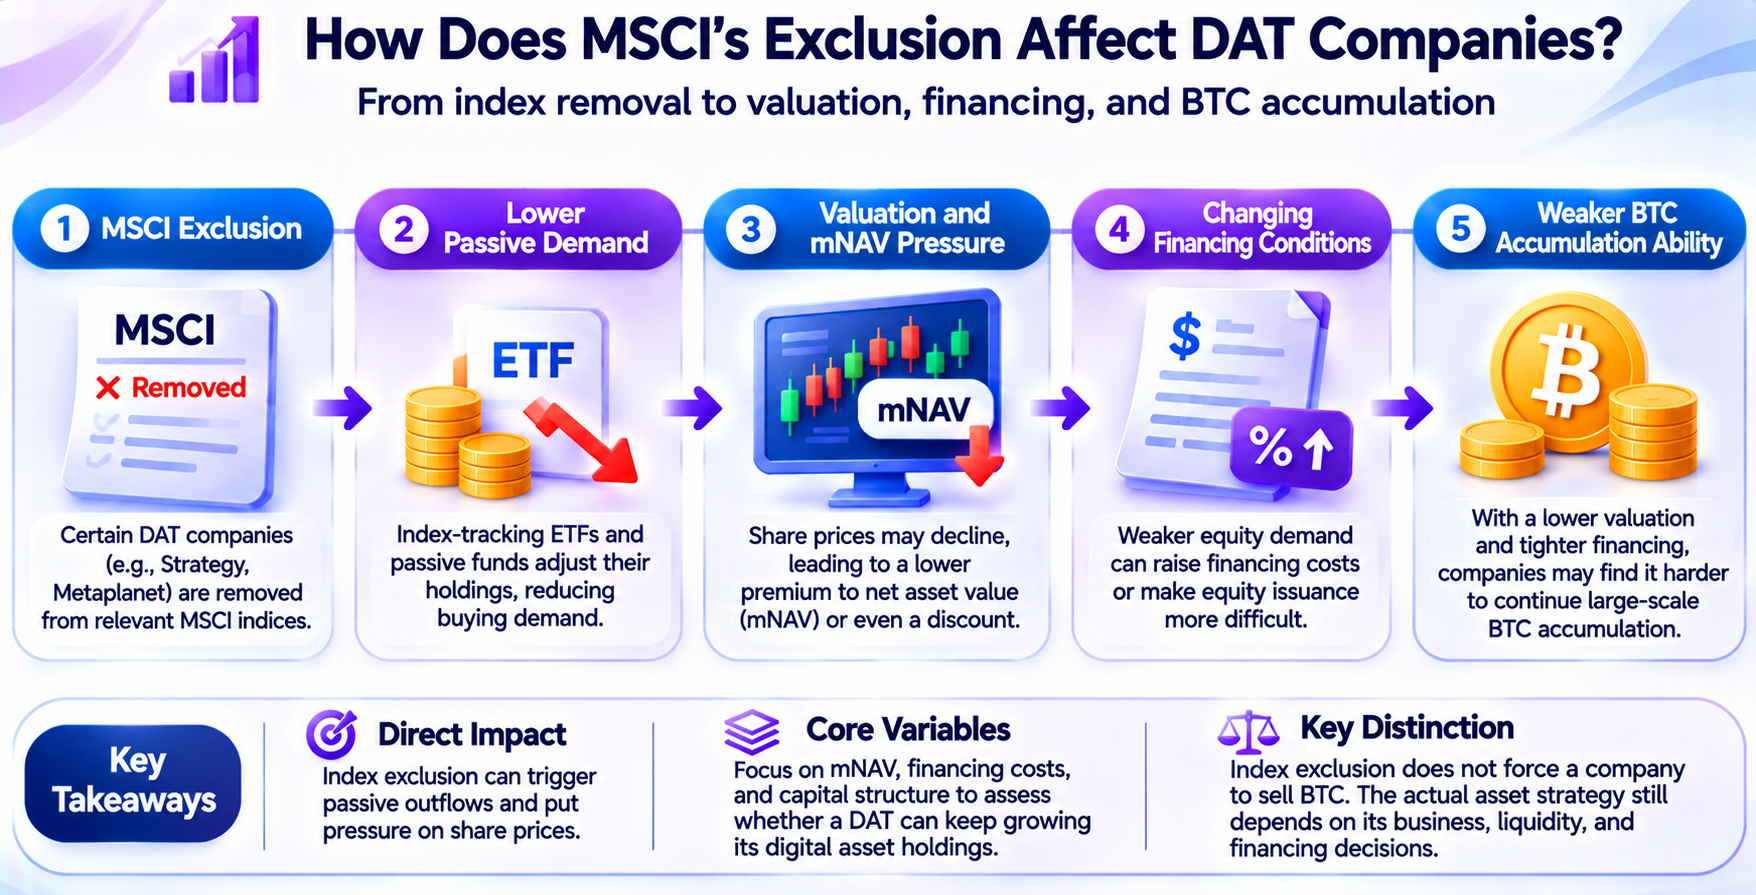
Деякі DAT-компанії покладаються на фінансування на ринках капіталу для розширення. Вони залучають кошти через випуск звичайних акцій, привілейованих акцій або конвертованих облігацій, а потім використовують отримані кошти для купівлі BTC, ETH та інших цифрових активів. Зі збільшенням запасів ці компанії можуть демонструвати ринку більші резерви цифрових активів і намагатися продовжувати залучати кошти через ринки капіталу. Стійкість цієї моделі тісно пов’язана з оцінкою акцій, витратами на фінансування та попитом інвесторів.
Коли акції торгуються з високою премією, компанія може залучити значний капітал, випустивши відносно невелику кількість нових акцій. Якщо отримані кошти використовуються для купівлі цифрових активів, а вартість новопридбаних активів забезпечує достатню перевагу відносно нововипущених акцій, чисті активи, що припадають на кожну наявну акцію, можуть зрости. Саме тому деякі DAT-компанії наголошують на зростанні запасів BTC на акцію, а не лише на загальній кількості BTC, якою володіє компанія.
Припустімо, компанія володіє 100 BTC і має 100 звичайних акцій в обігу. Без урахування інших активів і зобов’язань кожна акція представляє 1 BTC. Якщо компанія може випустити 10 нових акцій за відносно високою ціною та використати отримані кошти для купівлі 20 BTC, її запаси зростуть до 120 BTC, а кожна акція представлятиме приблизно 1,09 BTC. Хоча загальна кількість акцій зростає, активи, що припадають на кожну акцію, також збільшуються. Цей приклад показує, як фінансування з премією може збільшувати активи на акцію. Це не означає, що реальна компанія завжди може залучати кошти на тих самих умовах.
Ситуація змінюється, якщо премія акцій зникає. Для залучення тієї самої суми капіталу компанії може знадобитися випустити більше акцій. Якщо ціна випуску нижча за відповідну чисту вартість активів, розміщення також може зменшити чисті активи, що припадають на наявних акціонерів, у розрахунку на акцію. Якщо інвестори очікують, що майбутнє фінансування призведе до постійного розмивання капіталу, вони можуть ще більше знизити оцінку акцій, створюючи цикл, який ускладнює фінансування.
Виключення з індексу MSCI може опосередковано впливати на цей механізм через зниження попиту з боку пасивних фондів. Механізм передачі впливу полягає не в тому, що постачальник індексу безпосередньо обмежує компанію в купівлі BTC. Натомість зміни попиту на акції можуть впливати на їхню ринкову ціну та умови фінансування. Якщо DAT-акції не мають премії протягом тривалого періоду, можливість компанії розширювати резерви цифрових активів через випуск звичайних акцій може бути обмежена.
Однак DAT-компанії не обмежуються фінансуванням через звичайні акції. Деякі з них також можуть використовувати привілейовані акції, боргове фінансування або операційний грошовий потік для підтримки розподілу активів. Різні фінансові інструменти передбачають різні витрати та ризики. Борг і привілейовані акції також можуть створювати фіксовані платіжні зобов’язання або складніші структури капіталу. Тому здатність до фінансування слід оцінювати разом із балансом, резервами грошових коштів, строками погашення боргу та майбутніми планами погашення.
## Чи змусить виключення з індексу такі компанії, як Strategy, продавати BTC?
Між виключенням з індексу MSCI та продажем цифрових активів компанією немає прямого або необхідного зв’язку. Коригування індексу впливає на те, чи відповідають акції критеріям включення до конкретного індексу, а також на те, як фонди, що відстежують цей індекс, розподіляють кошти в ці акції. BTC, якими володіє компанія, залишаються активом на її балансі. Якщо компанія не вирішить продати їх для власних операційних потреб, фінансування або погашення боргу, саме виключення з індексу не спричинить автоматичного розпорядження активами в блокчейні.
Наприклад, якщо пасивний фонд продає MSTR через вихід Strategy з відповідного індексу, операція відбувається на вторинному ринку акцій. Акції переходять від фонду до інших інвесторів, але це безпосередньо не змінює кількість BTC, якими володіє Strategy. Лише якщо виключення з індексу надалі вплине на фінансування, ліквідність або здатність компанії погашати борг, воно може опосередковано вплинути на розподіл її цифрових активів через корпоративні фінансові рішення.
Цей непрямий вплив залежить від структури капіталу компанії. Якщо компанія має достатні резерви грошових коштів і не зазнає значного короткострокового тиску щодо погашення боргу, зниження ціни її акцій може не вимагати продажу BTC. Якщо компанія значною мірою покладається на фінансування або має короткострокові потреби в погашенні боргу чи інші зобов’язання щодо грошових платежів, тривалі труднощі із залученням коштів можуть посилити тиск на коригування розподілу активів.
Зниження ціни акцій також слід відрізняти від фактичного ризику дефолту. Зменшення ринкової капіталізації звичайних акцій не обов’язково спричиняє негайний дефіцит грошових потоків. Для визначення того, чи стикається компанія з тиском щодо продажу активів, необхідно вивчити конкретні умови боргу, вимоги до забезпечення, дати погашення та резерви грошових коштів. Це неможливо визначити лише на основі змін ціни акцій або mNAV.
Для ринку BTC більш прямим потенційним наслідком виключення з індексу може бути зниження майбутнього додаткового попиту на купівлю, а не негайний продаж наявних запасів. Якщо деякі DAT-компанії сповільнять темпи фінансування та накопичення, ринок може втратити частину очікуваного інституційного попиту на купівлю. Фактичний вплив також залежатиме від змін попиту з боку спотових ETF, інших компаній, роздрібних інвесторів і глобальних ринків.
## Чому модель DAT може створювати двосторонній зворотний зв’язок між цінами акцій і криптоактивів?
DAT-акції та цифрові активи, якими вони володіють, певною мірою пов’язані за ціною. Коли ціна BTC зростає, ринкова вартість BTC на балансі компанії збільшується, що потенційно поліпшує ринкові очікування щодо її чистої вартості активів і майбутньої здатності до фінансування. Якщо акції також торгуються з високою премією, компанія може залучати кошти для купівлі більшої кількості BTC, додатково збільшуючи свої резерви цифрових активів. Цей механізм може створювати позитивний зворотний зв’язок за сприятливих ринкових умов.
Однак цей зв’язок не є стабільним. Зростання BTC не означає, що DAT-акції зростуть у тій самій пропорції, оскільки на них також впливають зобов’язання, розмивання акціонерного капіталу, витрати на фінансування та ринкові настрої. Якщо ринок починає сумніватися у здатності компанії фінансувати придбання через премію, DAT-акції можуть зазнати зниження оцінки, навіть якщо ціна BTC залишається відносно стабільною.
За несприятливих умов механізм зворотного зв’язку може працювати у зворотному напрямку. Зниження цін BTC зменшує вартість активів, через що інвестори знижують оцінку DAT-акцій, а умови фінансування компанії погіршуються. Якщо компанія скорочує купівлю додаткових BTC, додатковий попит, якого раніше очікував ринок, також може послабитися. Для компаній із високим кредитним плечем або недостатніми резервами грошових коштів тривалий ринковий тиск може ще більше підвищити фінансові ризики.
Коригування індексів MSCI може впливати на складову попиту на акції в цьому механізмі зворотного зв’язку. Зниження попиту з боку пасивних фондів може ускладнити деяким компаніям підтримання високої оцінки акцій, але не визначатиме безпосередньо ринкову ціну BTC. Щодо більших DAT-компаній, ринку слід більше зосереджуватися на різноманітності їхніх каналів фінансування та на тому, чи можуть вони підтримувати фінансову стабільність за різних цінових умов.
З галузевої точки зору це також означає, що модель DAT не може покладатися лише на постійне зростання загальних запасів цифрових активів для підтвердження своєї економічної цінності. Для власників звичайних акцій однаково важливими є чисті активи на акцію, потенційне розмивання капіталу, витрати на фінансування та структура капіталу. Якщо запаси цифрових активів компанії продовжують зростати, але кількість її акцій збільшується швидше, наявні акціонери можуть не отримати відповідного збільшення активів на акцію.
## Як інвесторам оцінювати довгострокову вартість DAT-акцій?
Оцінювання компанії з цифровими активами в казначействі потребує одночасного аналізу її експозиції до цифрових активів, операційного бізнесу та структури фінансування.
1. Інвесторам слід вивчити баланс, щоб зрозуміти, якими цифровими активами володіє компанія, якою була вартість їх придбання, а також обсяг резервів грошових коштів і зобов’язань. Зміни ринкових цін цифрових активів можуть істотно впливати на чисті активи компанії, але компанії мають різну здатність витримувати цінову волатильність.
2. Інвесторам слід аналізувати вартість активів на акцію. Збільшення загальних запасів BTC компанії не обов’язково означає, що кількість BTC, яка припадає на кожну акцію, зросла. Інвесторам слід розглядати кількість звичайних акцій, конвертованих цінних паперів, привілейованих акцій та інших потенційних чинників розмивання, а також оцінювати, чи може вартість новопридбаних активів компенсувати вплив збільшення кількості акцій з огляду на фактичну ціну фінансування.
3. Важливою є також стійкість фінансування. Здатність DAT-компанії продовжувати накопичувати цифрові активи залежить від готовності ринків капіталу надавати фінансування та від того, чи може компанія нести пов’язані з ним витрати. Для компаній, що покладаються на фінансування через премію акцій, інвесторам слід уважно відстежувати зміни mNAV. Для компаній, які використовують боргове фінансування та привілейовані акції, інвесторам також слід вивчати відсотки, дивіденди, умови викупу та порядок погашення.
4. Інвесторам слід оцінювати незалежну вартість операційного бізнесу. Деякі DAT-компанії все ще мають програмний бізнес, послуги або інші традиційні напрями діяльності. Ці види бізнесу можуть забезпечувати операційний грошовий потік або створювати додаткові витрати. Їхню вартість слід аналізувати окремо від казначейства цифрових активів, щоб не приписувати всі зміни ринкової капіталізації акцій цінам BTC.
5. Інвесторам слід відстежувати відповідність вимогам індексів і ринкову ліквідність. Коригування MSCI показує, що наявність у компанії суттєвої операційної діяльності може впливати на її відповідність вимогам для включення до основних індексів акцій. Інвестори можуть відстежувати, чи запроваджують інші постачальники індексів подібні правила, а також фактичні зміни у володінні відповідними ETF та інституційними інвесторами. Однак відповідність вимогам індексів є лише одним із чинників, що впливають на попит на акції, і не може замінити дослідження фундаментальних показників та балансу компанії.
Для інвесторів, які цікавляться такими акціями, як Strategy і Metaplanet, модель DAT надає спосіб отримати експозицію до цифрових активів через публічні компанії. Однак акції не є еквівалентом прямого володіння BTC. Корпоративне фінансування, зміни в акціонерному капіталі та правила індексів можуть призвести до того, що динаміка акцій відрізнятиметься від динаміки базового активу. Лише аналізуючи вартість цифрових активів разом зі структурою капіталу публічної компанії, інвестори можуть повністю зрозуміти логіку оцінювання DAT-акцій.
## Висновок
Перегляд MSCI компаній із цифровими активами в казначействі відображає постійні зусилля традиційних ринків капіталу щодо переосмислення межі між операційними публічними компаніями та інструментами для інвестицій в активи. Коригування індексів у листопаді 2026 року підтвердило, що Strategy, Metaplanet і Yellow Cake буде виключено з відповідних індексів, а нова методологія визначення неопераційних компаній офіційно перейшла до етапу впровадження. На відміну від попередньої пропозиції, зосередженої лише на частці цифрових активів у володінні, нові правила приділяють більше уваги операційним активам, фінансовій структурі та фактичній економічній діяльності.
Для DAT-компаній виключення з індексу може зменшити попит з боку пасивних фондів і вплинути на майбутні умови фінансування через вплив на оцінку акцій. Зокрема, коли mNAV звужується або перетворюється на знижку, компанії, які покладаються на фінансування через премію акцій для купівлі BTC, можуть зіткнутися з більшими ризиками розмивання часток акціонерів у разі продовження випуску акцій. Однак коригування індексу не змусить компанії безпосередньо продавати цифрові активи та не означає, що всі DAT-компанії втратять доступ до фінансування.
У довгостроковій перспективі стійкість моделі DAT залежатиме від того, чи зможуть компанії створити стабільні механізми управління капіталом в умовах коливань цін цифрових активів, змін оцінки акцій і витрат на фінансування. Для інвесторів оцінювання вартості DAT-акцій вимагає більшого, ніж аналіз обсягу BTC, якими володіє компанія. Інвестори також повинні враховувати активи на акцію, структуру зобов’язань, ефективність фінансування та операційний грошовий потік. Обсяг резервів цифрових активів компанії може впливати на її ринкову капіталізацію, але ключовим критерієм оцінювання моделі DAT є те, чи може вона й надалі створювати вартість на акцію для акціонерів.
## Поширені запитання
### Що таке компанія з цифровими активами в казначействі (DAT)?
DAT-компанія — це компанія, яка використовує BTC, ETH або інші цифрові активи як важливу частину своєї стратегії розподілу активів та управління капіталом. Деякі публічні компанії збільшують свої запаси цифрових активів за рахунок фінансування через акціонерний капітал або борг.
### Чи вирішив MSCI виключити компанії з цифровими активами в казначействі?
Так. У перегляді індексів, оголошеному 11 листопада 2026 року, MSCI підтвердив виключення деяких компаній, що відповідали критеріям перевірки неопераційних компаній, зокрема Strategy і Metaplanet. Зміни буде впроваджено після закриття ринку 30 листопада.
### Чи забороняє MSCI всім компаніям, у яких понад 50% активів становлять цифрові активи, входити до його індексів?
Ні. Попередній тимчасовий захід, заснований на частці цифрових активів у 50% сукупних активів, було замінено новою системою перевірки неопераційних компаній. Нові правила оцінюють відповідність вимогам на основі операційних активів і фінансових коефіцієнтів.
### Чому Strategy зачіпає коригування індексів MSCI?
Strategy володіє значним резервом BTC і використовує різні фінансові інструменти для підтримки накопичення цифрових активів. Структура її активів і характеристики економічної діяльності підпадають під правила перевірки неопераційних компаній.
### Що таке mNAV для DAT-акцій?
mNAV вимірює співвідношення між ринковою вартістю акцій і відповідною чистою вартістю активів. Його зазвичай використовують для оцінювання того, чи торгуються акції компанії з цифровими активами в казначействі з премією або знижкою до активів, якими вона володіє.
Автор: Learn Team
* Ця інформація не є фінансовою порадою чи будь-якою іншою рекомендацією, запропонованою чи схваленою Gate Web3.
* Цю статтю заборонено відтворювати, передавати чи копіювати без посилання на Gate Web3. Порушення є порушенням Закону про авторське право і може бути предметом судового розгляду.
Пов’язані статті
Початківець
Що таке USDC? Огляд одного з найпомітніших стейблкоїнів.
USDC — це стейблкоїн із прив'язкою 1:1 до долара США, спільно запущений Circle та Coinbase під управлінням консорціуму Centre.

Початківець
Чи подолає Sidra позначку $1 000? Реалістичний аналіз прогнозів ціни Sidra Chain на 2026–2027 роки
Sidra Chain позиціонує себе як блокчейн, що відповідає нормам шаріату, для користувачів, які хочуть займатися криптовалютною активністю без відсотків (ріба), надмірної невизначеності (гарар) або активів, що не відповідають нормам халялю. Цей наратив пояснює, чому навколо майнінгу, KYC, SidraStart і майбутнього лістингу SDA досі існує велика спільнота. Водночас сам по собі він не створює публічної ринкової ціни.
Початківець
Ціни зростають, а ставки комісії знижуються: коли капітал з Wall Street надходить на криптовалютний маркетплейс, чи входить ринок у "layered bull run" (багаторівневий бичачий ринок)?
У середині квітня на криптовалютному маркетплейсі виникла унікальна ситуація: зростання ціни супроводжувалося ведмежою ставкою фінансування. У цій статті проаналізовано нову структуру дисбалансу капіталу між спотом і ф'ючерсами на основі заявки Goldman Sachs на запуск Bitcoin Premium Income ETF, змін потоків капіталу в ETF, пожвавлення активності ETH і даних Coinglass щодо ставки комісії. Також представлено практичний фреймворк для спостереження за трьома ключовими індикаторами та відповідні стратегії управління ризиками.
Початківець
Фрагментація NFT — це інноваційний механізм, який сприяє зниженню бар'єрів і підвищує ліквідність.
Дробові NFT розділяють унікальні, неподільні NFT на частки, якими можна торгувати. Це дає змогу більшій кількості інвесторів брати участь в угодах із цифровими активами високої вартості та значно підвищує ліквідність на NFT-маркетплейсі.
Початківець
Що таке USDD? Вичерпний посібник із децентралізованого стейблкоїна
USDD — децентралізований стейблкоїн із надмірним забезпеченням, призначений для прив’язки 1:1 до долара США з підвищеною стабільністю та прозорістю. Його мета — забезпечити безпеку, децентралізацію та стабільність у криптоекосистемі. USDD доступний для інтеграції у DeFi-платформи, де виступає надійним і прозорим активом для користувачів.
Початківець
Culper Research відкриває шорт-позиції по ETH: конфлікт навколо оновлення Fusaka і структурні проблеми токеноміки Ethereum
Culper Research, інституція з коротких продажів, заявила про відкриття шортових позицій по ETH та супутніх цінних паперах, наголосивши, що оновлення Fusaka завдало шкоди токеноміці Ethereum. У статті детально висвітлено ключові тези звіту, технічний контекст і ринкові наслідки, а також проаналізовано поточні дискусії та потенційні ризики, пов’язані з економічною моделлю ETH.