
Пошук токенів/гаманців
Чому розблокування токенів створює тиск продажів? Розуміння вестингу токенів, шоків пропозиції та ризиків для цін на криптоактиви
Розблокування токенів є важливою складовою [токеноміки](https://www.gate.com/zh/learn/articles/what-is-tokenomics/794) і широко використовується для стимулювання команд, фінансування на ранніх етапах, розвитку екосистеми та винагород для спільноти. Завдяки встановленню періодів блокування та графіків поступового розблокування криптопроєкти можуть запобігати одночасному надходженню великих обсягів токенів на ринок на ранніх етапах, водночас узгоджуючи довгострокові інтереси різних зацікавлених сторін.
Оскільки дедалі більше криптопроєктів переходять до етапів вестингу та випуску токенів, події Token Unlock стали важливим індикатором для інвесторів, які оцінюють зміни пропозиції та короткострокові цінові ризики. Нові розблоковані токени можуть створювати потенційний тиск продажу, особливо за обмеженої ринкової ліквідності, відносно низької вартості придбання для ранніх інвесторів або одночасного розблокування великих обсягів токенів. Водночас кількість розблокованих токенів не дорівнює кількості фактично проданих токенів. Деякі токени можуть і надалі утримуватися, використовуватися для стейкінгу або розвитку екосистеми. Тому розблокування токенів не слід автоматично вважати безпосередньою причиною зниження ціни.
Щоб зрозуміти вплив розблокування токенів на ціни, необхідно аналізувати механізми випуску, отримувачів токенів, обсяг токенів в обігу, готовність власників продавати та здатність ринку поглинати додаткову пропозицію. У цій статті пояснюється принцип роботи механізмів Token Unlock, розглядаються відмінності між Cliff Unlock і Linear Unlock, а також аналізується, як інвестори можуть поєднувати дані про розблокування, потоки коштів у блокчейні та показники ринкової ліквідності для оцінки потенційного тиску продажу.
## Основні висновки
- Token Unlock — це процес переходу токенів із заблокованого стану до стану, у якому їх можна передавати або використовувати. Розблокування не обов’язково означає, що власники продадуть токени.
- Cliff Unlock зазвичай передбачає випуск токенів у певний момент часу, тоді як Linear Unlock поступово випускає токени за заздалегідь визначеним графіком. Ці два механізми по-різному впливають на пропозицію.
- Співвідношення розблокованих токенів до наявної пропозиції в обігу зазвичай корисніше для оцінки потенційного тиску пропозиції, ніж лише доларова вартість розблокування.
- Розблокування токенів для членів команди, ранніх інвесторів, екосистемних фондів і стимулювання спільноти може призводити до різної поведінки щодо утримання та продажу.
- Потоки коштів на біржах, глибина спотового ринку та концентрація володіння токенами можуть допомогти оцінити, чи перетвориться потенційний тиск продажу на фактичний вплив на ціну.
- На ціни токенів також впливають ринкові очікування, фундаментальні показники проєкту та загальні умови на криптовалютному ринку. Надійно прогнозувати рух ціни лише за календарями розблокування неможливо.
## Що таке Token Unlock і навіщо криптопроєктам потрібні механізми розблокування токенів?
Token Unlock — це механізм управління пропозицією, який застосовується в планах випуску та розподілу токенів. У багатьох криптовалютних проєктах загальна пропозиція токенів не надходить на ринок одразу після початку торгів. Натомість токени розподіляються між командами, інвесторами, екосистемними фондами, спільнотами та іншими учасниками за заздалегідь визначеними правилами.
Ці токени можуть уже бути розподілені на конкретні адреси або зберігатися в смартконтрактах, а їхній випуск заплановано на майбутні дати чи залежить від виконання певних умов. До виконання вимог для розблокування власники зазвичай не можуть вільно передавати або продавати токени. Конкретні обмеження залежать від дизайну смартконтракту та правил вестингу проєкту.
Проєкти переважно використовують механізми розблокування токенів для контролю темпів надходження пропозиції токенів на ринок. Якщо токени, виділені командам, раннім інвесторам та для екосистемного стимулювання, ставали б доступними для торгівлі одразу після запуску, значний обсяг потенційної пропозиції міг би потрапити на ринок за короткий час. Ранні учасники також могли б продати свої токени до того, як проєкт сформує стабільний попит користувачів, що посилило б волатильність цін.
Завдяки встановленню періодів блокування та графіків вестингу проєкти можуть розподіляти випуск токенів між різними етапами. Наприклад, токени команди можуть залишатися заблокованими протягом одного року після запуску, а потім поступово розблоковуватися протягом наступних трьох років. Для ранніх інвесторів можуть застосовуватися інші графіки випуску, а токени для екосистемного стимулювання можуть розподілятися відповідно до етапів розвитку проєкту.
Однак графіки розблокування токенів не означають, що проєкти можуть повністю контролювати ринкову пропозицію. Деякі проєкти можуть змінювати умови випуску через процедури управління, тоді як певні власники токенів можуть передавати економічні права за позабіржовими угодами до офіційного розблокування токенів.
Крім того, можливість отримати, передати або торгувати токенами не обов’язково означає, що їх одразу буде включено до обсягу в обігу, який відображають платформи даних. Різні проєкти та постачальники даних можуть застосовувати різні методики розрахунку пропозиції в обігу.
Отже, основна функція Token Unlock полягає не лише у збільшенні кількості токенів, а й у зміні обмежень на їх передавання та рівня контролю власників над конкретними розподілами токенів.
## У чому різниця між Cliff Unlock і Linear Unlock?
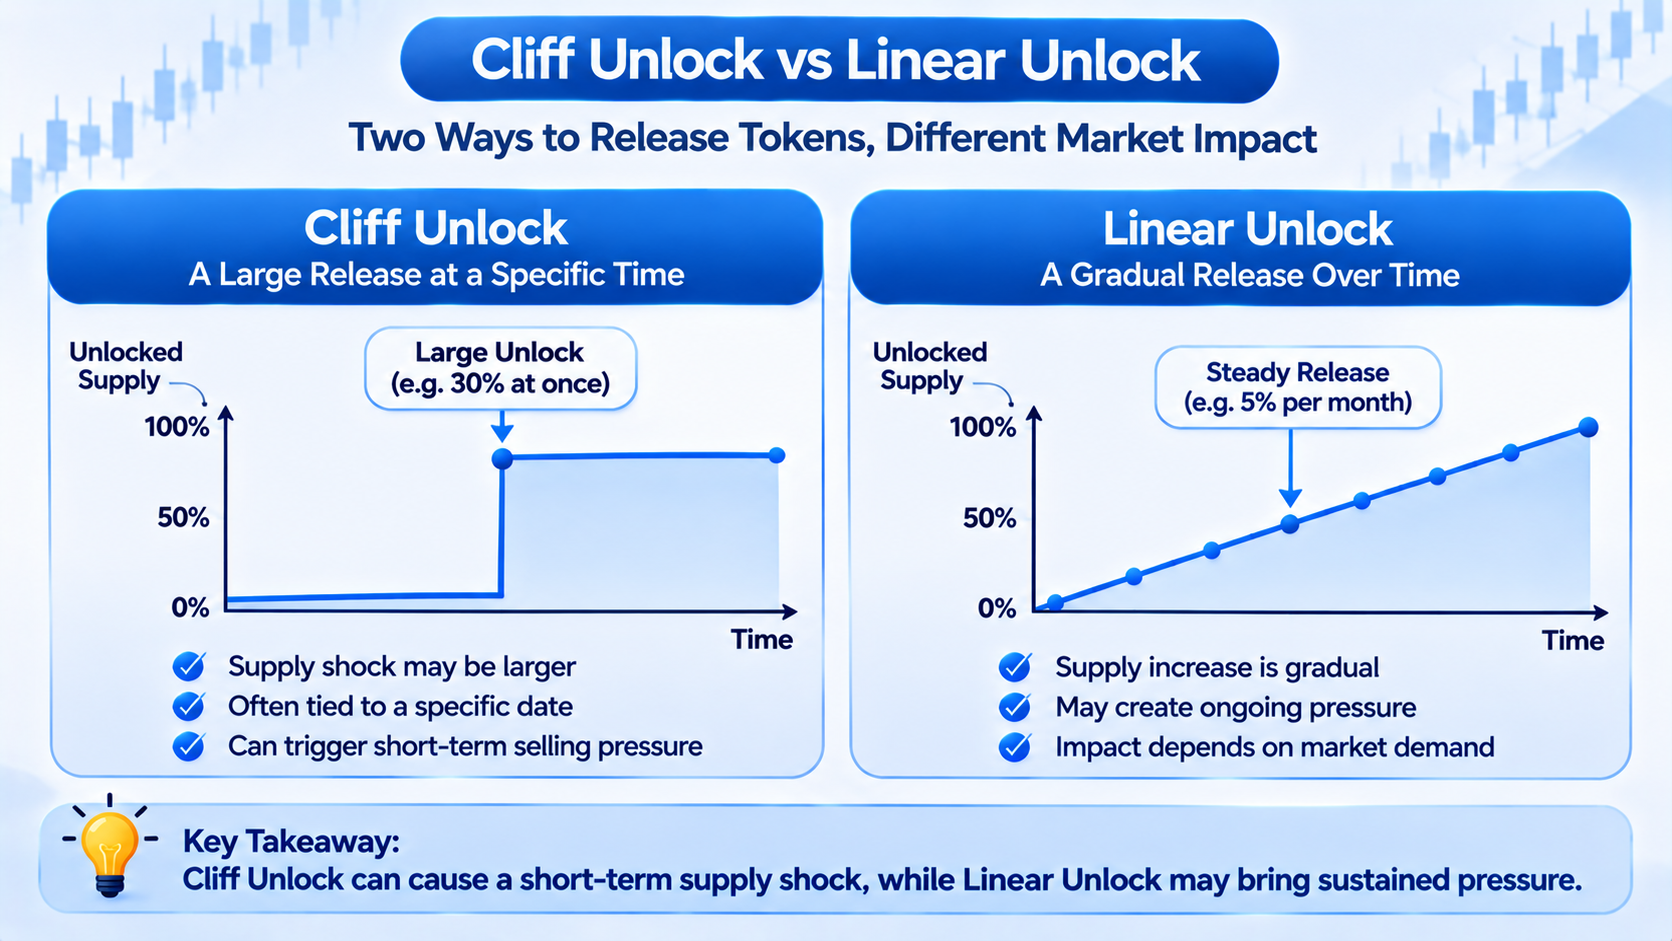
Механізми розблокування токенів загалом можна поділити на дві основні категорії: Cliff Unlock і Linear Unlock.
Cliff Unlock означає випуск токенів у конкретний момент часу після заздалегідь визначеного періоду блокування. Період cliff також може передувати лінійному вестингу, даючи власникам змогу отримати перший розподіл лише після виконання мінімальних вимог щодо строку роботи або утримання токенів.
Наприклад, припустімо, що проєкт виділяє раннім інвесторам 10 млн токенів і визначає, що 3 млн токенів буде розблоковано одночасно через шість місяців після запуску. Така схема може спричинити помітну зміну потенційної пропозиції в обігу в певну дату.
Натомість Linear Unlock поступово випускає токени відповідно до заздалегідь визначеного графіка. Наприклад, якщо проєкт планує випустити 10 млн токенів протягом 20 місяців рівними щомісячними частинами, щомісяця розблоковуватиметься 500 000 токенів.
Основна відмінність між цими двома механізмами полягає в тому, як випуск токенів розподіляється в часі.
\[Таблиця недоступна поза Lark\]
Важливо, що Cliff Unlock не обов’язково є ризикованішим за Linear Unlock. Хоча cliff-розблокування може призводити до значних одноразових змін пропозиції, учасники ринку часто можуть заздалегідь передбачити дату випуску та скоригувати свої цінові очікування.
Водночас лінійне розблокування розподіляє випуск токенів у часі, але все одно може створювати постійний тиск продажу, якщо новий попит не зростає достатньо швидко.
Деякі проєкти також використовують гібридні структури. Наприклад, токени можуть залишатися заблокованими протягом одного року, після чого 25% випускається одразу, а решта розподілу лінійно розблоковується щомісяця. Такі схеми вимагають від інвесторів оцінювати як початковий концентрований випуск, так і подальші темпи безперервного розширення пропозиції.
Отже, для оцінки ризиків розблокування токенів недостатньо лише визначити тип механізму. Інвестори також мають аналізувати фактичний обсяг випуску, графік і поточну ринкову ліквідність.
## Чому події Token Unlock можуть створювати тиск продажу?
Події розблокування токенів привертають увагу інвесторів насамперед тому, що вони можуть змінити кількість токенів, доступних для продажу на ринку. Після того як раніше обмежені токени стають доступними для передавання, власники можуть продати їх, продовжити утримувати або використовувати в інших ончейн-активностях.
Якщо обсяг нової доступної пропозиції є значним, а ринковий попит на купівлю не зростає відповідно, баланс між попитом і пропозицією може змінитися. На ринках з обмеженою ліквідністю навіть частина розблокованих токенів, що надходить на торгові платформи, може суттєво вплинути на ціни.
Наприклад, припустімо, що токен має пропозицію в обігу 100 млн токенів і ринкову ціну \$1. Проєкт планує розблокувати ще 20 млн токенів. Якщо ці токени раніше не враховувалися в пропозиції в обігу й усі відповідатимуть критеріям для включення після розблокування, пропозиція в обігу може зрости до 120 млн токенів, що становить збільшення на 20% відносно початкової пропозиції в обігу.
Однак це не означає, що ціна токена обов’язково знизиться на 20%. Ціни токенів не коригуються механічно пропорційно до змін пропозиції в обігу. Натомість вони визначаються фактичними ордерами на купівлю та продаж, очікуваннями власників і ринковим попитом.
Тиск продажу, пов’язаний із розблокуванням токенів, зазвичай діє через три канали.
- Фактичний тиск продажу: деякі власники можуть переказувати розблоковані токени на торгові платформи та продавати їх для фіксації прибутку або покриття потреб у фінансуванні.
- Очікуваний тиск продажу: оскільки більшість дат розблокування можна визначити заздалегідь, трейдери можуть коригувати свої позиції до події. Наприклад, деякі інвестори можуть скоротити свої активи або відкрити короткі позиції через деривативи, через що ціновий тиск виникає ще до фактичної дати розблокування.
- Зміни ринкової ліквідності: коли інвестори загалом очікують великих випусків токенів, потенційні покупці можуть відкладати купівлю, а маркетмейкери — коригувати свої котирування для управління ризиками. Навіть якщо фактичний обсяг проданих токенів залишається невизначеним, зниження попиту на купівлю може посилювати волатильність цін.
Історичні дослідження надають певний контекст для цих механізмів. Аналіз тисяч подій розблокування токенів, проведений 6th Man Ventures, виявив негативну кореляцію між більшими подіями розблокування та ціновою динамікою токенів, тоді як менші події розблокування не продемонстрували такого самого рівня статистичної значущості.
Однак такі дослідження не встановлюють, що розблокування токенів є єдиною причиною руху цін.
Отже, тиск продажу, пов’язаний із подіями Token Unlock, може виникати через фактичний продаж активів або через врахування ринком очікуваних змін пропозиції ще до випуску.
## Чому коефіцієнт розблокування токенів важливіший за вартість розблокування?
Під час перегляду календарів розблокування токенів інвестори часто стикаються з проєктами, які планують випустити токени вартістю десятки або навіть сотні мільйонів доларів. Однак самої доларової вартості недостатньо для визначення рівня ризику.
Різні проєкти суттєво відрізняються за обсягом пропозиції в обігу та ринковою капіталізацією.
Припустімо, що проєкт A збирається розблокувати токени вартістю \$50 млн, тоді як його поточна ринкова капіталізація токенів в обігу становить \$5 млрд. Проєкт B планує розблокувати токени вартістю \$20 млн, але його ринкова капіталізація токенів в обігу становить лише \$100 млн.
Хоча проєкт A має більшу вартість розблокування, проєкт B може зазнати значно більшого відносного збільшення доступної пропозиції. За інших рівних умов проєкт B стикається з істотнішою пропорційною зміною пропозиції.
Тому інвесторам насамперед слід розглядати співвідношення розблокованих токенів до наявної пропозиції в обігу. Цей показник допомагає пояснити, наскільки великим є новий розблокований розподіл порівняно з поточною ринковою пропозицією.
Водночас він не відображає безпосередньо частку токенів, які буде фактично продано, оскільки деякі власники можуть продовжити утримувати свої розподіли.
Іншим важливим фактором є різниця між повністю розводненою оцінкою токена (FDV) і ринковою капіталізацією токенів в обігу.
Для проєктів із низькою часткою токенів в обігу та значним обсягом токенів, що очікують випуску, поточні ринкові ціни можуть визначатися відносно невеликою частиною загальної пропозиції токенів. Оскільки додаткові токени поступово надходять в обіг, ринок має поглинати нову пропозицію для підтримання поточних цін за умови незмінності інших чинників.
Однак високий FDV не обов’язково означає, що токен переоцінений. Оцінювання вартості також має враховувати дохід проєкту, корисність токена, попит з боку власників, майбутні графіки випуску та загальні ринкові умови.
Інвесторам також слід порівнювати розмір розблокування зі спотовим обсягом торгів.
Наприклад, припустімо, що токен планує розблокувати активи вартістю \$30 млн, тоді як його середній щоденний фактичний обсяг спотових торгів становить лише \$5 млн. Навіть якщо буде продано лише частину розблокованих токенів, такі транзакції можуть суттєво вплинути на ринок.
Однак обсяг торгів не дорівнює глибині книги ордерів. Високий щоденний обсяг торгів може бути результатом повторюваних високочастотних операцій і не гарантує, що ринок зможе поглинути настільки ж великий ордер на продаж за короткий період.
Отже, комплексна оцінка має враховувати разом коефіцієнт розблокування, ринкову капіталізацію токенів в обігу, фактичний обсяг торгів і глибину книги ордерів.
## Чим відрізняються розблокування токенів команди, ранніх інвесторів та екосистемних фондів?
Різні категорії власників токенів можуть мати різну вартість придбання, потреби у фінансуванні та інвестиційні цілі. Унаслідок цього події розблокування однакового розміру не обов’язково мають однаковий вплив на ринок.
Ранні інвестори зазвичай отримують токени через посівні раунди, приватні розміщення або інші фінансові домовленості. Їхня вартість придбання може суттєво відрізнятися від цін на публічному ринку.
Якщо ринкова ціна токена значно перевищує їхню початкову інвестиційну вартість, деякі ранні інвестори можуть вирішити зафіксувати прибуток після розблокування.
Однак це не означає, що ранні інвестори обов’язково продаватимуть токени. Деякі установи можуть дотримуватися внутрішніх інвестиційних стратегій, строків існування фондів, позабіржових угод або довгострокових планів розподілу. Їхня фактична активність із продажу може відбуватися в інший час, ніж дата розблокування.
Токени команди зазвичай призначені для стимулювання розробників, управлінського персоналу та ключових учасників. Графіки розблокування токенів команди можуть бути пов’язані з довгостроковими зобов’язаннями щодо роботи, що надає їм іншу економічну мету порівняно з розподілами для фінансування на ранній стадії.
Для членів команди розблоковані токени можуть використовуватися для компенсації, виконання податкових зобов’язань або особистого розподілу активів. Вони також можуть продовжувати утримувати свої токени.
Якщо члени команди послідовно продають значні обсяги токенів протягом тривалого періоду, інвестори можуть поставити під сумнів, чи залишаються їхні фінансові інтереси узгодженими з довгостроковим розвитком проєкту.
Екосистемні фонди та токени для стимулювання спільноти мають різне призначення.
Ці токени можуть розподілятися між розробниками, постачальниками ліквідності, партнерами екосистеми або учасниками програм стимулювання. Деякі розподіли можуть підтримувати розвиток проєкту, а не одразу надходити на вторинний ринок.
Наприклад, розблокування 10 млн токенів екосистемного фонду не означає, що всі 10 млн токенів буде переказано на біржі в день розблокування. Проєкт може поступово розподіляти токени відповідно до графіків грантів або резервувати частину для майбутніх активностей екосистеми.
Однак якщо екосистемні стимули постійно розподіляються у формі токенів, а отримувачі мають обмежені стимули утримувати їх у довгостроковій перспективі, ці токени можуть поступово перетворюватися на ринковий тиск продажу.
Отже, інвесторам не слід оцінювати ризики розблокування лише на основі того, чи є отримувачами команди, інвестори або екосистемні фонди. Також варто аналізувати вартість придбання, фактичні умови розподілу та ончейн-поведінку переказів.
## Чому деякі токени знижуються до розблокування, але зростають після нього?
Про події розблокування токенів зазвичай відомо заздалегідь, що дає ринкам змогу почати враховувати очікування до фактичного випуску.
Коли трейдери очікують, що велике розблокування збільшить доступну пропозицію, вони можуть продавати спотові активи або відкривати короткі позиції через безстрокові ф’ючерсні контракти.
Такі дії можуть призвести до зниження цін токенів за кілька днів або навіть раніше до запланованого розблокування.
Якщо фактичний обсяг продажів після розблокування нижчий за ринкові очікування, трейдери, які раніше відкрили короткі позиції, можуть їх закривати, створюючи додатковий попит на купівлю.
За таких обставин ціни токенів можуть відновитися після розблокування, навіть якщо пропозиція в обігу зросла.
Інша можливість полягає в тому, що очікування щодо розблокування вже враховано в ціні.
Учасники ринку могли завершити коригування своїх позицій до випуску, тому в день фактичного розблокування може залишитися незначний додатковий концентрований тиск продажу.
На ціни токенів також можуть впливати поліпшення фундаментальних показників проєкту, ширше ринкове зростання або значні зміни в екосистемі.
Якщо новий попит перевищує фактичний обсяг проданих розблокованих токенів, ціни можуть і надалі зростати.
Дослідження подій розблокування токенів 2025 року показало, що вплив більших розблокувань на ціну може проявлятися як до, так і після запланованого випуску, а не концентруватися повністю в день розблокування.
Це свідчить, що і ринкові очікування, і фактичні зміни пропозиції можуть сприяти формуванню ціни.
Однак це не означає, що токени неминуче знижуватимуться до розблокування та відновлюватимуться після нього.
Якщо власники продовжують продавати після розблокування або ринковий попит іще більше слабшає, ціни можуть продовжити знижуватися.
Для проєктів із графіками лінійного розблокування додаткова пропозиція може надходити на ринок протягом тривалого періоду, тобто не існує однієї дати, після якої пов’язані ризики зникають.
Отже, цінова динаміка після розблокування залежить від співвідношення між фактичною активністю продажу та новим попитом, а не лише від того, чи завершилася подія розблокування.
## Як ончейн-дані можуть показати, чи продаються розблоковані токени?
Календарі розблокування токенів допомагають інвесторам зрозуміти майбутні графіки пропозиції, але вони не можуть безпосередньо відповісти на критичне запитання: куди надходять токени після розблокування?
Щоб оцінити, чи перетворюється потенційний тиск продажу на фактичні продажі, інвестори можуть використовувати оглядачі блокчейну та інструменти ончейн-аналітики для відстеження руху коштів, пов’язаного з розблокованими розподілами.
Першим кроком є визначення контрактів вестингу токенів і адрес отримувачів.
Деякі проєкти керують випуском токенів через загальнодоступні смартконтракти вестингу. Інвестори можуть аналізувати правила випуску, доступні для отримання обсяги та пов’язані записи про перекази токенів.
Якщо проєкт публічно розкриває адреси, пов’язані з командами, інвесторами або екосистемними фондами, інвестори також можуть відстежувати зміни балансів на цих адресах.
Іншим важливим показником є те, чи переказуються розблоковані токени на торгові платформи.
Коли значні обсяги переміщуються з контрактів вестингу або визначених адрес отримувачів на адреси біржових депозитів, власники можуть готуватися до торгівлі.
Однак біржовий депозит не обов’язково свідчить про те, що токени вже продано. Такі перекази також можуть бути пов’язані з кастодіальними домовленостями, діяльністю маркетмейкерів, внутрішніми переказами або іншими операційними потребами.
Інвестори також можуть аналізувати зміни балансів гаманців отримувачів.
Якщо розблоковані токени залишаються на адресах отримувачів протягом тривалого періоду, це означає, що токени не було переказано в блокчейні з цих адрес.
Однак це не є остаточним доказом того, що власники не укладали позабіржових угод або не передавали інші економічні права.
Якщо токени неодноразово розподіляються між кількома адресами, потрібен додатковий аналіз для визначення зв’язків між цими адресами та уникнення хибного трактування звичайного управління активами як концентрованого продажу.
Деякі токени також можуть продаватися через децентралізовані біржі (DEX).
У таких випадках інвестори можуть відстежувати резерви пулів ліквідності, розміри транзакцій і прослизання ціни, щоб оцінити, чи мала місце значна активність продажу.
Важливо розуміти, що ончейн-дані не охоплюють кожну транзакцію.
Угоди, виконані всередині централізованих бірж, зазвичай не фіксуються окремо в блокчейні. Тому лише за переказами в блокчейні неможливо точно визначити загальну кількість проданих токенів.
Для роздрібних інвесторів ончейн-потоки коштів краще розглядати як індикатори моніторингу ризиків, а не як прямі торгові сигнали.
## Як ринкова ліквідність допомагає оцінювати цінові ризики розблокування токенів?
Ринкова ліквідність є ключовим чинником, що визначає, чи можуть нові розблоковані токени бути поглинуті без суттєвого порушення цінової динаміки.
Навіть якщо два проєкти мають однакові коефіцієнти розблокування, фактичний вплив на ціну може значно відрізнятися через різницю в глибині торгів і структурі учасників ринку.
На високоліквідних ринках більші ордери на продаж можуть бути поглинуті більшою кількістю покупців, що потенційно обмежує вплив на ціну.
На менш ліквідних ринках навіть відносно невелика частина розблокованих токенів, що надходить на ринок, може швидко вичерпати доступні ордери на купівлю, спричиняючи значне прослизання.
Наприклад, припустімо, що токен планує розблокувати 10 млн токенів, але зрештою продається лише 1 млн.
Якщо біржі мають достатній попит на купівлю, ця додаткова пропозиція може бути поглинута поступово.
Однак якщо токен має невелику глибину книги ордерів, а учасники ринку загалом очікують зниження цін, покупці можуть знижувати свої заявки.
Тоді продавцям може знадобитися погоджуватися на нижчі ціни для завершення своїх угод.
За таких умов ціни можуть зазнавати суттєвого тиску, навіть якщо фактичний обсяг продажів значно менший за загальний обсяг розблокованого розподілу.
Тому оцінка ліквідності має зосереджуватися на глибині книги спотових ордерів, спредах між цінами купівлі та продажу, фактичному обсязі торгів і очікуваному прослизанні для великих ордерів.
Для токенів, які також мають ринки безстрокових ф’ючерсів, інвестори можуть аналізувати відкритий інтерес (OI), ставки фінансування та розподіл ліквідацій.
Якщо до події розблокування накопичилися значні короткі позиції, слабший за очікуваний тиск продажу може спричинити закриття коротких позицій.
І навпаки, якщо на ринку зосереджено багато довгих позицій із високим кредитним плечем, падіння цін може спричинити каскадні ліквідації та посилити волатильність.
Однак дані про деривативи відображають позиціонування на ринку та торгові настрої. Вони не є прямим доказом того, що розблоковані токени були продані на спотовому ринку.
Отже, оцінювання ризиків розблокування токенів має поєднувати аналіз змін пропозиції з умовами ліквідності, а не покладатися лише на обсяги розблокування для прогнозування руху цін.
## Як інвестори можуть побудувати систему оцінки ризиків розблокування токенів?
Для роздрібних інвесторів аналіз розблокування токенів можна організувати навколо чотирьох вимірів: обсягу пропозиції, структури власників, потоків коштів і здатності ринку поглинати пропозицію.
\[Таблиця недоступна поза Lark\]
На практиці інвестори можуть почати з визначення графіків випуску токенів на найближчі 30 або 90 днів і розрахунку розблокованого обсягу як відсотка від поточної пропозиції в обігу.
Також важливо розрізняти категорії отримувачів.
Якщо більшість токенів виділено командам і раннім інвесторам, інвесторам слід аналізувати вартість придбання, умови блокування та історичні перекази коштів.
Якщо більшість токенів виділено екосистемним фондам, аналіз має бути зосереджений на тому, чи мають ці фонди чітко визначені цілі та фактичні плани розподілу.
Далі інвестори можуть порівняти обсяг розблокування з поточною ринковою ліквідністю.
Якщо потенційний обсяг продажу є значним, а глибина книги ордерів обмежена, ринок може бути чутливішим до додаткових ордерів на продаж.
Також слід відстежувати рух коштів до та після розблокування.
Коли розблоковані токени починають переміщуватися та виникає відповідна торгова активність або зміни ліквідності, інвестори можуть точніше оцінити, чи перетворюється потенційний тиск продажу на фактичний ринковий тиск.
Однак ця система може лише допомогти виявити ризики. Вона не може гарантувати точних прогнозів напрямку руху ціни.
На ціни токенів також впливають макроекономічні умови, ринкові настрої, розвиток проєктів і ширші тенденції криптовалютного ринку.
Тому інвесторам не слід вважати, що ціна токена неминуче знизиться лише через наближення події розблокування. Так само завершення події розблокування не означає, що всі пов’язані ризики зникли.
## Висновок
Розблокування токенів є важливою складовою токеноміки криптовалют. Його основна функція полягає в поступовому випуску токенів, що раніше підлягали періодам блокування або обмеженням вестингу, відповідно до заздалегідь визначених правил.
Завдяки встановленню належних графіків випуску проєкти можуть узгоджувати довгострокові інтереси команд, інвесторів та учасників екосистеми. Водночас розблокування токенів може змінювати обсяг пропозиції, доступної для продажу на ринку.
Події Token Unlock можуть створювати тиск продажу, оскільки деякі власники вирішують продати токени після отримання контролю над ними — для фіксації прибутку або виконання потреб у фінансуванні.
Коли додаткова пропозиція перевищує здатність ринку до купівлі, ціни можуть зазнавати тиску. Однак розблокування не дорівнює продажу, а рух цін не відбувається у фіксованій пропорції до обсягів розблокування.
Оцінювання ризиків розблокування токенів потребує аналізу механізмів Cliff Unlock і Linear Unlock, співвідношення розблокованих токенів до пропозиції в обігу, складу власників, потоків коштів на біржах і ліквідності спотового ринку.
Для проєктів із низькою часткою токенів в обігу, значними майбутніми випусками токенів або обмеженою глибиною ринку постійні зміни пропозиції заслуговують на особливу увагу.
Крім того, оскільки графіки розблокування зазвичай відомі заздалегідь, ринки можуть враховувати очікувані зміни пропозиції до офіційної дати випуску.
Після розблокування ціни можуть продовжувати знижуватися або відновлюватися, якщо фактичний тиск продажу є нижчим за очікуваний або закриття коротких позицій створює додатковий попит.
Зрештою, розуміння того, як розблокування токенів впливає на ціни, потребує більшого, ніж визначення кількості токенів, запланованих до випуску. Ключове значення має оцінка того, чи ймовірно ці токени буде продано та чи може наявний ринковий попит поглинути додаткову пропозицію.
## Поширені запитання
### Що означає Token Unlock?
Token Unlock означає процес, за якого токени, раніше обмежені періодами блокування або графіками вестингу, стають доступними для передавання, торгівлі або використання після виконання певних умов. Це важлива складова механізмів розподілу токенів у криптовалютних проєктах.
### Чи завжди Token Unlock призводить до падіння цін токенів?
Не обов’язково. Розблокування токенів збільшує потенційну пропозицію, доступну для продажу, а не фактичну кількість проданих токенів. Якщо власники продовжують утримувати токени або ринковий попит на купівлю є достатнім для поглинання додаткової пропозиції, ціни можуть не знизитися.
### Що ризикованіше: Cliff Unlock чи Linear Unlock?
Ризики залежать від обсягу випуску, поведінки власників і ринкової ліквідності. Cliff Unlock може створювати концентрований шок пропозиції, тоді як Linear Unlock може з часом генерувати тривалий тиск пропозиції.
### Як розраховується коефіцієнт розблокування токенів?
Коефіцієнт розблокування зазвичай розраховується шляхом порівняння кількості токенів, запланованих до випуску, із пропозицією в обігу до розблокування.
Наприклад, якщо токен має наявну пропозицію в обігу 100 млн токенів і розблоковується ще 10 млн токенів, розблокований обсяг становить 10% від початкової пропозиції в обігу.
Автор: Learn Team
* Ця інформація не є фінансовою порадою чи будь-якою іншою рекомендацією, запропонованою чи схваленою Gate Web3.
* Цю статтю заборонено відтворювати, передавати чи копіювати без посилання на Gate Web3. Порушення є порушенням Закону про авторське право і може бути предметом судового розгляду.
Пов’язані статті
Початківець
Що таке USDC? Огляд одного з найпомітніших стейблкоїнів.
USDC — це стейблкоїн із прив'язкою 1:1 до долара США, спільно запущений Circle та Coinbase під управлінням консорціуму Centre.

Початківець
Чи подолає Sidra позначку $1 000? Реалістичний аналіз прогнозів ціни Sidra Chain на 2026–2027 роки
Sidra Chain позиціонує себе як блокчейн, що відповідає нормам шаріату, для користувачів, які хочуть займатися криптовалютною активністю без відсотків (ріба), надмірної невизначеності (гарар) або активів, що не відповідають нормам халялю. Цей наратив пояснює, чому навколо майнінгу, KYC, SidraStart і майбутнього лістингу SDA досі існує велика спільнота. Водночас сам по собі він не створює публічної ринкової ціни.
Початківець
Ціни зростають, а ставки комісії знижуються: коли капітал з Wall Street надходить на криптовалютний маркетплейс, чи входить ринок у "layered bull run" (багаторівневий бичачий ринок)?
У середині квітня на криптовалютному маркетплейсі виникла унікальна ситуація: зростання ціни супроводжувалося ведмежою ставкою фінансування. У цій статті проаналізовано нову структуру дисбалансу капіталу між спотом і ф'ючерсами на основі заявки Goldman Sachs на запуск Bitcoin Premium Income ETF, змін потоків капіталу в ETF, пожвавлення активності ETH і даних Coinglass щодо ставки комісії. Також представлено практичний фреймворк для спостереження за трьома ключовими індикаторами та відповідні стратегії управління ризиками.
Початківець
Фрагментація NFT — це інноваційний механізм, який сприяє зниженню бар'єрів і підвищує ліквідність.
Дробові NFT розділяють унікальні, неподільні NFT на частки, якими можна торгувати. Це дає змогу більшій кількості інвесторів брати участь в угодах із цифровими активами високої вартості та значно підвищує ліквідність на NFT-маркетплейсі.
Початківець
Що таке ERC-8183? Огляд комерційного стандарту для AI-агентів і базових принципів децентралізованої економіки агентів
ERC-8183 — це стандарт Agent Commerce, створений Virtuals Protocol і командою Ethereum dAI. Використовуючи on-chain escrow, управління життєвим циклом завдань та механізми оцінки, стандарт забезпечує надійні транзакції між AI Agents і закладає фундамент інфраструктури для децентралізованої економіки штучного інтелекту.
Початківець
Що таке USDD? Вичерпний посібник із децентралізованого стейблкоїна
USDD — децентралізований стейблкоїн із надмірним забезпеченням, призначений для прив’язки 1:1 до долара США з підвищеною стабільністю та прозорістю. Його мета — забезпечити безпеку, децентралізацію та стабільність у криптоекосистемі. USDD доступний для інтеграції у DeFi-платформи, де виступає надійним і прозорим активом для користувачів.