
Cari Token/Dompet
Mengapa Token Unlock Menimbulkan Tekanan Jual? Memahami Vesting Token, Guncangan Pasokan, dan Risiko Harga Kripto
Pembukaan Token merupakan komponen penting dalam [tokenomik](https://www.gate.com/zh/learn/articles/what-is-tokenomics/794) dan banyak digunakan untuk insentif tim, pendanaan tahap awal, pengembangan ekosistem, serta imbalan komunitas. Dengan menetapkan periode penguncian dan jadwal pelepasan bertahap, proyek kripto dapat mencegah token dalam jumlah besar masuk ke pasar secara bersamaan pada tahap awal sekaligus menyelaraskan kepentingan jangka panjang berbagai pemangku kepentingan.
Seiring semakin banyak proyek kripto memasuki fase vesting dan pelepasan token, peristiwa Pembukaan Token telah menjadi indikator penting bagi investor dalam menilai perubahan pasokan dan risiko harga jangka pendek. Token yang baru dibuka dapat menimbulkan potensi tekanan jual, khususnya ketika likuiditas pasar terbatas, investor awal memiliki biaya perolehan yang relatif rendah, atau token dalam jumlah besar dibuka sekaligus. Namun, jumlah token yang dibuka tidak sama dengan jumlah yang benar-benar dijual. Sebagian token mungkin tetap disimpan, di-stake, atau digunakan untuk pengembangan ekosistem. Oleh karena itu, pembukaan token tidak seharusnya secara otomatis dipandang sebagai penyebab langsung penurunan harga.
Memahami dampak pembukaan token terhadap harga memerlukan analisis terhadap mekanisme pelepasan, penerima token, pasokan beredar, keinginan pemegang untuk menjual, dan kapasitas pasar dalam menyerap pasokan tambahan. Artikel ini menjelaskan cara kerja mekanisme Pembukaan Token, membahas perbedaan antara Cliff Unlock dan Linear Unlock, serta mengeksplorasi cara investor dapat menggabungkan data pembukaan, arus dana on-chain, dan indikator likuiditas pasar untuk menilai potensi tekanan jual.
## Poin-Poin Utama
- Pembukaan Token adalah proses ketika token beralih dari kondisi terkunci menjadi dapat ditransfer atau digunakan. Pembukaan tidak selalu berarti pemegang akan menjualnya.
- Cliff Unlock biasanya melepaskan token pada waktu tertentu, sedangkan Linear Unlock melepaskan token secara bertahap sesuai jadwal yang telah ditetapkan. Kedua mekanisme tersebut memiliki implikasi pasokan yang berbeda.
- Rasio token yang dibuka terhadap pasokan beredar yang ada umumnya lebih berguna untuk menilai potensi tekanan pasokan dibandingkan nilai dolar dari pembukaan token saja.
- Pembukaan token yang melibatkan anggota tim, investor awal, dana ekosistem, dan insentif komunitas dapat menghasilkan perilaku penyimpanan dan penjualan yang berbeda.
- Arus dana bursa, kedalaman pasar spot, dan konsentrasi kepemilikan token dapat membantu menilai apakah potensi tekanan jual dapat berubah menjadi dampak harga yang nyata.
- Harga token juga dipengaruhi oleh ekspektasi pasar, fundamental proyek, dan kondisi pasar mata uang kripto secara lebih luas. Pergerakan harga tidak dapat diprediksi secara andal hanya dengan menggunakan kalender pembukaan token.
## Apa Itu Pembukaan Token dan Mengapa Proyek Kripto Memerlukan Mekanisme Pembukaan Token?
Pembukaan Token adalah mekanisme pengelolaan pasokan yang digunakan dalam rencana penerbitan dan distribusi token. Dalam banyak proyek mata uang kripto, total pasokan token tidak langsung masuk ke pasar saat perdagangan diluncurkan. Sebaliknya, token dialokasikan kepada tim, investor, dana ekosistem, komunitas, dan peserta lainnya berdasarkan aturan yang telah ditetapkan.
Token tersebut mungkin sudah dialokasikan ke alamat tertentu atau disimpan dalam smart contract, dengan pelepasannya dijadwalkan untuk tanggal mendatang atau bergantung pada kondisi tertentu. Sebelum persyaratan pembukaan terpenuhi, pemegang umumnya tidak dapat secara bebas mentransfer atau menjual token tersebut. Pembatasan spesifik bergantung pada desain smart contract dan aturan vesting proyek.
Proyek terutama menerapkan mekanisme pembukaan token untuk mengelola laju masuknya pasokan token ke pasar. Jika token yang dialokasikan kepada tim, investor awal, dan insentif ekosistem semuanya langsung dapat diperdagangkan setelah peluncuran, sejumlah besar pasokan potensial dapat memasuki pasar dalam waktu singkat. Peserta awal juga mungkin menjual token mereka sebelum proyek membangun permintaan pengguna yang stabil, sehingga meningkatkan volatilitas harga.
Dengan menetapkan periode penguncian dan jadwal vesting, proyek dapat mendistribusikan pelepasan token ke berbagai tahap. Sebagai contoh, token tim dapat tetap terkunci selama satu tahun setelah peluncuran, lalu dibuka secara bertahap selama tiga tahun berikutnya. Investor awal dapat mengikuti jadwal pelepasan yang berbeda, sedangkan token insentif ekosistem dapat didistribusikan sesuai pencapaian pengembangan proyek.
Namun, jadwal pembukaan token tidak berarti proyek dapat sepenuhnya mengendalikan pasokan pasar. Beberapa proyek dapat mengubah pengaturan pelepasannya melalui prosedur tata kelola, sementara pemegang token tertentu dapat mentransfer hak ekonominya melalui perjanjian over-the-counter sebelum token tersebut resmi dibuka.
Selain itu, token yang dapat diklaim, ditransfer, atau diperdagangkan tidak selalu berarti token tersebut langsung dimasukkan ke dalam pasokan beredar yang dilaporkan oleh platform data. Berbagai proyek dan penyedia data dapat menggunakan metodologi yang berbeda untuk menghitung pasokan beredar.
Oleh karena itu, fungsi utama Pembukaan Token bukan sekadar meningkatkan jumlah token, melainkan mengubah pembatasan transfer dan tingkat kendali yang dimiliki pemegang atas alokasi token tertentu.
## Apa Perbedaan Antara Cliff Unlock dan Linear Unlock?
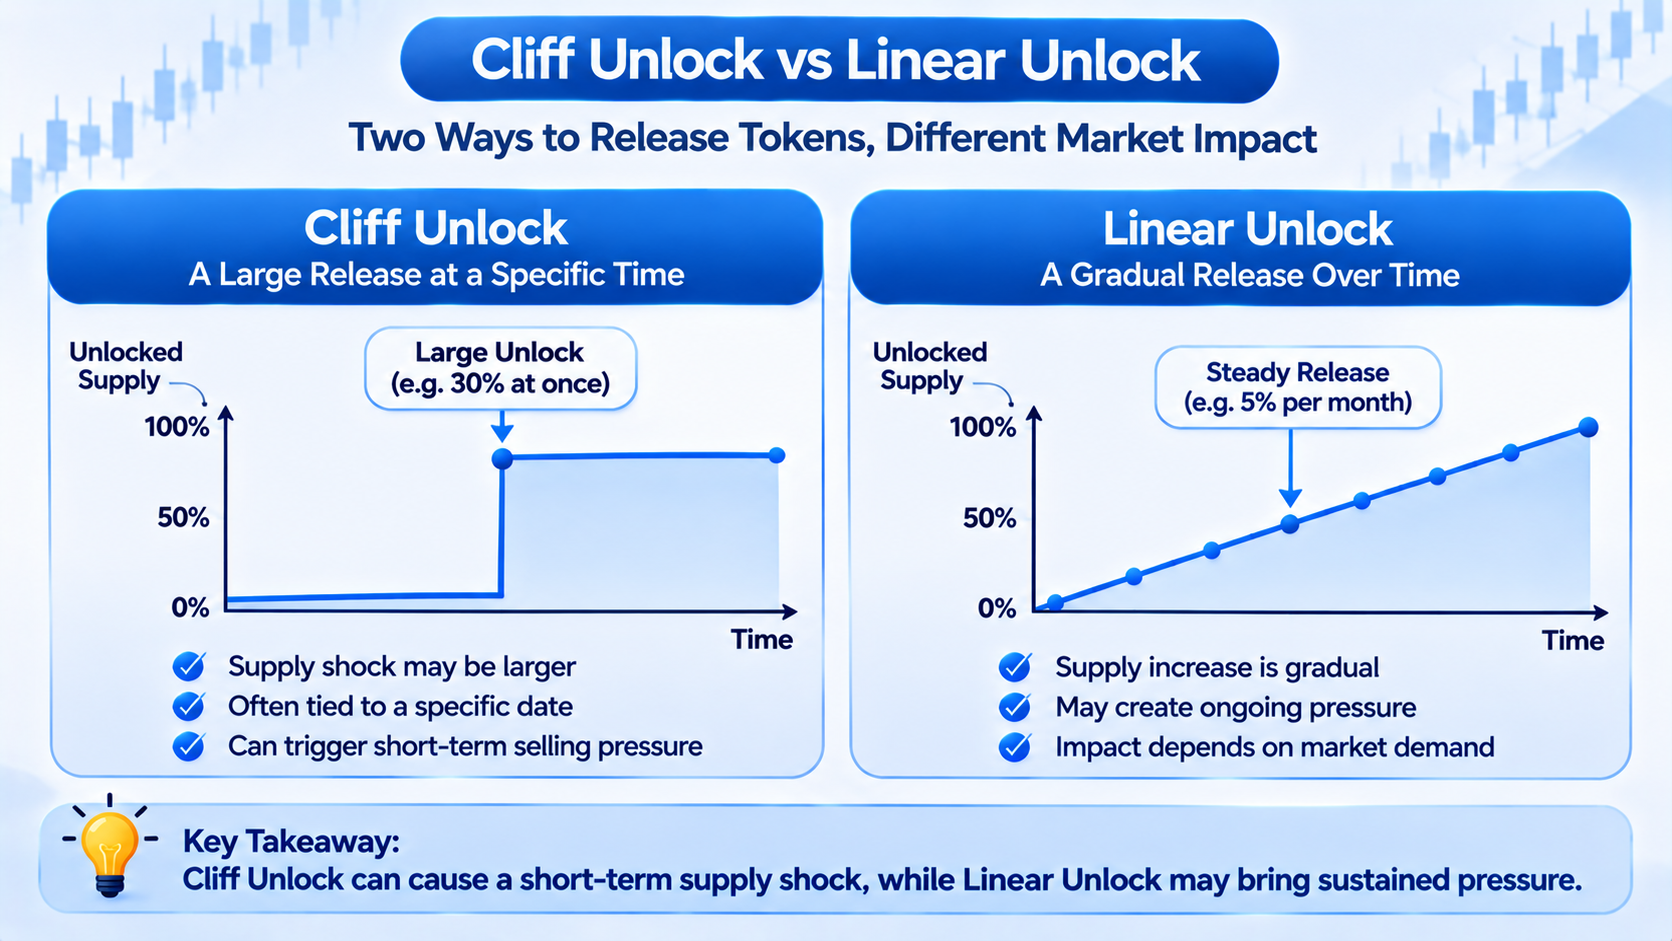
Mekanisme pembukaan token secara umum dapat dibagi menjadi dua kategori utama: Cliff Unlock dan Linear Unlock.
Cliff Unlock mengacu pada pelepasan token pada titik waktu tertentu setelah periode penguncian yang telah ditentukan. Periode cliff juga dapat mendahului vesting linear, sehingga pemegang hanya dapat menerima alokasi pertama mereka setelah memenuhi persyaratan minimum masa kerja atau kepemilikan.
Sebagai contoh, anggap sebuah proyek mengalokasikan 10 juta token kepada investor awal dan menetapkan bahwa 3 juta token akan dibuka secara bersamaan enam bulan setelah peluncuran. Pengaturan ini dapat menciptakan perubahan yang terlihat pada pasokan yang berpotensi beredar pada tanggal tertentu.
Sebaliknya, Linear Unlock melepaskan token secara bertahap sesuai jadwal yang telah ditetapkan. Sebagai contoh, jika sebuah proyek berencana melepaskan 10 juta token selama 20 bulan dengan cicilan bulanan yang sama, 500.000 token akan dibuka setiap bulan.
Perbedaan utama antara kedua mekanisme tersebut terletak pada cara pelepasan token didistribusikan dari waktu ke waktu.
\[Tabel tidak tersedia di luar Lark\]
Penting untuk dicatat bahwa Cliff Unlock tidak selalu lebih berisiko daripada Linear Unlock. Meskipun pembukaan cliff dapat menciptakan perubahan pasokan satu kali yang besar, pelaku pasar sering kali dapat mengantisipasi tanggal pelepasan dan menyesuaikan ekspektasi harga mereka sebelumnya.
Sebaliknya, meskipun pembukaan linear menyebarkan pelepasan token dari waktu ke waktu, mekanisme ini tetap dapat menciptakan tekanan jual yang berkelanjutan jika permintaan baru tidak tumbuh secara memadai.
Beberapa proyek juga menerapkan struktur hibrida. Sebagai contoh, token dapat tetap terkunci selama satu tahun, setelah itu 25% dilepaskan langsung dan sisa alokasi dibuka secara linear setiap bulan. Pengaturan semacam itu mengharuskan investor menilai pelepasan awal yang terkonsentrasi serta laju ekspansi pasokan berkelanjutan setelahnya.
Oleh karena itu, evaluasi risiko pembukaan token memerlukan lebih dari sekadar mengidentifikasi jenis mekanismenya. Investor juga harus menelaah jumlah pelepasan aktual, jadwal, dan likuiditas pasar yang berlaku.
## Mengapa Peristiwa Pembukaan Token Dapat Menciptakan Tekanan Jual?
Peristiwa pembukaan token menarik perhatian investor terutama karena dapat mengubah jumlah token yang tersedia untuk dijual di pasar. Setelah token yang sebelumnya dibatasi menjadi dapat ditransfer, pemegang dapat memilih untuk menjualnya, tetap menyimpannya, atau berpartisipasi dalam aktivitas on-chain lainnya.
Jika jumlah pasokan baru yang tersedia cukup besar dan permintaan beli pasar tidak meningkat secara sepadan, keseimbangan antara pasokan dan permintaan dapat berubah. Dalam pasar dengan likuiditas terbatas, bahkan sebagian token yang dibuka dan masuk ke platform perdagangan dapat memengaruhi harga secara signifikan.
Sebagai contoh, anggap sebuah token memiliki pasokan beredar sebesar 100 juta token dan harga pasar $1. Proyek dijadwalkan membuka tambahan 20 juta token. Jika token tersebut sebelumnya tidak termasuk dalam pasokan beredar dan seluruhnya memenuhi syarat untuk dimasukkan setelah pembukaan, pasokan beredar dapat meningkat menjadi 120 juta token, yang menunjukkan kenaikan 20% dibandingkan pasokan beredar awal.
Namun, hal ini tidak berarti harga token pasti akan turun sebesar 20%. Harga token tidak menyesuaikan secara mekanis secara proporsional terhadap perubahan pasokan beredar. Sebaliknya, harga ditentukan oleh order beli dan jual aktual, ekspektasi pemegang, serta permintaan pasar.
Tekanan jual yang terkait dengan pembukaan token umumnya berlangsung melalui tiga saluran.
- Tekanan jual aktual: Sebagian pemegang dapat mentransfer token yang dibuka ke platform perdagangan dan menjualnya untuk merealisasikan keuntungan atau memenuhi kebutuhan pendanaan.
- Tekanan jual antisipatif: Karena sebagian besar tanggal pembukaan dapat diketahui sebelumnya, trader dapat menyesuaikan posisi mereka sebelum peristiwa tersebut. Sebagai contoh, beberapa investor dapat mengurangi kepemilikan atau membuka posisi short melalui derivatif, sehingga tekanan harga muncul sebelum tanggal pembukaan aktual.
- Perubahan likuiditas pasar: Ketika investor secara luas memperkirakan pelepasan token dalam jumlah besar, calon pembeli dapat menunda pembelian, sementara market maker dapat menyesuaikan kuotasi mereka untuk mengelola risiko. Bahkan ketika jumlah aktual yang dijual masih belum pasti, berkurangnya permintaan beli dapat memperbesar volatilitas harga.
Riset historis memberikan konteks untuk mekanisme ini. Analisis terhadap ribuan peristiwa pembukaan token oleh 6th Man Ventures menemukan korelasi negatif antara peristiwa pembukaan yang lebih besar dan kinerja harga token, sedangkan peristiwa pembukaan yang lebih kecil tidak menunjukkan tingkat signifikansi statistik yang sama.
Namun, riset tersebut tidak membuktikan bahwa pembukaan token merupakan satu-satunya penyebab pergerakan harga.
Oleh karena itu, tekanan jual yang terkait dengan peristiwa Pembukaan Token dapat berasal dari penjualan aset yang nyata atau dari pasar yang telah memperhitungkan perubahan pasokan yang diantisipasi sebelum pelepasan terjadi.
## Mengapa Rasio Pembukaan Token Lebih Penting Daripada Nilai Pembukaan?
Saat meninjau kalender pembukaan token, investor sering menemukan proyek yang dijadwalkan melepaskan token senilai puluhan atau bahkan ratusan juta dolar. Namun, nilai dolar saja tidak cukup untuk menentukan tingkat risiko.
Berbagai proyek sangat berbeda dalam pasokan beredar dan kapitalisasi pasarnya.
Anggap Proyek A akan membuka token senilai $50JT, sementara kapitalisasi pasar beredar yang ada adalah $5M. Proyek B dijadwalkan membuka token senilai $20JT, tetapi kapitalisasi pasar beredarnya hanya $100JT.
Meskipun Proyek A memiliki nilai pembukaan yang lebih besar, Proyek B mungkin mengalami peningkatan relatif yang jauh lebih besar dalam pasokan tersedia. Dengan asumsi kondisi lain tetap sama, Proyek B menghadapi perubahan pasokan proporsional yang lebih signifikan.
Oleh karena itu, investor sebaiknya terlebih dahulu memeriksa rasio token yang dibuka terhadap pasokan beredar yang ada. Indikator ini membantu menjelaskan seberapa besar alokasi yang baru dibuka dibandingkan dengan pasokan pasar saat ini.
Namun, indikator ini tidak secara langsung menunjukkan proporsi token yang benar-benar akan dijual karena sebagian pemegang mungkin tetap menyimpan alokasi mereka.
Pertimbangan penting lainnya adalah perbedaan antara Fully Diluted Valuation (FDV) token dan kapitalisasi pasar beredarnya.
Untuk proyek dengan rasio pasokan beredar yang rendah dan token dalam jumlah besar yang menunggu pelepasan, harga pasar saat ini mungkin ditentukan oleh bagian yang relatif kecil dari total pasokan token. Ketika token tambahan secara bertahap masuk ke peredaran, pasar harus menyerap pasokan baru tersebut untuk mempertahankan harga yang ada, dengan asumsi kondisi lain tetap tidak berubah.
Namun, FDV yang tinggi tidak selalu berarti sebuah token dinilai terlalu tinggi. Penilaian valuasi juga harus mempertimbangkan pendapatan proyek, utilitas token, permintaan pemegang, jadwal pelepasan di masa depan, dan kondisi pasar yang lebih luas.
Investor juga sebaiknya membandingkan ukuran pembukaan dengan volume perdagangan spot.
Sebagai contoh, anggap sebuah token dijadwalkan membuka aset senilai $30JT, sementara rata-rata volume perdagangan spot harian yang asli hanya $5JT. Bahkan jika hanya sebagian token yang dibuka dijual, transaksi yang dihasilkan dapat memengaruhi pasar secara signifikan.
Namun, volume perdagangan tidak sama dengan kedalaman buku order. Volume perdagangan harian yang tinggi dapat berasal dari transaksi frekuensi tinggi yang berulang dan tidak menjamin pasar dapat menyerap order jual yang sama besar dalam waktu singkat.
Oleh karena itu, penilaian yang lebih komprehensif harus mempertimbangkan rasio pembukaan, kapitalisasi pasar beredar, volume perdagangan asli, dan kedalaman buku order secara bersamaan.
## Bagaimana Perbedaan Pembukaan Token Tim, Investor Awal, dan Dana Ekosistem?
Berbagai kategori pemegang token dapat memiliki biaya perolehan, kebutuhan pendanaan, dan tujuan investasi yang berbeda. Akibatnya, peristiwa pembukaan dengan ukuran serupa tidak selalu menghasilkan dampak pasar yang sama.
Investor awal biasanya memperoleh token melalui putaran seed, penempatan privat, atau pengaturan pendanaan lainnya. Biaya perolehan mereka dapat sangat berbeda dari harga pasar publik.
Jika harga pasar token jauh lebih tinggi daripada biaya investasi awal mereka, sebagian investor awal mungkin memilih untuk merealisasikan keuntungan setelah pembukaan.
Namun, hal ini tidak berarti investor awal pasti akan menjual. Beberapa institusi mungkin terikat pada strategi investasi internal, siklus dana, perjanjian over-the-counter, atau rencana alokasi jangka panjang. Aktivitas penjualan aktual mereka dapat terjadi pada waktu yang berbeda dari tanggal pembukaan.
Token tim umumnya ditujukan untuk memberikan insentif kepada pengembang, personel manajemen, dan kontributor inti. Jadwal pembukaan token tim dapat dikaitkan dengan komitmen kerja jangka panjang, sehingga memiliki tujuan ekonomi yang berbeda dari alokasi pendanaan tahap awal.
Bagi anggota tim, token yang dibuka dapat digunakan untuk kompensasi, kewajiban pajak, atau alokasi aset pribadi. Mereka juga dapat terus menyimpan token mereka.
Jika anggota tim secara konsisten menjual jumlah besar dalam jangka waktu yang panjang, investor mungkin mempertanyakan apakah kepentingan finansial mereka tetap selaras dengan pengembangan jangka panjang proyek.
Dana ekosistem dan token insentif komunitas memiliki tujuan yang berbeda.
Token ini dapat didistribusikan kepada pengembang, penyedia likuiditas, mitra ekosistem, atau peserta program insentif. Sebagian alokasi dapat mendukung pengembangan proyek alih-alih langsung masuk ke pasar sekunder.
Sebagai contoh, pembukaan 10 juta token dari dana ekosistem tidak berarti seluruh 10 juta token akan ditransfer ke bursa pada tanggal pembukaan. Proyek dapat mendistribusikan token tersebut secara bertahap sesuai jadwal hibah atau menyisihkan sebagian untuk aktivitas ekosistem di masa depan.
Namun, jika insentif ekosistem terus didistribusikan dalam bentuk token dan penerimanya memiliki sedikit insentif untuk menyimpannya dalam jangka panjang, token tersebut dapat secara bertahap berubah menjadi tekanan jual pasar.
Oleh karena itu, investor tidak seharusnya menilai risiko pembukaan hanya berdasarkan apakah penerimanya adalah tim, investor, atau dana ekosistem. Mereka juga harus memeriksa biaya perolehan, pengaturan distribusi aktual, dan perilaku transfer on-chain.
## Mengapa Beberapa Token Turun Sebelum Dibuka tetapi Naik Sesudahnya?
Peristiwa pembukaan token umumnya diketahui sebelumnya, sehingga pasar dapat mulai mencerminkan ekspektasi sebelum pelepasan aktual.
Ketika trader memperkirakan bahwa pembukaan dalam jumlah besar akan meningkatkan pasokan yang tersedia, mereka dapat menjual kepemilikan spot atau membuka posisi short melalui kontrak perpetual futures.
Tindakan ini dapat menyebabkan harga token turun beberapa hari atau bahkan lebih lama sebelum pembukaan yang dijadwalkan.
Jika jumlah aktual yang dijual setelah pembukaan lebih rendah daripada ekspektasi pasar, trader yang sebelumnya membuka posisi short dapat menutup posisi tersebut, sehingga menciptakan permintaan beli tambahan.
Dalam keadaan tersebut, harga token dapat pulih setelah pembukaan meskipun pasokan beredar telah meningkat.
Kemungkinan lainnya adalah ekspektasi pembukaan sudah diperhitungkan dalam harga.
Pelaku pasar mungkin telah menyelesaikan penyesuaian posisi mereka sebelum pelepasan, sehingga hanya tersisa sedikit tekanan jual terkonsentrasi tambahan pada tanggal pembukaan aktual.
Harga token juga dapat dipengaruhi oleh membaiknya fundamental proyek, reli pasar yang lebih luas, atau perkembangan ekosistem yang signifikan.
Jika permintaan baru melebihi jumlah token yang dibuka dan benar-benar dijual, harga dapat terus naik.
Sebuah studi tahun 2025 mengenai peristiwa pembukaan token menemukan bahwa dampak harga dari pembukaan yang lebih besar dapat terjadi baik sebelum maupun setelah pelepasan yang dijadwalkan, alih-alih sepenuhnya terkonsentrasi pada tanggal pembukaan.
Hal ini menunjukkan bahwa ekspektasi pasar dan perubahan pasokan aktual dapat berkontribusi terhadap pembentukan harga.
Namun, hal ini tidak berarti token pasti akan turun sebelum pembukaan dan pulih setelahnya.
Jika pemegang terus menjual setelah pembukaan atau permintaan pasar semakin melemah, harga dapat terus turun.
Untuk proyek dengan jadwal pembukaan linear, pasokan tambahan dapat masuk ke pasar dalam jangka waktu yang panjang, yang berarti mungkin tidak ada satu tanggal ketika risiko terkait menghilang.
Oleh karena itu, kinerja harga setelah pembukaan bergantung pada hubungan antara aktivitas penjualan aktual dan permintaan baru, bukan sekadar pada apakah peristiwa pembukaan telah selesai.
## Bagaimana Data On-Chain Dapat Mengungkapkan Apakah Token yang Dibuka Sedang Dijual?
Kalender pembukaan token membantu investor memahami jadwal pasokan masa depan, tetapi tidak dapat secara langsung menjawab pertanyaan penting: Ke mana token tersebut pergi setelah dibuka?
Untuk menilai apakah potensi tekanan jual berubah menjadi penjualan aktual, investor dapat menggunakan blockchain explorer dan alat analitik on-chain untuk melacak pergerakan dana yang terkait dengan alokasi yang dibuka.
Langkah pertama adalah mengidentifikasi kontrak vesting token dan alamat penerima.
Beberapa proyek mengelola pelepasan token melalui smart contract vesting yang dapat diakses publik. Investor dapat memeriksa aturan pelepasan, jumlah yang dapat diklaim, dan catatan transfer token terkait.
Jika proyek secara publik mengungkapkan alamat yang terkait dengan tim, investor, atau dana ekosistem, investor juga dapat memantau perubahan saldo alamat tersebut.
Indikator penting lainnya adalah apakah token yang dibuka ditransfer ke platform perdagangan.
Ketika jumlah besar berpindah dari kontrak vesting atau alamat penerima yang teridentifikasi ke alamat deposit bursa, pemegang mungkin sedang bersiap untuk berdagang.
Namun, deposit ke bursa tidak selalu menunjukkan bahwa token tersebut telah dijual. Transfer seperti itu juga dapat melibatkan pengaturan kustodi, aktivitas market making, transfer internal, atau kebutuhan operasional lainnya.
Investor juga dapat memeriksa perubahan saldo dompet penerima.
Jika token yang dibuka tetap berada di alamat penerima dalam jangka waktu yang lama, hal ini menunjukkan bahwa token tersebut belum ditransfer secara on-chain dari alamat tersebut.
Namun, hal ini tidak membuktikan secara pasti bahwa pemegang belum melakukan transaksi over-the-counter atau mentransfer hak ekonomi lainnya.
Jika token berulang kali didistribusikan ke beberapa alamat, analisis lebih lanjut diperlukan untuk menentukan hubungan antaralamat tersebut dan menghindari salah menafsirkan pengelolaan aset rutin sebagai penjualan terkonsentrasi.
Beberapa token juga dapat dijual melalui bursa terdesentralisasi (DEX).
Dalam kasus ini, investor dapat memantau cadangan pool likuiditas, ukuran transaksi, dan slippage harga untuk menilai apakah aktivitas penjualan yang signifikan telah terjadi.
Penting untuk dipahami bahwa data on-chain tidak mencakup setiap transaksi.
Perdagangan yang dilakukan di dalam bursa tersentralisasi umumnya tidak dicatat satu per satu di blockchain. Oleh karena itu, transfer blockchain saja tidak dapat secara akurat menentukan total jumlah token yang dijual.
Bagi investor ritel, arus dana on-chain lebih tepat dipahami sebagai indikator pemantauan risiko daripada sinyal perdagangan langsung.
## Bagaimana Likuiditas Pasar Dapat Membantu Menilai Risiko Harga Pembukaan Token?
Likuiditas pasar merupakan faktor utama yang menentukan apakah token yang baru dibuka dapat diserap tanpa gangguan harga yang besar.
Bahkan ketika dua proyek memiliki rasio pembukaan yang identik, dampak harga aktualnya dapat sangat berbeda karena perbedaan kedalaman perdagangan dan struktur pelaku pasar.
Dalam pasar yang sangat likuid, order jual yang lebih besar dapat diserap oleh lebih banyak pembeli, sehingga berpotensi membatasi dampak harga.
Dalam pasar yang kurang likuid, bahkan bagian yang relatif kecil dari token yang dibuka dan masuk ke pasar dapat dengan cepat menghabiskan order beli yang tersedia, sehingga menghasilkan slippage yang signifikan.
Sebagai contoh, anggap sebuah token dijadwalkan membuka 10 juta token, tetapi hanya 1 juta yang akhirnya dijual.
Jika bursa memiliki permintaan beli yang cukup, pasokan tambahan ini dapat diserap secara bertahap.
Namun, jika token tersebut memiliki kedalaman buku order yang dangkal dan pelaku pasar secara luas memperkirakan harga akan turun, pembeli dapat menurunkan harga penawaran mereka.
Penjual kemudian mungkin perlu menerima harga yang lebih rendah untuk menyelesaikan transaksi mereka.
Dalam kondisi tersebut, harga dapat mengalami tekanan yang besar meskipun jumlah aktual yang dijual jauh lebih kecil daripada total alokasi pembukaan.
Oleh karena itu, penilaian likuiditas harus berfokus pada kedalaman buku order spot, spread bid-ask, volume perdagangan asli, dan slippage yang diharapkan untuk order besar.
Untuk token yang juga memiliki pasar perpetual futures, investor dapat memeriksa Open Interest (OI), funding rate, dan distribusi likuidasi.
Jika posisi short yang besar telah terakumulasi sebelum peristiwa pembukaan, tekanan jual yang lebih lemah dari perkiraan dapat memicu penutupan posisi short.
Sebaliknya, jika pasar memiliki konsentrasi besar posisi long dengan leverage tinggi, penurunan harga dapat memicu likuidasi berantai dan memperbesar volatilitas.
Namun, data derivatif mencerminkan posisi pasar dan sentimen perdagangan. Data tersebut tidak secara langsung membuktikan bahwa token yang dibuka telah dijual di pasar spot.
Oleh karena itu, penilaian risiko pembukaan token harus menggabungkan perubahan pasokan dengan kondisi likuiditas, bukan hanya mengandalkan jumlah pembukaan untuk memprediksi pergerakan harga.
## Bagaimana Investor Dapat Membangun Kerangka Penilaian Risiko Pembukaan Token?
Bagi investor ritel, analisis pembukaan token dapat disusun berdasarkan empat dimensi: ukuran pasokan, struktur pemegang, arus dana, dan kapasitas penyerapan pasar.
\[Tabel tidak tersedia di luar Lark\]
Dalam praktiknya, investor dapat mulai dengan mengidentifikasi jadwal pelepasan token selama 30 atau 90 hari ke depan dan menghitung jumlah yang dibuka sebagai persentase dari pasokan beredar saat ini.
Penting juga untuk membedakan kategori penerima.
Jika sebagian besar token dialokasikan kepada tim dan investor awal, investor sebaiknya memeriksa biaya perolehan, pengaturan penguncian, dan transfer dana historis.
Jika mayoritas token dialokasikan kepada dana ekosistem, analisis harus berfokus pada apakah dana tersebut memiliki tujuan yang jelas dan rencana distribusi aktual.
Investor kemudian dapat membandingkan jumlah pembukaan dengan likuiditas pasar yang berlaku.
Jika potensi volume penjualan besar dan kedalaman buku order terbatas, pasar mungkin lebih sensitif terhadap order jual tambahan.
Pergerakan dana sebelum dan setelah pembukaan juga harus dipantau.
Ketika token yang dibuka mulai berpindah dan aktivitas perdagangan atau perubahan likuiditas yang sesuai muncul, investor dapat menilai dengan lebih spesifik apakah potensi tekanan jual berubah menjadi tekanan pasar yang nyata.
Namun, kerangka ini hanya dapat membantu mengidentifikasi risiko. Kerangka ini tidak dapat menjamin prediksi arah harga yang akurat.
Harga token juga dipengaruhi oleh kondisi makroekonomi, sentimen pasar, perkembangan proyek, dan tren pasar mata uang kripto secara lebih luas.
Oleh karena itu, investor tidak seharusnya mengasumsikan bahwa harga token pasti akan turun hanya karena peristiwa pembukaan sudah mendekat. Demikian pula, selesainya peristiwa pembukaan tidak berarti semua risiko terkait telah hilang.
## Kesimpulan
Pembukaan token merupakan komponen penting dari tokenomik mata uang kripto. Fungsi utamanya adalah melepaskan secara bertahap token yang sebelumnya tunduk pada periode penguncian atau pembatasan vesting sesuai aturan yang telah ditetapkan.
Dengan menetapkan jadwal pelepasan yang sesuai, proyek dapat menyelaraskan kepentingan jangka panjang tim, investor, dan peserta ekosistem. Namun, pembukaan token juga dapat mengubah jumlah pasokan yang tersedia untuk dijual di pasar.
Peristiwa Pembukaan Token dapat menciptakan tekanan jual karena sebagian pemegang memilih menjual setelah memperoleh kendali atas token mereka, baik untuk merealisasikan keuntungan maupun memenuhi kebutuhan pendanaan.
Ketika pasokan tambahan melebihi kapasitas beli pasar, harga dapat berada di bawah tekanan. Namun, pembukaan tidak sama dengan penjualan, dan pergerakan harga tidak mengikuti proporsi tetap terhadap jumlah pembukaan.
Penilaian risiko pembukaan token memerlukan pemeriksaan terhadap mekanisme Cliff Unlock dan Linear Unlock, rasio token yang dibuka terhadap pasokan beredar, komposisi pemegang, arus dana bursa, dan likuiditas pasar spot.
Untuk proyek dengan rasio pasokan beredar rendah, pelepasan token masa depan yang besar, atau kedalaman pasar terbatas, perubahan pasokan yang berkelanjutan perlu mendapat perhatian khusus.
Selain itu, karena jadwal pembukaan umumnya diketahui sebelumnya, pasar dapat memperhitungkan perubahan pasokan yang diharapkan sebelum tanggal pelepasan resmi.
Setelah pembukaan, harga dapat terus turun atau pulih jika tekanan jual aktual lebih rendah dari yang diharapkan atau penutupan posisi short menciptakan permintaan tambahan.
Pada akhirnya, memahami bagaimana pembukaan token memengaruhi harga memerlukan lebih dari sekadar mengidentifikasi jumlah token yang dijadwalkan untuk dilepas. Kuncinya adalah menilai apakah token tersebut kemungkinan akan dijual dan apakah permintaan pasar yang ada dapat menyerap pasokan tambahan.
## FAQ
### Apa Arti Pembukaan Token?
Pembukaan Token mengacu pada proses ketika token yang sebelumnya dibatasi oleh periode penguncian atau jadwal vesting menjadi dapat ditransfer, diperdagangkan, atau digunakan setelah kondisi tertentu terpenuhi. Hal ini merupakan komponen penting dari mekanisme distribusi token dalam proyek mata uang kripto.
### Apakah Pembukaan Token Selalu Menyebabkan Harga Token Turun?
Tidak selalu. Pembukaan token meningkatkan potensi pasokan yang tersedia untuk dijual, bukan jumlah aktual token yang dijual. Jika pemegang tetap menyimpan token mereka atau permintaan beli pasar cukup untuk menyerap pasokan tambahan, harga mungkin tidak turun.
### Mana yang Lebih Berisiko, Cliff Unlock atau Linear Unlock?
Risikonya bergantung pada ukuran pelepasan, perilaku pemegang, dan likuiditas pasar. Cliff Unlock dapat menciptakan guncangan pasokan yang terkonsentrasi, sedangkan Linear Unlock dapat menghasilkan tekanan pasokan yang berkelanjutan dari waktu ke waktu.
### Bagaimana Rasio Pembukaan Token Dihitung?
Rasio pembukaan biasanya dihitung dengan membandingkan jumlah token yang dijadwalkan untuk dilepas dengan pasokan beredar sebelum pembukaan.
Sebagai contoh, jika sebuah token memiliki pasokan beredar sebesar 100 juta token dan tambahan 10 juta token dibuka, jumlah pembukaan tersebut mewakili 10% dari pasokan beredar awal.
Penulis: Learn Team
* Informasi ini tidak bermaksud untuk menjadi dan bukan merupakan nasihat keuangan atau rekomendasi lain apa pun yang ditawarkan atau didukung oleh Gate Web3.
* Artikel ini tidak boleh di reproduksi, di kirim, atau disalin tanpa referensi Gate Web3. Pelanggaran adalah pelanggaran Undang-Undang Hak Cipta dan dapat dikenakan tindakan hukum.
Artikel Terkait

Pemula
Akankah Sidra Menembus $1.000? Tinjauan Realistis atas Klaim Harga Sidra Chain pada 2026–2027
Sidra Chain memosisikan diri sebagai Blockchain yang sesuai dengan Syariah bagi pengguna yang menginginkan aktivitas kripto tanpa bunga (riba), ketidakpastian berlebihan (gharar), atau aset non-halal. Narasi ini menjelaskan mengapa proyek tersebut masih memiliki komunitas besar yang berfokus pada penambangan, KYC, SidraStart, dan listing SDA di masa depan. Namun, narasi itu sendiri tidak menciptakan harga pasar publik.
Pemula
Apa Itu USDC? Analisis Salah Satu Stablecoin Paling Terkemuka.
USDC adalah stablecoin dengan patokan 1:1 terhadap dolar AS, diluncurkan secara bersama oleh Circle dan Coinbase, serta diatur oleh Centre Consortium.
Pemula
Harga naik dan tarif biaya menurun: Dengan modal Wall Street yang masuk ke marketplace kripto, apakah market sedang memasuki "layered bull run"?
Pada pertengahan April, Marketplace kripto menghadapi situasi unik ketika rebound harga bersamaan dengan Funding Rate yang bearish. Artikel ini mengulas struktur baru terkait ketidakcocokan modal antara Spot dan Futures melalui analisis Pengajuan Goldman Sachs untuk Bitcoin Premium Income ETF, perubahan arus modal ETF, Aktivitas ETH yang kembali meningkat, serta data tarif biaya dari Coinglass. Artikel ini juga menawarkan kerangka kerja observasi tiga indikator yang dapat diterapkan berikut strategi manajemen risiko yang relevan.
Pemula
Apa itu Athene Network (ATN)? Pelajari bagaimana AI dan Blockchain berpadu dalam ekosistem terpadu
Athene Network (ATN) merupakan platform inovatif yang menggabungkan artificial Intelligence dan teknologi Blockchain, berfokus pada pembayaran yang aman, tata kelola terdesentralisasi, serta integrasi ekosistem. Platform ini bertujuan menghadirkan aplikasi dan nilai baru bagi industri keuangan, hiburan, dan kolaborasi kreatif.
Pemula
Fragmentasi NFT: Mekanisme Inovatif untuk Menurunkan Hambatan dan Meningkatkan Likuiditas
NFT fraksional membagi NFT unik yang tidak dapat dibagi menjadi saham yang dapat diperdagangkan, sehingga memungkinkan lebih banyak investor mengakses perdagangan aset digital bernilai tinggi dan secara signifikan meningkatkan likuiditas dalam Marketplace NFT.
Pemula
Apa itu GameFi? Bagaimana cara memperoleh Keuntungan melalui permainan blockchain
GameFi memadukan hiburan permainan dengan Keuangan Terdesentralisasi (DeFi), sehingga pemain dapat memperoleh aset on-chain bernilai nyata selama bermain. Dengan mengadopsi NFT, ekonomi token, mekanisme keuntungan, serta model ekonomi berbasis pengguna, GameFi mentransformasi proposisi nilai dalam industri permainan.