
Token/carteira de pesquisa
Por que a MSCI está excluindo empresas de tesouraria de ativos digitais? Como as estratégias de DAT afetam as avaliações de ações e os mercados de capitais
Em 11 de novembro de 2026, a MSCI anunciou os resultados de sua revisão trimestral de índices, confirmando que empresas como a [Strategy](https://www.gate.com/learn/articles/global-cryptocurrency-concept-stocks-overview/5976) e a Metaplanet seriam removidas dos índices relevantes. As alterações serão implementadas após o fechamento do mercado em 30 de novembro e entrarão em vigor em 1º de dezembro. Diferentemente da discussão anterior, que se concentrou na proporção de ativos digitais detidos, a MSCI adotou uma estrutura mais ampla para identificar empresas não operacionais. A estrutura se concentra em determinar se uma empresa possui atividades operacionais substanciais, em vez de apenas deter e administrar ativos de investimento.
O impacto dessa mudança vai além dos ajustes na composição dos índices. Para empresas de tesouraria de ativos digitais (DAT) que dependem de financiamento do mercado de capitais para comprar criptoativos, a elegibilidade para índices pode afetar as posições de fundos passivos, a liquidez das ações, as avaliações de mercado e os custos futuros de financiamento. Se o prêmio de uma ação diminuir, a capacidade da empresa de comprar mais BTC por meio da emissão de ações também poderá ser limitada. Este artigo analisa como as remoções de índices podem afetar as estruturas de capital de empresas de tesouraria de ativos digitais e se o impacto pode se estender ao mercado cripto, com base nas regras de índices da MSCI, no modelo de negócios DAT, nos fluxos de fundos passivos e no mecanismo de avaliação mNAV.
## Principais conclusões
- A MSCI confirmou em sua revisão de índices de novembro de 2026 que removeria determinadas empresas que atendem aos critérios para empresas não operacionais. As alterações serão implementadas após o fechamento do mercado em 30 de novembro.
- As novas regras não utilizam mais um limite uniforme de 50% do total de ativos em ativos digitais para remoção. Em vez disso, avaliam a natureza da empresa considerando ativos operacionais e múltiplas métricas financeiras.
- Strategy, Metaplanet e Yellow Cake foram incluídas na lista de remoção do MSCI ACWI IMI. A Yellow Cake é uma empresa de investimento em urânio, não uma empresa de tesouraria de ativos digitais.
- A remoção de um índice pode levar os fundos que acompanham os índices relevantes a ajustar suas posições, mas não significa que as empresas precisem vender seu BTC ou outros ativos digitais.
- As avaliações das ações de empresas DAT dependem não apenas do valor de mercado dos ativos detidos, mas também da capacidade de financiamento por capital próprio, da estrutura de capital, dos prêmios de mercado e das expectativas dos investidores.
- Quando o prêmio de uma ação em relação aos ativos líquidos diminui, o apelo econômico de captar recursos por meio de emissões adicionais de ações para adquirir ativos digitais pode diminuir para empresas DAT.
- As mudanças da MSCI podem enfraquecer o apoio de fundos passivos a algumas empresas, mas não significam que todas as empresas DAT serão removidas nem que o BTC necessariamente cairá.
## Por que a MSCI começou a reavaliar empresas de tesouraria de ativos digitais?
A MSCI é uma importante provedora global de índices de ações. Seus índices são amplamente utilizados por gestoras de ativos, fundos de pensão, ETFs e outros investidores para comparação de desempenho e construção de portfólios. A qualificação de uma ação para inclusão em um índice relevante geralmente depende de fatores como o porte da empresa, a capitalização de mercado em free float, a liquidez e outros requisitos de elegibilidade. Para fundos que acompanham passivamente um índice, mudanças na composição afetam diretamente as alocações do portfólio. Portanto, as regras dos índices têm implicações que vão além da classificação estatística e também podem alterar a estrutura de financiamento de empresas listadas.
O crescimento das empresas de tesouraria de ativos digitais criou novos desafios de classificação para os índices tradicionais de ações. Embora algumas empresas listadas mantenham negócios operacionais de software, serviços financeiros ou outras áreas, suas posições em ativos digitais cresceram muito além de seus ativos operacionais tradicionais. Os preços de suas ações podem ser mais influenciados pelas mudanças nos preços do BTC ou ETH do que pelas vendas de produtos, receitas de serviços ou lucros operacionais. Nesses casos, os provedores de índices precisam determinar se uma empresa é uma companhia listada com atividades operacionais independentes ou se é mais semelhante a um veículo de investimento que detém ativos de investimento por meio de uma estrutura de capital próprio.
Em outubro de 2025, a MSCI propôs excluir empresas de tesouraria cujos ativos digitais representassem 50% ou mais do total de ativos. A proposta gerou discussão no mercado porque uma elevada proporção de ativos detidos não significa necessariamente que uma empresa não tenha atividades operacionais genuínas. Em janeiro de 2026, a MSCI decidiu não implementar temporariamente a proposta de remoção uniforme e, em vez disso, começou a estudar critérios mais amplos para identificar empresas não operacionais.
Em 15 de outubro de 2026, a MSCI adotou formalmente uma nova metodologia de triagem para empresas não operacionais e a aplicou pela primeira vez em sua revisão de índices de novembro. A nova estrutura não se limita mais a ativos digitais. Ela abrange diferentes tipos de empresas que podem apresentar características de veículos de investimento. Isso significa que as empresas DAT enfrentam uma questão mais ampla sobre como os índices de ações distinguem empresas operacionais de veículos de investimento em ativos, e não uma restrição especial direcionada apenas a criptoativos.
## Como a MSCI determina se uma empresa DAT é uma empresa não operacional?
As novas regras da MSCI utilizam um mecanismo de triagem em níveis. Primeiro, a empresa é avaliada para determinar se possui ativos operacionais suficientes e, portanto, atividades comerciais substanciais. As empresas que não passam pela triagem inicial são então avaliadas com base em cinco índices financeiros que não dependem de uma classificação setorial específica. Se uma empresa atender às condições de exclusão em pelo menos quatro dos cinco indicadores, ela poderá ser classificada como uma empresa não operacional inelegível para inclusão em índices.
Esses indicadores dizem respeito à relação entre as atividades operacionais de uma empresa e seus investimentos em ativos, incluindo despesas operacionais, fluxo de caixa, mudanças no valor justo dos ativos e dependência de financiamento externo. O principal objetivo é determinar se as atividades econômicas de uma empresa derivam principalmente da oferta de produtos e serviços aos clientes ou da detenção, administração e financiamento da compra de ativos de investimento. Para empresas de tesouraria de ativos digitais, manter uma pequena quantidade de atividade empresarial tradicional pode não ser suficiente para demonstrar que suas principais atividades econômicas continuam sendo operacionais por natureza.
A MSCI também estabeleceu um mecanismo de proteção para evitar que empresas entrem e saiam frequentemente dos índices devido a flutuações em um único período de relatório. Para empresas já incluídas em um índice, o princípio geral é que elas devem não passar pela triagem nos dois períodos anuais de relatório mais recentes antes de serem removidas. Para empresas ainda não incluídas em um índice, atender às condições de exclusão relevantes em qualquer um dos dois períodos anuais de relatório mais recentes pode impedir sua inclusão inicial. A MSCI também poderá consultar os relatórios financeiros intermediários mais recentes quando apropriado.
Essa estrutura difere significativamente da restrição anterior baseada na proporção de ativos digitais detidos. Deter uma grande quantidade de BTC não significa automaticamente que uma empresa será excluída. Os ativos operacionais e a estrutura financeira também são importantes. Por outro lado, até mesmo uma empresa que não detém criptoativos pode estar sujeita à mesma estrutura se suas atividades principais estiverem mais próximas de investimentos em ativos do que de operações efetivas.
## Quais empresas são afetadas por este ajuste de índices da MSCI?
A revisão de índices de novembro de 2026 confirmou que Strategy, Metaplanet e Yellow Cake seriam removidas dos componentes relevantes do MSCI ACWI IMI. Essas três empresas têm diferentes modelos de alocação de ativos, mas todas envolvem questões de classificação relacionadas à relação entre ativos detidos e atividades operacionais tradicionais. Os materiais de revisão publicados pela MSCI afirmam claramente que esses são os três resultados de remoção decorrentes da primeira aplicação da nova metodologia para empresas não operacionais.
MSCI
| Empresa | Principais características dos ativos ou negócios | Relevância deste ajuste |
| --- | --- | --- |
| Strategy (MSTR) | Negócio de software e estratégia de tesouraria de BTC em larga escala | A perda de elegibilidade para os índices relevantes pode afetar a demanda de fundos passivos |
| Metaplanet | Reservas de BTC e acumulação financiada como estratégias principais | Enfrenta ajustes nas posições dos índices relevantes e uma possível reavaliação de valor |
| Yellow Cake | Investimento em urânio físico como atividade principal | Demonstra que as novas regras não visam apenas ativos digitais |
A Strategy é uma empresa representativa do modelo DAT. A empresa se concentrou originalmente principalmente em software de inteligência de negócios, depois expandiu gradualmente suas posições em BTC e utilizou financiamento por capital próprio e dívida para apoiar a acumulação de ativos digitais. O preço de sua ação reflete não apenas o valor de seu negócio de software, mas também os preços de mercado do BTC, as expectativas de financiamento e a estrutura de capital.
A Metaplanet é uma empresa de tesouraria de Bitcoin que atraiu atenção no mercado japonês. Ela aumenta suas reservas de BTC por meio de alocação de ativos corporativos e atividades de financiamento. A avaliação de suas ações também deve ser analisada em relação às suas posições, ao valor dos ativos por ação e às condições de financiamento.
É importante observar que a Yellow Cake não é uma empresa de criptoativos. Trata-se de uma empresa focada em investimentos em ativos de urânio. Sua inclusão no mesmo grupo de resultados de ajuste demonstra ainda mais que a nova estrutura da MSCI se concentra na natureza das atividades econômicas de uma empresa, e não nos ativos específicos que ela detém.
Além disso, nem todas as empresas de tesouraria de ativos digitais foram removidas nesta revisão. Algumas empresas ainda podem atender aos requisitos dos índices ou talvez ainda não tenham atendido às condições que acionam a remoção. As empresas diferem em suas estruturas operacionais, dados financeiros e elegibilidade para índices. Este ajuste não deve ser interpretado como significando que todas as ações DAT perderam simultaneamente a elegibilidade para índices.
## Por que a remoção pela MSCI poderia desencadear vendas por fundos passivos?
Os índices de ações são usados não apenas para medir o desempenho do mercado, mas também como base para a construção de posições em muitos produtos de investimento passivo. Quando uma empresa é incluída em um índice, os fundos que acompanham esse índice geralmente precisam alocar recursos em suas ações de acordo com o peso determinado. Quando a empresa é removida, os fundos também precisam ajustar seus portfólios e reduzir ou eliminar a posição relevante. Para empresas listadas que dependem de apoio de financiamento baseado em índices, essa mudança pode afetar diretamente a demanda de compra e venda de suas ações.
Suponha que um ETF administre US$ 10 bilhões em ativos e que uma ação tivesse anteriormente um peso de 0,5% no índice. Em teoria, o fundo precisaria alocar aproximadamente US$ 50 milhões nessa ação. Se a empresa for removida, o fundo precisará ajustar essa posição de acordo com as regras do produto e realocar os recursos para outros componentes. As negociações reais também são afetadas pelo método de replicação do fundo, pela gestão de caixa, pelo uso de derivativos e pelos arranjos de rebalanceamento. Portanto, nem todos os ajustes serão concluídos ao mesmo tempo.
O tamanho potencial da saída de recursos da Strategy atraiu atenção especial. O JPMorgan estimou anteriormente que, caso a Strategy fosse removida dos índices relevantes da MSCI, isso poderia gerar aproximadamente US$ 2,8 bilhões em demanda de venda de ações. Se outros grandes provedores de índices adotassem medidas semelhantes, o impacto potencial poderia aumentar para aproximadamente US$ 8,8 bilhões. Esses valores são estimativas baseadas em posições e cenários específicos de índices, e não saídas efetivas que já tenham ocorrido.
O impacto das vendas passivas não pode ser simplesmente equiparado ao valor em dólares vendido. Os preços das ações são determinados por ordens marginais de compra e venda. Mesmo que uma ação tenha alto volume médio diário de negociação, vendas concentradas podem afetar os preços cotados em períodos específicos. Por outro lado, se outros investidores estiverem dispostos a absorver as vendas ou se o mercado já tiver precificado as expectativas de ajuste do índice, o impacto real no preço poderá ser menor do que o estimado.
Além das negociações pontuais durante um ajuste de índice, as mudanças na demanda de alocação de longo prazo também são importantes. Após sair de um índice, os fundos relevantes não precisarão mais comprar a ação de acordo com seu peso anterior, mesmo que recebam novas subscrições no futuro. Uma empresa pode perder parte de sua fonte relativamente estável de financiamento passivo, mas fundos de gestão ativa, investidores individuais e outras instituições ainda podem continuar detendo ou comprando a ação com base em suas próprias avaliações.
## O que é mNAV para ações DAT e por que ele afeta as avaliações das empresas?
As empresas de tesouraria de ativos digitais diferem das empresas operacionais convencionais em determinados aspectos. Empresas tradicionais geralmente são avaliadas com base em receita, lucros, fluxo de caixa e expectativas de crescimento. As empresas DAT também exigem a consideração do valor dos ativos digitais em seus balanços. O mercado frequentemente utiliza o mNAV (Market-to-Net Asset Value) para medir a relação entre a capitalização de mercado de uma ação e o valor patrimonial líquido da empresa, bem como para avaliar qual prêmio os investidores estão dispostos a pagar por seus ativos digitais e pelas capacidades operacionais e de financiamento relacionadas.
Para uma empresa cujo principal ativo de reserva é o BTC, os analistas podem primeiro calcular o valor de mercado de suas posições em BTC e, em seguida, considerar caixa, outros ativos, passivos e a estrutura de capital relevante para determinar o valor patrimonial líquido em uma base apropriada. O valor de mercado correspondente do capital próprio pode então ser comparado com o valor patrimonial líquido. Diferentes plataformas de dados podem utilizar metodologias distintas para calcular o mNAV, incluindo se devem considerar o valor dos negócios tradicionais, como tratar ações preferenciais e se devem usar ações básicas ou totalmente diluídas. Como resultado, os valores de fontes diferentes podem não ser diretamente comparáveis.
Quando o mNAV está acima de 1, o valor de mercado da ação é superior ao valor patrimonial líquido correspondente. Os investidores podem pagar um prêmio porque estão otimistas em relação à capacidade da empresa de aumentar, por meio de financiamento futuro, suas posições em ativos digitais por ação. O prêmio também pode refletir a liquidez da ação, a exposição alavancada, a equipe de gestão ou o valor de outros negócios. Um prêmio não significa necessariamente que a ação esteja sobreavaliada, mas precisa ser sustentado por uma base econômica suficiente.
Quando o mNAV está abaixo de 1, a ação é negociada com desconto em relação ao valor patrimonial líquido correspondente. O desconto pode refletir preocupações com passivos, custos de financiamento, volatilidade dos ativos, riscos de governança e diluição futura. Para empresas que dependem fortemente da emissão de ações para comprar BTC, um desconto também pode enfraquecer o apelo de continuar expandindo por meio de financiamento.
É importante observar que o mNAV não é a única métrica para avaliar ações DAT. Se uma empresa também tiver um negócio de software, operações que geram caixa ou uma estrutura complexa de ações preferenciais, a simples comparação entre a capitalização de mercado das ações ordinárias e o valor das posições em BTC pode ignorar relações importantes entre ativos e passivos. Os investidores precisam considerar as demonstrações financeiras e a estrutura de capital para avaliar com mais precisão o valor econômico da ação.
## Por que a remoção pela MSCI poderia enfraquecer a capacidade das empresas DAT de captar recursos e acumular ativos?
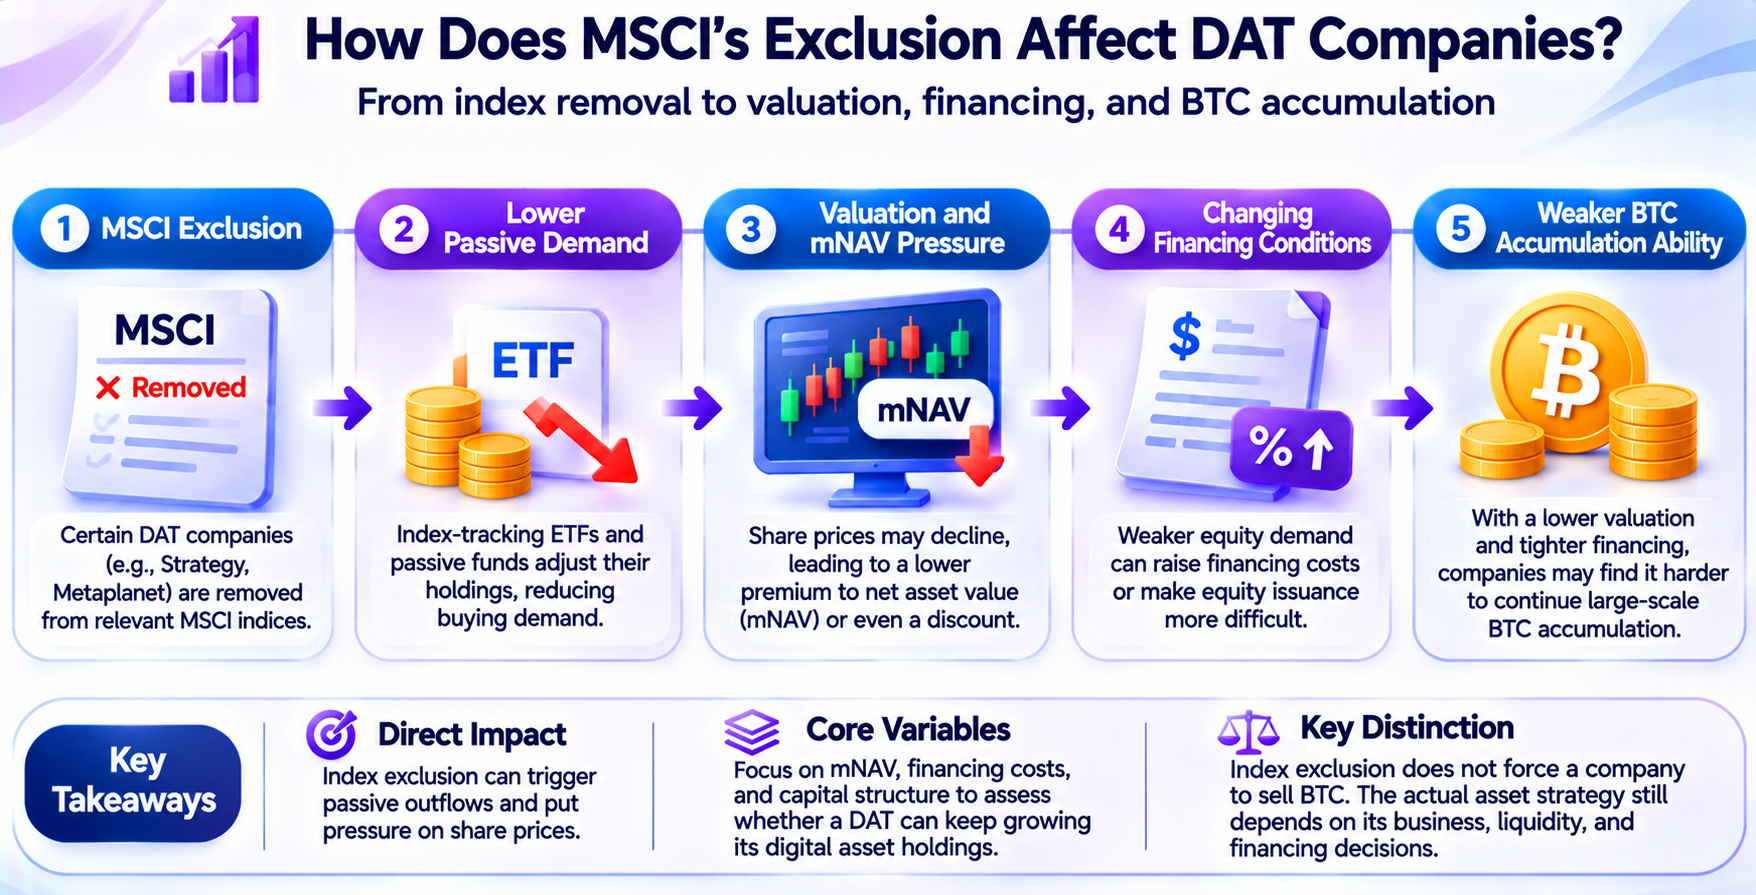
Algumas empresas DAT dependem de financiamento do mercado de capitais para expansão. Elas captam recursos emitindo ações ordinárias, ações preferenciais ou títulos conversíveis e, em seguida, usam os recursos para comprar BTC, ETH e outros ativos digitais. À medida que suas posições aumentam, essas empresas podem apresentar ao mercado reservas maiores de ativos digitais e tentar continuar captando recursos nos mercados de capitais. A sustentabilidade desse modelo está estreitamente ligada à avaliação das ações, aos custos de financiamento e à demanda dos investidores.
Quando uma ação é negociada com um prêmio elevado, uma empresa pode conseguir captar uma grande quantidade de capital emitindo um número relativamente pequeno de novas ações. Se os recursos forem usados para comprar ativos digitais e o valor dos ativos recém-adquiridos proporcionar uma vantagem suficiente em relação às ações recém-emitidas, os ativos líquidos atribuíveis a cada ação existente poderão aumentar. Por isso, algumas empresas DAT enfatizam o crescimento das posições em BTC por ação, em vez de se concentrarem apenas no número total de BTC detidos pela empresa.
Suponha que uma empresa detenha 100 BTC e tenha 100 ações ordinárias em circulação. Ignorando outros ativos e passivos, cada ação representa 1 BTC. Se a empresa puder emitir 10 novas ações a um preço relativamente alto e usar os recursos para comprar 20 BTC, suas posições aumentarão para 120 BTC, e cada ação representará aproximadamente 1,09 BTC. Embora o número total de ações aumente, os ativos atribuíveis a cada ação também aumentam. Esse exemplo mostra como o financiamento com prêmio pode aumentar os ativos por ação. Isso não significa que uma empresa real possa sempre captar recursos nos mesmos termos.
A situação muda se o prêmio da ação desaparecer. Para captar o mesmo valor de capital, a empresa poderá precisar emitir mais ações. Se o preço de emissão estiver abaixo do valor patrimonial líquido correspondente, a oferta também poderá diluir os ativos líquidos atribuíveis aos acionistas existentes por ação. Se os investidores esperarem que financiamentos futuros causem diluição contínua, poderão reduzir ainda mais a avaliação da ação, criando um ciclo que torna a captação de recursos mais difícil.
A remoção de um índice da MSCI pode afetar indiretamente esse mecanismo ao reduzir a demanda de fundos passivos. O mecanismo de transmissão não é que o provedor de índices restrinja diretamente a empresa de comprar BTC. Em vez disso, mudanças na demanda pelas ações podem afetar seu preço de mercado e suas condições de financiamento. Se uma ação DAT não tiver prêmio por um período prolongado, a capacidade da empresa de expandir suas reservas de ativos digitais por meio da emissão de ações ordinárias poderá ser limitada.
No entanto, as empresas DAT não se limitam ao financiamento por ações ordinárias. Algumas também podem usar ações preferenciais, financiamento por dívida ou fluxo de caixa operacional para apoiar a alocação de ativos. Diferentes instrumentos de financiamento envolvem custos e riscos distintos. Dívida e ações preferenciais também podem criar obrigações de pagamento fixas ou estruturas de capital mais complexas. Portanto, a capacidade de financiamento deve ser avaliada juntamente com o balanço patrimonial, as reservas de caixa, os vencimentos de dívida e os planos futuros de pagamento.
## A remoção de um índice obrigará empresas como a Strategy a vender BTC?
Não há conexão direta ou necessária entre a remoção de um índice da MSCI e a venda de ativos digitais por uma empresa. Um ajuste de índice afeta se uma ação atende aos critérios de inclusão em um índice específico e como os fundos que acompanham o índice alocam recursos nessa ação. O BTC detido pela empresa continua sendo um ativo em seu balanço. A menos que a empresa decida vendê-lo para suas próprias necessidades operacionais, de financiamento ou de pagamento de dívidas, a remoção do índice por si só não acionará automaticamente a alienação de ativos on-chain.
Por exemplo, se um fundo passivo vender MSTR porque a Strategy saiu de um índice relevante, a transação ocorrerá no mercado secundário de ações. A ação será transferida do fundo para outros investidores, mas isso não altera diretamente a quantidade de BTC detida pela Strategy. Somente se a remoção do índice afetar ainda mais o financiamento, a liquidez ou a capacidade de pagamento de dívidas da empresa é que poderá afetar indiretamente sua alocação de ativos digitais por meio de decisões financeiras corporativas.
Esse impacto indireto depende da estrutura de capital da empresa. Se a empresa tiver reservas de caixa suficientes e não enfrentar pressão significativa de pagamento de dívida no curto prazo, uma queda no preço de suas ações poderá não exigir a venda de BTC. Se a empresa depender fortemente de financiamento ou tiver necessidades de pagamento de dívida no curto prazo ou outras obrigações de pagamento em dinheiro, a dificuldade contínua de captar recursos poderá aumentar a pressão para ajustar sua alocação de ativos.
Uma queda no preço das ações também deve ser diferenciada do risco real de inadimplência. Uma redução na capitalização de mercado das ações ordinárias não causa necessariamente uma escassez imediata de fluxo de caixa. Determinar se uma empresa enfrenta pressão para vender ativos requer uma análise dos termos específicos da dívida, requisitos de garantia, datas de vencimento e reservas de caixa. Isso não pode ser determinado apenas por mudanças no preço das ações ou no mNAV.
Para o mercado de BTC, o impacto potencial mais direto da remoção de um índice pode ser a redução da demanda incremental futura de compra, em vez da venda imediata das posições existentes. Se algumas empresas DAT reduzirem o ritmo de financiamento e acumulação, o mercado poderá perder parte da demanda institucional de compra que era esperada. O impacto real também dependerá de mudanças na demanda de ETFs à vista, outras empresas, investidores individuais e mercados globais.
## Por que o modelo DAT pode criar um feedback bidirecional entre os preços das ações e os preços dos criptoativos?
As ações DAT e os ativos digitais que elas detêm apresentam certo grau de ligação de preços. Quando o preço do BTC sobe, o valor de mercado do BTC no balanço de uma empresa aumenta, o que pode melhorar as expectativas do mercado quanto ao seu valor patrimonial líquido e à capacidade futura de financiamento. Se a ação também for negociada com um prêmio elevado, a empresa poderá captar recursos para comprar mais BTC, expandindo ainda mais suas reservas de ativos digitais. Esse mecanismo pode criar um feedback positivo em condições favoráveis de mercado.
No entanto, essa relação não é estável. Uma alta do BTC não significa que uma ação DAT subirá na mesma proporção, pois a ação também é afetada por passivos, diluição de capital próprio, custos de financiamento e sentimento de mercado. Se o mercado começar a questionar a capacidade da empresa de financiar aquisições por meio de um prêmio, a ação DAT poderá sofrer contração de avaliação mesmo que o preço do BTC permaneça relativamente estável.
Em condições desfavoráveis, o mecanismo de feedback pode operar de forma inversa. Uma queda nos preços do BTC reduz os valores dos ativos, levando os investidores a diminuir suas avaliações das ações DAT e piorando as condições de financiamento da empresa. Se a empresa reduzir suas compras de BTC adicional, a demanda incremental antes esperada pelo mercado também poderá enfraquecer. Para empresas com alta alavancagem ou reservas de caixa insuficientes, a pressão sustentada do mercado pode aumentar ainda mais os riscos financeiros.
O ajuste de índice da MSCI pode afetar o componente de demanda por ações desse mecanismo de feedback. A redução da demanda de fundos passivos pode tornar mais difícil para algumas empresas manter avaliações elevadas de suas ações, mas não determinará diretamente o preço de mercado do BTC. Para empresas DAT maiores, o mercado precisa se concentrar mais na diversidade de seus canais de financiamento e em sua capacidade de manter a estabilidade financeira sob diferentes condições de preço.
Do ponto de vista do setor, isso também significa que o modelo DAT não pode depender apenas do crescimento contínuo do total de ativos digitais detidos para demonstrar seu valor econômico. Para os acionistas ordinários, os ativos líquidos por ação, a diluição potencial, os custos de financiamento e a estrutura de capital são igualmente importantes. Se as posições em ativos digitais de uma empresa continuarem aumentando, mas sua quantidade de ações crescer mais rapidamente, os acionistas existentes poderão não receber um aumento correspondente nos ativos por ação.
## Como os investidores devem avaliar o valor de longo prazo das ações DAT?
Avaliar uma empresa de tesouraria de ativos digitais exige uma análise simultânea de sua exposição a ativos digitais, de seu negócio operacional e de sua estrutura de financiamento.
1. Os investidores devem examinar o balanço patrimonial para entender quais ativos digitais a empresa detém, seus custos de aquisição, reservas de caixa e passivos. As mudanças nos preços de mercado dos ativos digitais podem afetar significativamente os ativos líquidos da empresa, mas as empresas têm diferentes capacidades de suportar a volatilidade dos preços.
2. Os investidores devem analisar o valor dos ativos por ação. Um aumento no total de BTC detido por uma empresa não significa necessariamente que a quantidade de BTC atribuível a cada ação aumentou. Os investidores devem examinar o número de ações ordinárias, títulos conversíveis, ações preferenciais e outros fatores potenciais de diluição, além de avaliar se o valor dos ativos recém-adquiridos pode compensar o impacto da expansão do número de ações com base no preço real de financiamento.
3. A sustentabilidade do financiamento também é importante. A capacidade de uma empresa DAT continuar acumulando ativos digitais depende de os mercados de capitais estarem dispostos a fornecer recursos e de a empresa conseguir arcar com os custos associados. Para empresas que dependem de financiamento com prêmio sobre ações, os investidores devem acompanhar de perto as mudanças no mNAV. Para empresas que utilizam financiamento por dívida e ações preferenciais, os investidores também devem analisar juros, dividendos, termos de resgate e arranjos de vencimento.
4. Os investidores devem avaliar o valor independente do negócio operacional. Algumas empresas DAT ainda têm negócios de software, serviços ou outros negócios tradicionais. Esses negócios podem fornecer fluxo de caixa operacional ou gerar custos adicionais. Seu valor deve ser analisado separadamente da tesouraria de ativos digitais para evitar atribuir todas as mudanças na capitalização de mercado da ação aos preços do BTC.
5. Os investidores devem acompanhar a elegibilidade para índices e a liquidez de mercado. O ajuste da MSCI demonstra que a existência de atividades operacionais substanciais pode afetar a elegibilidade de uma empresa para inclusão em grandes índices de ações. Os investidores podem acompanhar se outros provedores de índices adotam regras semelhantes e monitorar mudanças efetivas nas posições de ETFs e investidores institucionais relevantes. No entanto, a elegibilidade para índices é apenas um dos fatores que afetam a demanda por ações e não pode substituir a análise dos fundamentos e do balanço patrimonial da empresa.
Para investidores interessados em ações como Strategy e Metaplanet, o modelo DAT oferece uma forma de obter exposição a ativos digitais por meio de empresas listadas. No entanto, uma ação não equivale à detenção direta de BTC. O financiamento corporativo, as mudanças no capital social e as regras de índices podem fazer com que o desempenho de uma ação divirja do desempenho do ativo subjacente. Somente ao analisar o valor dos ativos digitais juntamente com a estrutura de capital da empresa listada os investidores poderão compreender plenamente a lógica de avaliação das ações DAT.
## Conclusão
A revisão da MSCI sobre empresas de tesouraria de ativos digitais reflete o esforço contínuo dos mercados de capitais tradicionais para redefinir a fronteira entre empresas operacionais listadas e veículos de investimento em ativos. O ajuste de índices de novembro de 2026 confirmou que Strategy, Metaplanet e Yellow Cake seriam removidas dos índices relevantes, e a nova metodologia para identificar empresas não operacionais entrou formalmente na fase de implementação. Diferentemente da proposta anterior, concentrada apenas na proporção de ativos digitais detidos, as novas regras dão maior ênfase aos ativos operacionais, à estrutura financeira e às atividades econômicas efetivas.
Para empresas DAT, a remoção de um índice pode reduzir a demanda de fundos passivos e afetar as condições futuras de financiamento por seu impacto nas avaliações das ações. Em particular, quando o mNAV diminui ou se transforma em desconto, as empresas que dependem de financiamento com prêmio sobre ações para comprar BTC podem enfrentar maiores riscos de diluição dos acionistas se continuarem emitindo ações. No entanto, um ajuste de índice não obrigará diretamente as empresas a vender ativos digitais, nem significa que todas as empresas DAT perderão acesso ao financiamento.
No longo prazo, a sustentabilidade do modelo DAT dependerá de as empresas conseguirem estabelecer mecanismos estáveis de gestão de capital em meio às flutuações dos preços dos ativos digitais, às mudanças nas avaliações das ações e aos custos de financiamento. Para os investidores, avaliar o valor de uma ação DAT exige mais do que observar quanto BTC a empresa detém. Os investidores também devem considerar os ativos por ação, a estrutura de passivos, a eficiência do financiamento e o fluxo de caixa operacional. O tamanho das reservas de ativos digitais de uma empresa pode afetar sua capitalização de mercado, mas sua capacidade de continuar criando valor por ação para os acionistas é o principal critério para avaliar o modelo DAT.
## FAQ
### O que é uma empresa de tesouraria de ativos digitais (DAT)?
Uma empresa DAT é uma empresa que utiliza BTC, ETH ou outros ativos digitais como parte importante de sua estratégia de alocação de ativos e gestão de capital. Algumas empresas listadas expandem suas posições em ativos digitais por meio de financiamento por capital próprio ou dívida.
### A MSCI decidiu remover empresas de tesouraria de ativos digitais?
Sim. Em sua revisão de índices anunciada em 11 de novembro de 2026, a MSCI confirmou a remoção de determinadas empresas que atenderam aos critérios de triagem para empresas não operacionais, incluindo Strategy e Metaplanet. As alterações serão implementadas após o fechamento do mercado em 30 de novembro.
### A MSCI proíbe todas as empresas que detêm mais de 50% de seus ativos em ativos digitais de entrar em seus índices?
Não. A medida temporária anterior, baseada em ativos digitais representando 50% do total de ativos, foi substituída pela nova estrutura de triagem para empresas não operacionais. As novas regras avaliam a elegibilidade com base em ativos operacionais e índices financeiros.
### Por que a Strategy é afetada pelo ajuste de índice da MSCI?
A Strategy detém uma grande reserva de BTC e utiliza diversos instrumentos de financiamento para apoiar a acumulação de ativos digitais. Sua estrutura de ativos e as características de suas atividades econômicas estão sujeitas às regras de triagem para empresas não operacionais.
### O que é mNAV para ações DAT?
O mNAV mede a relação entre o valor de mercado de uma ação e seu valor patrimonial líquido relevante. Ele é comumente utilizado para avaliar se uma ação de tesouraria de ativos digitais é negociada com prêmio ou desconto em relação aos ativos que detém.
Autor: Learn Team
* As informações não pretendem ser e não constituem aconselhamento financeiro ou qualquer outra recomendação de qualquer tipo oferecida ou endossada pela Gate Web3.
* Este artigo não pode ser reproduzido, transmitido ou copiado sem referência à Gate Web3. A contravenção é uma violação da Lei de Direitos Autorais e pode estar sujeita a ação legal.
Artigos Relacionados

iniciantes
A Sidra Chain ultrapassará US$ 1.000? Uma análise realista das projeções de preço da Sidra Chain para 2026–2027
A Sidra Chain se posiciona como uma blockchain compatível com a Shariah para usuários que desejam participar do mercado de cripto sem interesse (riba), incerteza excessiva (gharar) ou ativos não halal. Essa narrativa explica por que o projeto ainda reúne uma grande comunidade em torno da mineração, do KYC, do SidraStart e de uma futura listagem do SDA. No entanto, isso não estabelece, por si só, um preço de mercado público.
iniciantes
Os preços sobem enquanto as taxas diminuem: com o capital de Wall Street chegando ao mercado de cripto, o mercado está entrando em um “bull run em camadas”?
Em meados de abril, o Mercado de cripto vivenciou um cenário atípico: a recuperação dos preços ocorreu ao mesmo tempo em que a taxa de fundos estava negativa. Este artigo examina a nova estrutura por trás do descompasso de capital entre spot e futuros, analisando o pedido de aplicação do Goldman Sachs para o Bitcoin Premium Income ETF, as alterações nos fluxos de capital dos ETFs, a retomada da atividade do ETH e os dados de taxa da Coinglass. Além disso, apresenta uma estrutura de observação com três indicadores e estratégias correspondentes de gestão de risco.
iniciantes
O que é o USDC? Análise de uma das Stablecoins mais notáveis.
USDC é uma Stablecoin atrelada 1:1 ao dólar americano, lançada conjuntamente pela Circle e pela Coinbase, e sob a governança do Centre Consortium.
iniciantes
Fragmentação de NFT: um mecanismo inovador para reduzir barreiras e ampliar a liquidez
NFTs fracionários segmentam NFTs únicos e indivisíveis em cotas negociáveis, ampliando o acesso de investidores a negociações de ativos digitais de alto valor e impulsionando de forma significativa a liquidez no Mercado de NFT.
iniciantes
O que é USDD? Guia completo da Stablecoin descentralizada
USDD é uma stablecoin descentralizada e sobrecolateralizada, desenvolvida para manter a paridade de 1:1 com o dólar americano, garantindo estabilidade e transparência aprimoradas. Seu propósito é oferecer segurança, descentralização e estabilidade ao ecossistema cripto. USDD está disponível para integração fluida em plataformas DeFi, proporcionando um ativo confiável e transparente que potencializa os usuários.
iniciantes
O que é Athene Network (ATN)? Saiba como IA e blockchain se unem em um ecossistema integrado
Athene Network (ATN) é uma plataforma inovadora que combina inteligência artificial e tecnologia Blockchain, priorizando pagamentos seguros, governança descentralizada e integração de ecossistemas. A proposta é proporcionar novas aplicações e valor para as indústrias financeira, de entretenimento e de colaboração criativa.